

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ดัชนีดอลลาร์อ่อนตัว ขณะวอร์ช ประธานเฟด ยังไม่ฟันธงล่วงหน้าถึงทิศทางเดือนตุลาคม
- DXY ร่วงสู่ระดับต่ำสุดนับตั้งแต่วันที่ 1 ตุลาคม และกลับมาอยู่ต่ำกว่าระดับก่อนประกาศ CPI
- ตลาดลดคาดการณ์โอกาสขึ้นดอกเบี้ยในเดือนตุลาคมเหลือราว 16% จากเกือบ 28% ในวันพฤหัสบดี
- เจ้าหน้าที่เฟดจะงดแสดงความเห็นตั้งแต่วันเสาร์จนถึงการประกาศมติในวันที่ 28 ตุลาคม
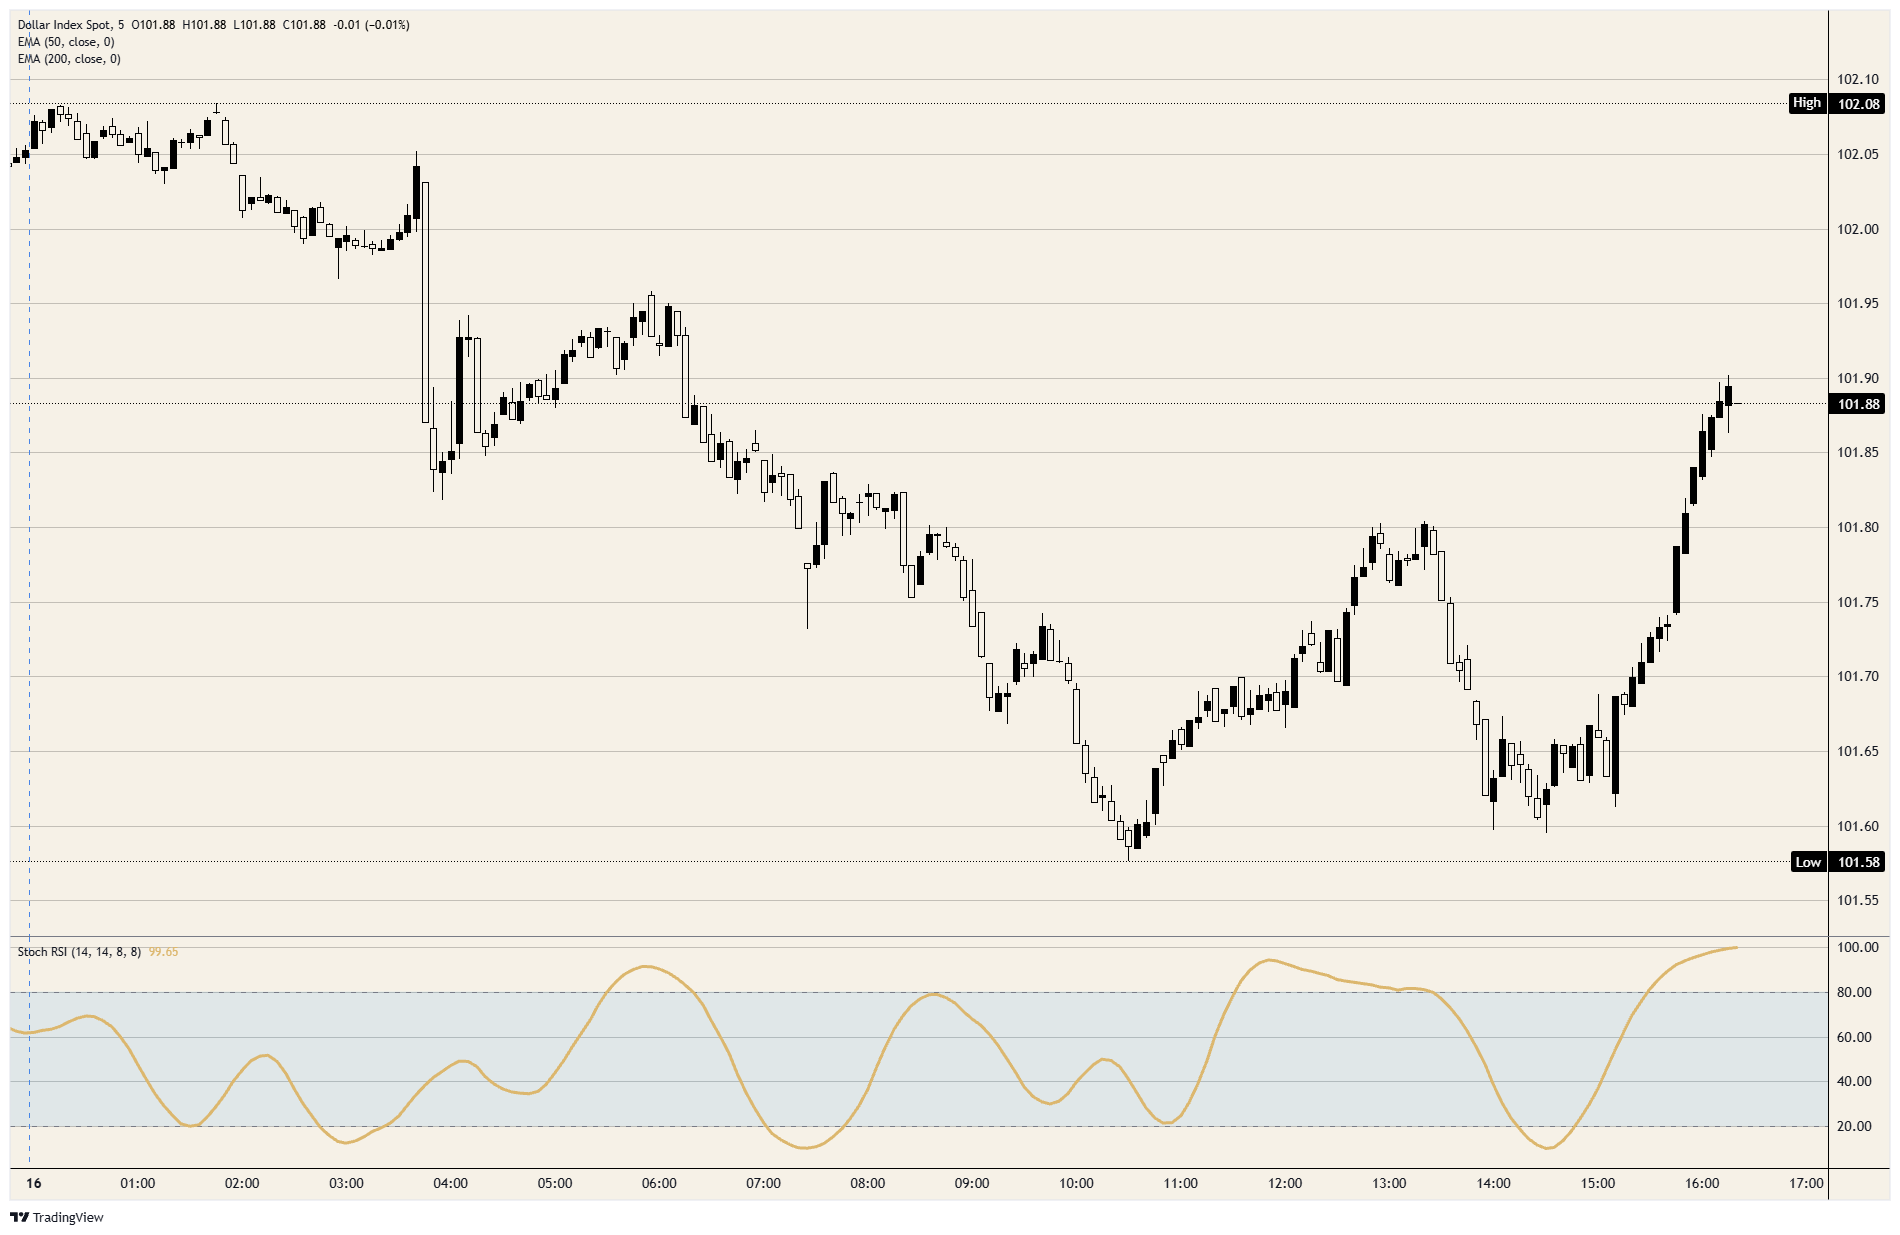
ถ้อยแถลงสุดท้ายของวอร์ช ประธานเฟด ก่อนเข้าสู่ช่วงงดแสดงความเห็น คือเขาไม่ได้ตัดสินผลการประชุมไว้ล่วงหน้า ส่งผลให้ดัชนีดอลลาร์ปรับตัวลง แม้การร่วงลงจะหยุดอยู่ใกล้ 101.60 ถึงสองครั้ง ขณะที่เขากล่าว ดัชนีร่วงจากเหนือ 102.00 เล็กน้อยลงมาอยู่ราว 101.85 ภายในแท่งเทียน 5 นาทีแท่งเดียว ก่อนจะไหลลงสู่ระดับต่ำสุดนับตั้งแต่วันที่ 1 ตุลาคม การผลิตภาคอุตสาหกรรมเดือนกันยายนที่เพิ่มขึ้น 0.7% เทียบกับคาดการณ์ที่ 0.4% ไม่ได้ช่วยหนุนดัชนี และหลังจากการร่วงลงหยุดลงเป็นครั้งที่สองในช่วงที่ตลาดหุ้นสหรัฐเปิดลบ ดัชนีก็กลับมาอยู่ที่ระดับปิดของแท่งเทียนแรกดังกล่าว
วอร์ช ประธานเฟด กล่าวที่กรุงเทพฯ ว่าเขาจะพิจารณาการตัดสินใจสำหรับเดือนตุลาคมและธันวาคมเมื่อถึงเวลานั้น และเฟดกำลังลดการส่งสัญญาณล่วงหน้าเกี่ยวกับการตัดสินใจ ขณะที่เขากล่าว ตลาดลดคาดการณ์โอกาสขึ้นดอกเบี้ยในการประชุมวันที่ 27-28 ตุลาคมจากเกือบ 28% เหลือราว 16% และดัชนีดอลลาร์ก็ปรับตัวลงตาม นั่นคือระดับโอกาสขึ้นดอกเบี้ยในเดือนตุลาคมที่ตลาดประเมินไว้ก่อนการประกาศดัชนีราคาผู้บริโภค (CPI) เมื่อวันพุธ โดยทุกฝ่ายต่างตัดสินล่วงหน้าไปแล้ว ยกเว้นเฟด
เขายังแสดงความยินดีที่ประเทศส่วนใหญ่ทั่วโลกขึ้นดอกเบี้ยพร้อมกัน โดยไม่มีฝ่ายใดปล่อยให้ผู้อื่นแบกรับภาระเพียงฝ่ายเดียว ซึ่งสำหรับดัชนีดอลลาร์แล้ว หมายความว่าอีกฝั่งก็ขึ้นดอกเบี้ยเช่นกัน ตลาดคาดว่าธนาคารกลางยุโรป (ECB) ซึ่งคงอัตราดอกเบี้ยไว้ที่ 2.5% นับตั้งแต่วันที่ 10 กันยายน จะคงดอกเบี้ยในการประชุมวันที่ 29 ตุลาคม และขึ้นดอกเบี้ยในเดือนธันวาคมเช่นเดียวกับเฟด ดัชนีจะปรับตัวขึ้นเมื่ออัตราดอกเบี้ยสหรัฐเพิ่มขึ้นเร็วกว่าอัตราดอกเบี้ยของ ECB แต่ส่วนต่างระหว่างอัตราดอกเบี้ย 3.75%-4.00% กับ 2.5% ยังคงเดิม
ปฏิทินเศรษฐกิจ
เจ้าหน้าที่เฟดจะเข้าสู่ช่วงงดแสดงความเห็นตั้งแต่วันเสาร์ไปจนถึงการประชุมวันที่ 27-28 ตุลาคม ทำให้ข้อมูลเศรษฐกิจเป็นปัจจัยที่จะขับเคลื่อนการคาดการณ์โอกาสขึ้นดอกเบี้ยในเดือนตุลาคม ขณะที่ตลาดยังคงประเมินโอกาสขึ้นดอกเบี้ยในเดือนธันวาคมไว้ใกล้ 90% ข้อมูลสหรัฐรายการสุดท้ายที่จะเผยแพร่ในวันศุกร์คือรายงานงบประมาณรายเดือน เวลา 18:00 น. GMT
จำนวนผู้ขอรับสวัสดิการว่างงานจะประกาศเวลา 12:30 น. GMT ในวันพฤหัสบดีที่ 22 ตุลาคม โดยคาดว่าจะอยู่ที่ 200,000 ราย เทียบกับครั้งก่อนที่ 199,000 ราย จากนั้นจะมีการเผยแพร่ผลสำรวจดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) เดือนตุลาคม เวลา 13:45 น. GMT ในวันศุกร์ที่ 23 ตุลาคม ตามด้วยดัชนีความเชื่อมั่นผู้บริโภคของมหาวิทยาลัยมิชิแกน เวลา 14:00 น. GMT โดยคาดการณ์เงินเฟ้อระยะ 1 ปีครั้งล่าสุดอยู่ที่ 4.7% ตัวเลขคาดการณ์ดังกล่าวเป็นปัจจัยด้านเงินเฟ้อสำหรับการตัดสินใจในเดือนธันวาคม
มุมมองทางเทคนิค
จุดต่ำสุดของวันศุกร์อยู่ต่ำกว่าขอบล่างที่ 101.75 ของกรอบที่ดัชนีเคลื่อนไหวมาตั้งแต่วันที่ 5 ตุลาคมจนถึงการพุ่งขึ้นเมื่อวันพุธ และขณะนี้ดัชนีฟื้นกลับเข้ามาอยู่ภายในกรอบดังกล่าวได้เล็กน้อย ดัชนีมีแนวโน้มปิดสัปดาห์ในแดนลบเป็นครั้งแรกนับตั้งแต่ต้นเดือนกันยายน โดยมีเส้นค่าเฉลี่ยเคลื่อนที่แบบเอ็กซ์โพเนนเชียล (EMA) 50 วันอยู่ใกล้ 100.90 ซึ่งต่ำกว่าราว 1 จุด การดีดตัวจากจุดต่ำสุดครั้งที่สองผลักดันให้โมเมนตัมระหว่างวันเข้าสู่ภาวะซื้อมากเกินไป
กราฟ DXY กรอบเวลา 5 นาที
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์สหรัฐ
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินทางการของสหรัฐอเมริกา และเป็นสกุลเงินที่ใช้กัน “โดยพฤตินัย” ในอีกหลายประเทศ ซึ่งมีการใช้หมุนเวียนควบคู่ไปกับธนบัตรท้องถิ่น ดอลลาร์สหรัฐเป็นสกุลเงินที่มีการซื้อขายมากที่สุดในโลก คิดเป็นสัดส่วนมากกว่า 88% ของมูลค่าการซื้อขายในตลาดแลกเปลี่ยนเงินตราต่างประเทศทั่วโลก หรือมีมูลค่าธุรกรรมเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวัน ตามข้อมูลปี 2022 หลังสงครามโลกครั้งที่สอง ดอลลาร์สหรัฐเข้ามาแทนที่ปอนด์อังกฤษในฐานะสกุลเงินสำรองของโลก ตลอดช่วงเวลาส่วนใหญ่ในประวัติศาสตร์ ดอลลาร์สหรัฐมีทองคำหนุนหลัง จนกระทั่งข้อตกลงเบรตตันวูดส์ในปี 1971 เมื่อระบบมาตรฐานทองคำสิ้นสุดลง
ปัจจัยสำคัญที่สุดที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายการเงิน ซึ่งกำหนดโดยเฟด (ธนาคารกลางสหรัฐ) เฟดมีพันธกิจสองประการ ได้แก่ การรักษาเสถียรภาพด้านราคา (ควบคุมเงินเฟ้อ) และส่งเสริมการจ้างงานเต็มที่ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองคือการปรับอัตราดอกเบี้ย เมื่อราคาสินค้าและบริการเพิ่มขึ้นเร็วเกินไป และเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด เฟดจะขึ้นดอกเบี้ย ซึ่งช่วยหนุนมูลค่าของดอลลาร์สหรัฐ เมื่อเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจลดอัตราดอกเบี้ย ซึ่งจะกดดันค่าเงินดอลลาร์สหรัฐ
ในสถานการณ์รุนแรง ธนาคารกลางสหรัฐยังสามารถพิมพ์เงินดอลลาร์เพิ่มและดำเนินมาตรการผ่อนคลายเชิงปริมาณ (QE) ได้ด้วย QE เป็นกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่ออย่างมากในระบบการเงินที่ติดขัด มาตรการนี้เป็นนโยบายนอกเหนือจากเครื่องมือปกติ ซึ่งนำมาใช้เมื่อสินเชื่อในระบบเหือดแห้ง เนื่องจากธนาคารไม่ยอมปล่อยกู้ระหว่างกัน เพราะกลัวว่าคู่สัญญาจะผิดนัดชำระหนี้ นี่เป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะให้ผลลัพธ์ตามที่จำเป็น เฟดเลือกใช้เครื่องมือนี้เพื่อต่อสู้กับภาวะสินเชื่อตึงตัวที่เกิดขึ้นระหว่างวิกฤตการเงินครั้งใหญ่ในปี 2008 โดยเฟดจะพิมพ์เงินดอลลาร์เพิ่มและนำไปซื้อพันธบัตรรัฐบาลสหรัฐ โดยส่วนใหญ่ซื้อจากสถาบันการเงิน โดยทั่วไป QE ส่งผลให้ดอลลาร์สหรัฐอ่อนค่าลง
มาตรการคุมเข้มเชิงปริมาณ (QT) เป็นกระบวนการที่ตรงกันข้าม โดยธนาคารกลางสหรัฐจะหยุดซื้อพันธบัตรจากสถาบันการเงิน และไม่นำเงินต้นที่ได้รับคืนจากพันธบัตรที่ถือครองจนครบกำหนดไปลงทุนซื้อพันธบัตรใหม่ โดยทั่วไปมาตรการนี้ส่งผลบวกต่อดอลลาร์สหรัฐ
บทความยอดนิยม
1ดอลลาร์แคนาดา: ความเสี่ยงด้านเงินเฟ้อและท่าทีของธนาคารกลางแคนาดา – TD Securities2ดัชนีดอลลาร์อ่อนตัว ขณะวอร์ช ประธานเฟด ยังไม่ฟันธงล่วงหน้าถึงทิศทางเดือนตุลาคม3เปโซเม็กซิโกร่วง หลังการเจรจาการค้าสหรัฐฯ-เม็กซิโกชะงัก ท่ามกลางดอลลาร์สหรัฐที่อ่อนค่า4เงินปอนด์อังกฤษทะลุ 1.3350 ขณะวอร์ชยังไม่ส่งสัญญาณชัดเจน ตลาดเพิ่มคาดการณ์ BoE ขึ้นดอกเบี้ย5คาดการณ์ Bitcoin เทียบกับทองคำ: BTC ร่วงต่ำกว่า $82K ขณะที่ XAU เล็งระดับ $4,200 ท่ามกลางการคาดการณ์ขึ้นดอกเบี้ยที่ลดลง6โครนาสวีเดน: การคาดการณ์เปลี่ยนมาเป็นระมัดระวังมากขึ้น – Nordea7ดอลลาร์แคนาดามุ่งหน้าปิดสัปดาห์บวกเป็นครั้งแรกในรอบ 6 สัปดาห์8ยูโร: สัญญาณกลับตัวเป็นขาขึ้นชัดเจนขึ้นเหนือแนวรับ – Scotiabank9ยูโรแข็งค่าขึ้น ขณะความกังวลเกี่ยวกับ AI บดบังการคาดการณ์ว่าเฟดจะขึ้นดอกเบี้ย
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
ความหมายของ Margin Call: คืออะไร อะไรเป็นตัวกระตุ้น และจะหลีกเลี่ยงได้อย่างไร
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgmsea.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด