

ดัชนีดอลลาร์ขยับขึ้นแตะระดับสูงสุดครั้งใหม่ ก่อนอ่อนตัวลง หลังญี่ปุ่นปรับขึ้นอัตราดอกเบี้ย
- DXY ขึ้นแตะ 100.50 ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปลายเดือนกรกฎาคม หลังญี่ปุ่นปรับขึ้นอัตราดอกเบี้ย
- ธนาคารกลางญี่ปุ่นปรับขึ้นอัตราดอกเบี้ยสู่ 1.25% สูงสุดนับตั้งแต่ปี 1995
- สัญญาฟิวเจอร์สให้น้ำหนัก 57.6% ต่อการขึ้นดอกเบี้ยของเฟดอีกครั้งในวันที่ 28 ตุลาคม
ธนาคารกลางญี่ปุ่น (BoJ) ปรับขึ้นอัตราดอกเบี้ยสู่ 1.25% ในวันศุกร์ แต่เงินเยนกลับอ่อนค่าลงอยู่ดี ดัชนีดอลลาร์พุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่ปลายเดือนกรกฎาคมจากปัจจัยดังกล่าว ก่อนจะย่อตัวลงบางส่วน โดยซื้อขายอยู่เหนือ 100.30 เล็กน้อย ยูโรมีน้ำหนัก 57.6% ในดัชนีนี้ และเงินเยนมีน้ำหนัก 13.6% ดังนั้นราว 70% ของสิ่งที่ใช้วัดค่าดอลลาร์จึงเชื่อมโยงกับธนาคารกลางที่ปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายน
ธนาคารกลางสามแห่ง ขึ้นดอกเบี้ยแห่งละ 0.25% และส่วนต่างสองช่องว่างเดิม
ธนาคารกลางยุโรป (ECB) ปรับขึ้นอัตราดอกเบี้ยเงินฝากสู่ 2.50% เมื่อวันที่ 10 กันยายน เฟดปรับขึ้นอัตราดอกเบี้ยสู่ 3.75-4.00% เมื่อวันที่ 16 กันยายน และ BoJ ปรับขึ้นอัตราดอกเบี้ยของตนสู่ 1.25% เมื่อวันที่ 18 กันยายน ทั้งสามแห่งต่างปรับขึ้น 0.25% เท่ากัน ดังนั้นส่วนต่างสองช่องว่างที่กำหนดทิศทางดัชนีนี้เป็นส่วนใหญ่จึงกว้างเท่าเดิมกับเมื่อเก้าวันก่อน อัตราดอกเบี้ยของญี่ปุ่นอยู่ในระดับสูงสุดนับตั้งแต่ปี 1995 และเท่ากับหนึ่งในสามของกรอบล่างของช่วงอัตราดอกเบี้ยของเฟดพอดี
การขึ้นดอกเบี้ยที่ทำให้การขึ้นครั้งถัดไปมีความแน่นอนน้อยลง
ผลการลงมติของญี่ปุ่นอยู่ที่ 7 ต่อ 2 โดยกรรมการ Asada และ Sato ซึ่งทั้งคู่ได้รับการแต่งตั้งในปีนี้ ลงมติคัดค้าน ก่อนการประชุม บรรดานักเก็งกำไรได้พลิกมามองว่าเงินเยนจะแข็งค่าขึ้น จากมุมมองที่ว่า BoJ จะเดินหน้าขึ้นดอกเบี้ยต่อไป ดังนั้นเสียงคัดค้านสองเสียงจึงเพียงพอที่จะทำให้ค่าเงินเคลื่อนไหวไปในทิศทางตรงกันข้าม
ผู้ว่าการ BoJ Ueda กล่าวว่า ธนาคารจะเดินหน้าปรับขึ้นอัตราดอกเบี้ยต่อไปตราบเท่าที่เศรษฐกิจและราคาสินค้าเอื้ออำนวย และความเสี่ยงของเงินเฟ้อพื้นฐานมีแนวโน้มสูงกว่าเป้าหมาย 2% ฝ่ายที่คัดค้านมีข้อมูลล่าสุดหนุนหลังมากกว่า เพราะเงินเฟ้อพื้นฐานของญี่ปุ่นชะลอลงสู่ 1.7% ในเดือนสิงหาคม จาก 1.8% ในเดือนกรกฎาคม ซึ่งเป็นการชะลอตัวครั้งแรกในรอบสี่เดือน เงินเยนเคยแตะระดับแข็งค่าสูงสุดในรอบเจ็ดเดือนเมื่อเทียบกับดอลลาร์ในช่วงต้นเดือนกันยายน จากมุมมองว่าจะมีการขึ้นดอกเบี้ยเพิ่มเติม และนักเทรดที่ต้องการรู้กำหนดเวลาของการขึ้นครั้งถัดไป กลับได้เพียงทิศทางแทน
สิ่งที่การถือดอลลาร์ให้ผลตอบแทนจริง ๆ
การถือเงินสดสกุลดอลลาร์ให้ผลตอบแทน 3.75-4.00% การถือเงินสดสกุลยูโรให้ผลตอบแทน 2.50% และการถือเงินสดสกุลเยนให้ผลตอบแทน 1.25% โดยส่วนต่างเหล่านี้ไม่มีการเปลี่ยนแปลงในเดือนนี้ ในระยะยาวกว่านั้น พันธบัตรรัฐบาลสหรัฐอายุ 10 ปีให้ผลตอบแทนราว 5.00% ขณะที่พันธบัตรรัฐบาลญี่ปุ่นอายุ 10 ปีให้ผลตอบแทนราว 2.95%
สิ่งที่เปลี่ยนไปคือเส้นทางข้างหน้า สัญญาฟิวเจอร์สให้น้ำหนักต่อการขึ้นดอกเบี้ยของเฟดอีกครั้งในวันที่ 28 ตุลาคมมากกว่าครึ่ง พาอัตราดอกเบี้ยขึ้นสู่ 4.50-4.75% ภายในกลางปี 2027 และหลังจากนั้นอีกสิบแปดเดือนก็ไม่ได้สะท้อนการเปลี่ยนแปลงใด ๆ เลย ตลาดมองว่าความได้เปรียบของดอลลาร์จะไม่ขยายตัวต่อหลังเดือนมิถุนายน 2027 และกำลังยอมจ่ายเพื่อความได้เปรียบนั้นตั้งแต่เดือนกันยายน 2026
ยุโรปเป็นฝั่งที่มีน้ำหนักมากกว่าของการเทรดนี้ และเป็นฝั่งที่เงียบกว่า ECB ปรับขึ้นดอกเบี้ยสองครั้งในปีนี้ คือในเดือนมิถุนายนและกันยายน และนักเศรษฐศาสตร์ไม่คาดว่าการเคลื่อนไหวครั้งถัดไปจะเกิดขึ้นก่อนเดือนธันวาคม ซึ่งทำให้น้ำหนัก 57.6% ของยูโรในดัชนีนี้อยู่บนอัตราดอกเบี้ยที่ไม่น่าจะเปลี่ยนแปลงไปอีกสามเดือน ส่วนสัดส่วน 13.6% ของเงินเยนคือจุดที่ยังเป็นประเด็นถกเถียง เพราะขณะนี้ BoJ ได้ปรับขึ้นดอกเบี้ยสองครั้งในรอบสามเดือน หลังจากก่อนหน้านั้นขึ้นเพียงหนึ่งครั้งในทุกหกเดือน
เงินปอนด์มีน้ำหนัก 11.9% ในดัชนีนี้ และธนาคารกลางอังกฤษ (BoE) คงอัตราดอกเบี้ยไว้ที่ 3.75% เมื่อวันพฤหัสบดี ซึ่งเป็นระดับเดิมมาตั้งแต่เดือนธันวาคม นี่คือหนึ่งในสามส่วนต่างที่กว้างขึ้นในเดือนกันยายน และกว้างขึ้นเพราะเฟดเป็นฝ่ายขยับ ไม่ใช่เพราะ BoE ระหว่างกันแล้ว ยูโร เงินเยน และเงินปอนด์รวมกันคิดเป็นมากกว่า 80% ของดัชนีนี้ ดังนั้นเหตุผลสนับสนุนจึงขึ้นอยู่กับสิ่งที่เฟดจะทำต่อไป
คำกล่าวของเจ้าหน้าที่เฟด 10 ครั้งกำลังรออยู่ข้างหน้า
ปฏิทินเศรษฐกิจสหรัฐส่วนใหญ่เป็นเรื่องของถ้อยแถลง มีกำหนดคำกล่าวของเจ้าหน้าที่เฟด 10 ครั้งระหว่างวันจันทร์ถึงวันศุกร์ โดย 3 ครั้งมาจาก Williams ประธานเฟดนิวยอร์ก และ Goolsbee ประธานเฟดชิคาโกจะเป็นผู้เริ่มก่อนในวันจันทร์เวลา 10:30 GMT ประธานเฟด Warsh ใช้เวลาตลอดช่วงดำรงตำแหน่งด้วยการปฏิเสธที่จะให้แนวทางล่วงหน้า และตอนนี้คณะกรรมการของเขากำลังจะให้แนวทางนั้นผ่านคำกล่าวถึง 10 ครั้ง
ด้านข้อมูลเศรษฐกิจมีไม่มาก ค่าเฉลี่ย 4 สัปดาห์ของการเปลี่ยนแปลงการจ้างงานจาก ADP จะประกาศในวันอังคารเวลา 12:15 GMT เทียบกับ 16.25K และดัชนีผู้จัดการฝ่ายจัดซื้อเบื้องต้นในวันพุธเวลา 13:45 GMT เป็นตัวชี้วัดการเติบโตที่สำคัญเพียงไม่กี่รายการก่อนการประชุม โดยทั้งสองตัวถูกคาดว่าจะชะลอลงแต่ยังคงอยู่เหนือระดับ 50 ทั้งหมดนี้จะส่งผลต่อการกำหนดราคาในวันที่ 28 ตุลาคม ซึ่งเป็นสิ่งที่ความได้เปรียบของดอลลาร์เหนือยูโรและเยนกำลังตั้งอยู่บนมันในขณะนี้
ระดับราคาและมุมมอง
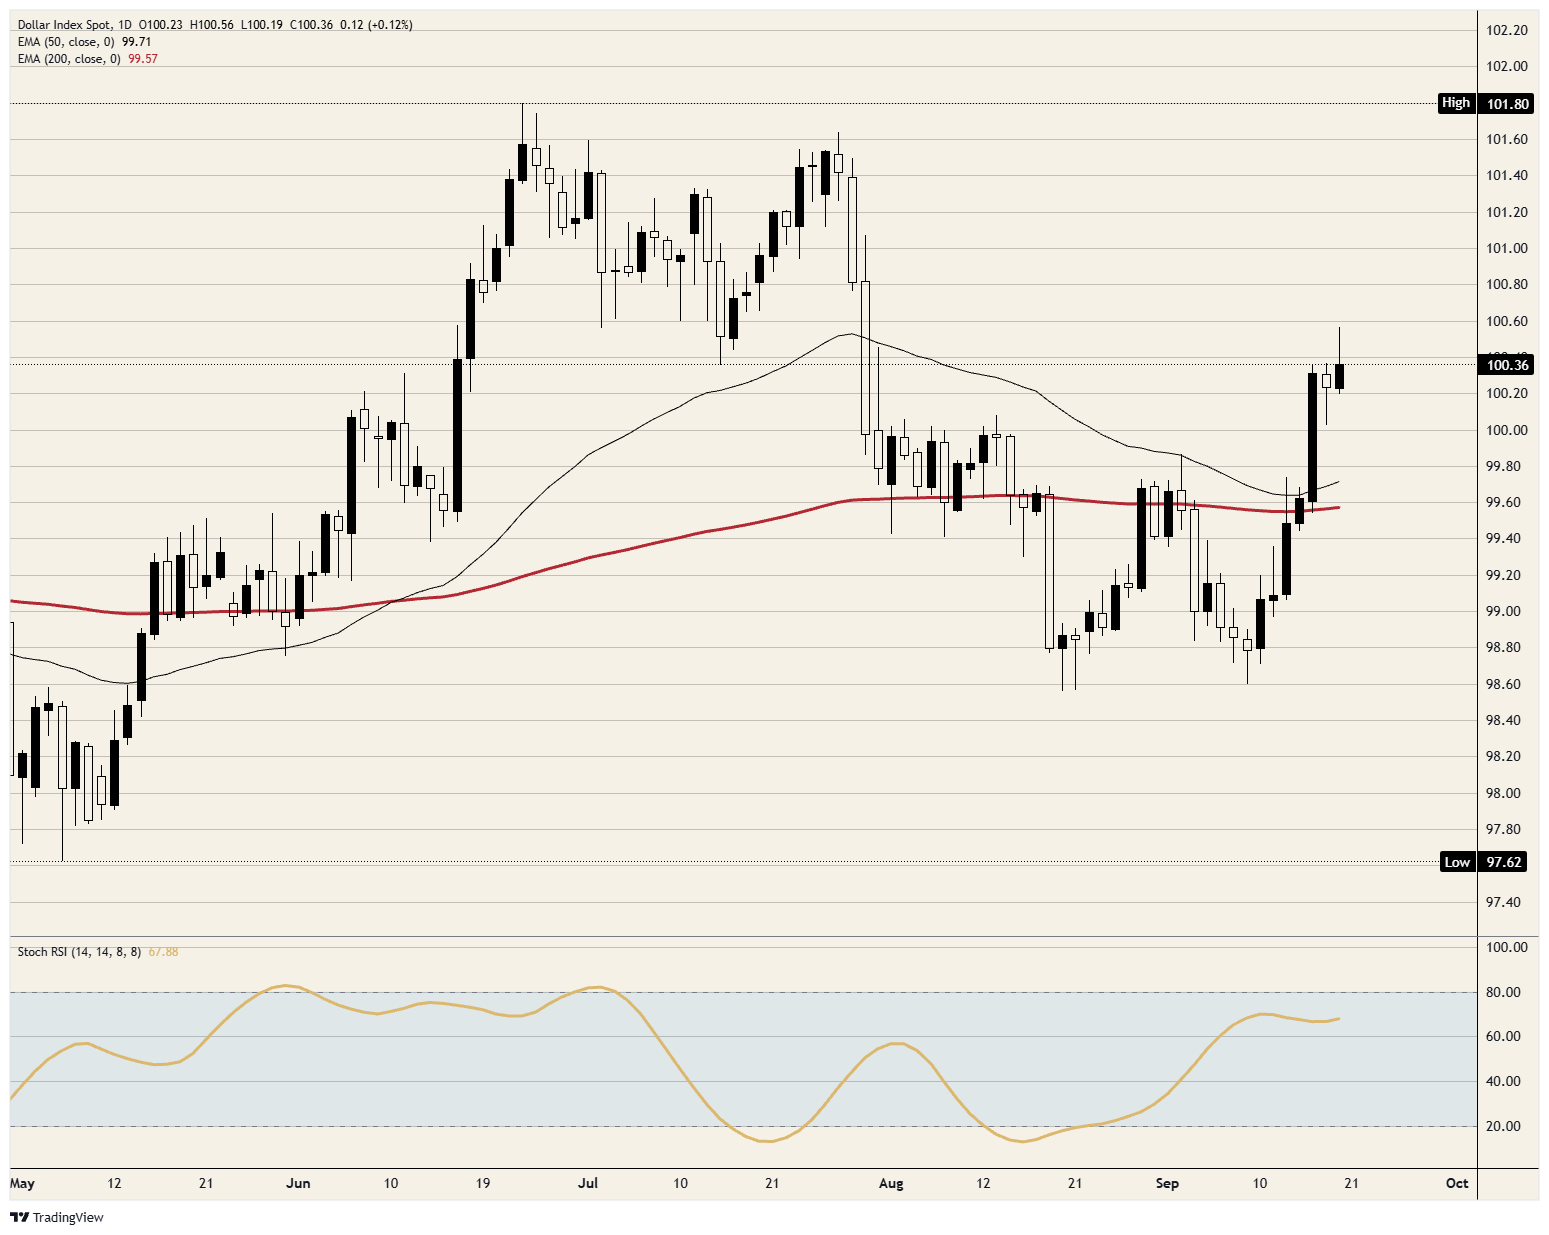
แนวต้าน: 100.50 เป็นจุดที่แรงซื้อหยุดลง โดยจุดสูงสุดของรอบการซื้อขายอยู่เหนือระดับดังกล่าวเพียงเล็กน้อย และไม่มีการซื้อขายเหนือระดับนี้อีกเลยนับตั้งแต่ปลายเดือนกรกฎาคม ถัดไปคือ 101.00 และจุดสูงสุดใกล้ 101.50 ที่ดอลลาร์ทิ้งไว้เมื่อปลายเดือนกรกฎาคม
แนวรับ: 100.00 ยังคงรับอยู่ตลอดรอบการซื้อขาย โดยจุดต่ำสุดอยู่ใกล้ 100.20 ต่ำกว่านั้นคือเส้นค่าเฉลี่ยเคลื่อนที่เอ็กซ์โปเนนเชียล 50 วัน (EMA) ใกล้ 99.70 ซึ่งเป็นระดับที่ดอลลาร์กลับขึ้นมายืนได้ในวันพุธ และยังไม่ซื้อขายต่ำกว่าระดับดังกล่าวนับจากนั้น
มุมมอง: เป็นขาขึ้นตราบใดที่ 100.00 ยังยืนอยู่ เป้าหมายแรกคือ 101.00 และเป้าหมายที่สองคือ 101.50 ดัชนี Stochastic Relative Strength Index (Stoch RSI) รายวัน ซึ่งเป็นตัวชี้วัดโมเมนตัม อยู่ใกล้ 68 และยังคงปรับขึ้น สอดคล้องกับตลาดที่กำลังไต่ระดับสูงขึ้น การปิดรายวันต่ำกว่า 99.70 จะยุติมุมมองขาขึ้น
กราฟรายวัน DXY
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์สหรัฐ
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินทางการของสหรัฐอเมริกา และเป็นสกุลเงิน ‘โดยพฤตินัย’ ของอีกหลายประเทศที่มีการใช้หมุนเวียนควบคู่กับธนบัตรท้องถิ่น ดอลลาร์สหรัฐเป็นสกุลเงินที่มีการซื้อขายมากที่สุดในโลก คิดเป็นมากกว่า 88% ของปริมาณการซื้อขายในตลาดแลกเปลี่ยนเงินตราต่างประเทศทั่วโลกทั้งหมด หรือเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวัน ตามข้อมูลปี 2022 หลังสงครามโลกครั้งที่สอง USD เข้ามาแทนที่เงินปอนด์อังกฤษในฐานะสกุลเงินสำรองของโลก ตลอดช่วงประวัติศาสตร์ส่วนใหญ่ ดอลลาร์สหรัฐมีทองคำหนุนหลัง จนกระทั่งข้อตกลง Bretton Woods ในปี 1971 ที่ทำให้มาตรฐานทองคำสิ้นสุดลง
ปัจจัยเดี่ยวที่สำคัญที่สุดที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายการเงิน ซึ่งกำหนดโดยเฟด (ธนาคารกลางสหรัฐ) เฟดมีพันธกิจสองประการ ได้แก่ การรักษาเสถียรภาพด้านราคา (ควบคุมเงินเฟ้อ) และการสนับสนุนการจ้างงานเต็มศักยภาพ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาปรับตัวขึ้นเร็วเกินไปและเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด เฟดจะปรับขึ้นอัตราดอกเบี้ย ซึ่งช่วยหนุนมูลค่าของ USD เมื่อเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจปรับลดอัตราดอกเบี้ย ซึ่งจะกดดัน Greenback
ในสถานการณ์รุนแรง เฟดยังสามารถพิมพ์ดอลลาร์เพิ่มและใช้นโยบายผ่อนคลายเชิงปริมาณ (QE) ได้ QE คือกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่ออย่างมีนัยสำคัญในระบบการเงินที่ติดขัด นี่เป็นมาตรการนโยบายที่ไม่เป็นมาตรฐาน ซึ่งใช้เมื่อสินเชื่อแห้งเหือดเพราะธนาคารไม่ยอมปล่อยกู้ให้กันเอง (จากความกลัวความเสี่ยงที่คู่สัญญาจะผิดนัด) เป็นมาตรการทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะให้ผลลัพธ์ที่จำเป็นได้ QE เป็นอาวุธหลักของเฟดในการต่อสู้กับภาวะสินเชื่อตึงตัวที่เกิดขึ้นในช่วงวิกฤตการเงินครั้งใหญ่ปี 2008 โดยเกี่ยวข้องกับการที่เฟดพิมพ์ดอลลาร์เพิ่มและนำไปซื้อพันธบัตรรัฐบาลสหรัฐเป็นหลักจากสถาบันการเงิน โดยทั่วไปแล้ว QE มักนำไปสู่ดอลลาร์สหรัฐที่อ่อนค่าลง
Quantitative tightening (QT) คือกระบวนการตรงกันข้าม โดยเฟดจะหยุดซื้อพันธบัตรจากสถาบันการเงิน และไม่นำเงินต้นจากพันธบัตรที่ถืออยู่ซึ่งครบกำหนดไปลงทุนซื้อใหม่ โดยปกติแล้วสิ่งนี้เป็นบวกต่อดอลลาร์สหรัฐ














