

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
¿Puede el Bitcoin repuntar si la Reserva Federal mantiene los tipos de interés elevados durante más tiempo?
La subida de los tipos de interés de la Reserva Federal de Estados Unidos (Fed) en septiembre, tras una pausa de tres años, para controlar unas cifras de inflación alarmantes reaviva el temor a que la menor liquidez lastre a Bitcoin (BTC), como ocurrió en el mercado bajista de 2022.
La preocupación por la inflación se remonta al encarecimiento del petróleo Brent tras el inicio de la guerra entre Estados Unidos e Irán el 28 de febrero, que sigue alterando los envíos a través del estrecho de Ormuz y afecta directamente a los mercados mundiales y al ánimo de los inversores.
Para frenar el aumento de la inflación, la Fed se ve obligada a subir los tipos de interés, lo que reduce la liquidez del mercado y la demanda tanto de los consumidores como de los productores. Como consecuencia, disminuye el apetito por el riesgo de los inversores, lo que lastra a las acciones, las criptomonedas y otros activos de alto riesgo.
Aunque el mercado ya ha descontado en gran medida la guerra, la posibilidad de que la Fed vuelva a subir los tipos, como en el ciclo de 2022, plantea una pregunta: ¿iniciará Bitcoin un nuevo ciclo bajista?
Las tensiones geopolíticas amenazan con devolver al mercado a marzo de 2022
El mercado en su conjunto teme que se repita un escenario similar al del mercado bajista de Bitcoin en 2022, cuando el petróleo Brent superó los 130 dólares por barril, lo que llevó a la Fed a subir el tipo de los fondos federales durante varios meses.
El nerviosismo del mercado aumentó cuando la Fed se vio obligada a subir los tipos de interés un cuarto de punto porcentual el 16 de septiembre, por primera vez en tres años. El tipo de los fondos federales se elevó hasta un rango objetivo del 3,75 % al 4,00 %. El índice de precios al consumo (IPC) de Estados Unidos subió al 3,7 % interanual en septiembre, frente al 3,4 % de agosto, mientras que la inflación mensual se aceleró hasta el 0,6 %.
Sin embargo, tras esta medida, la Fed mantuvo sin cambios el tipo de interés de referencia el 28 de octubre, en una decisión aprobada por 10 votos a favor y 2 en contra que apunta a nuevas subidas. La persistencia de las presiones sobre los precios podría mantener unas condiciones financieras restrictivas y limitar el capital disponible para los activos especulativos.
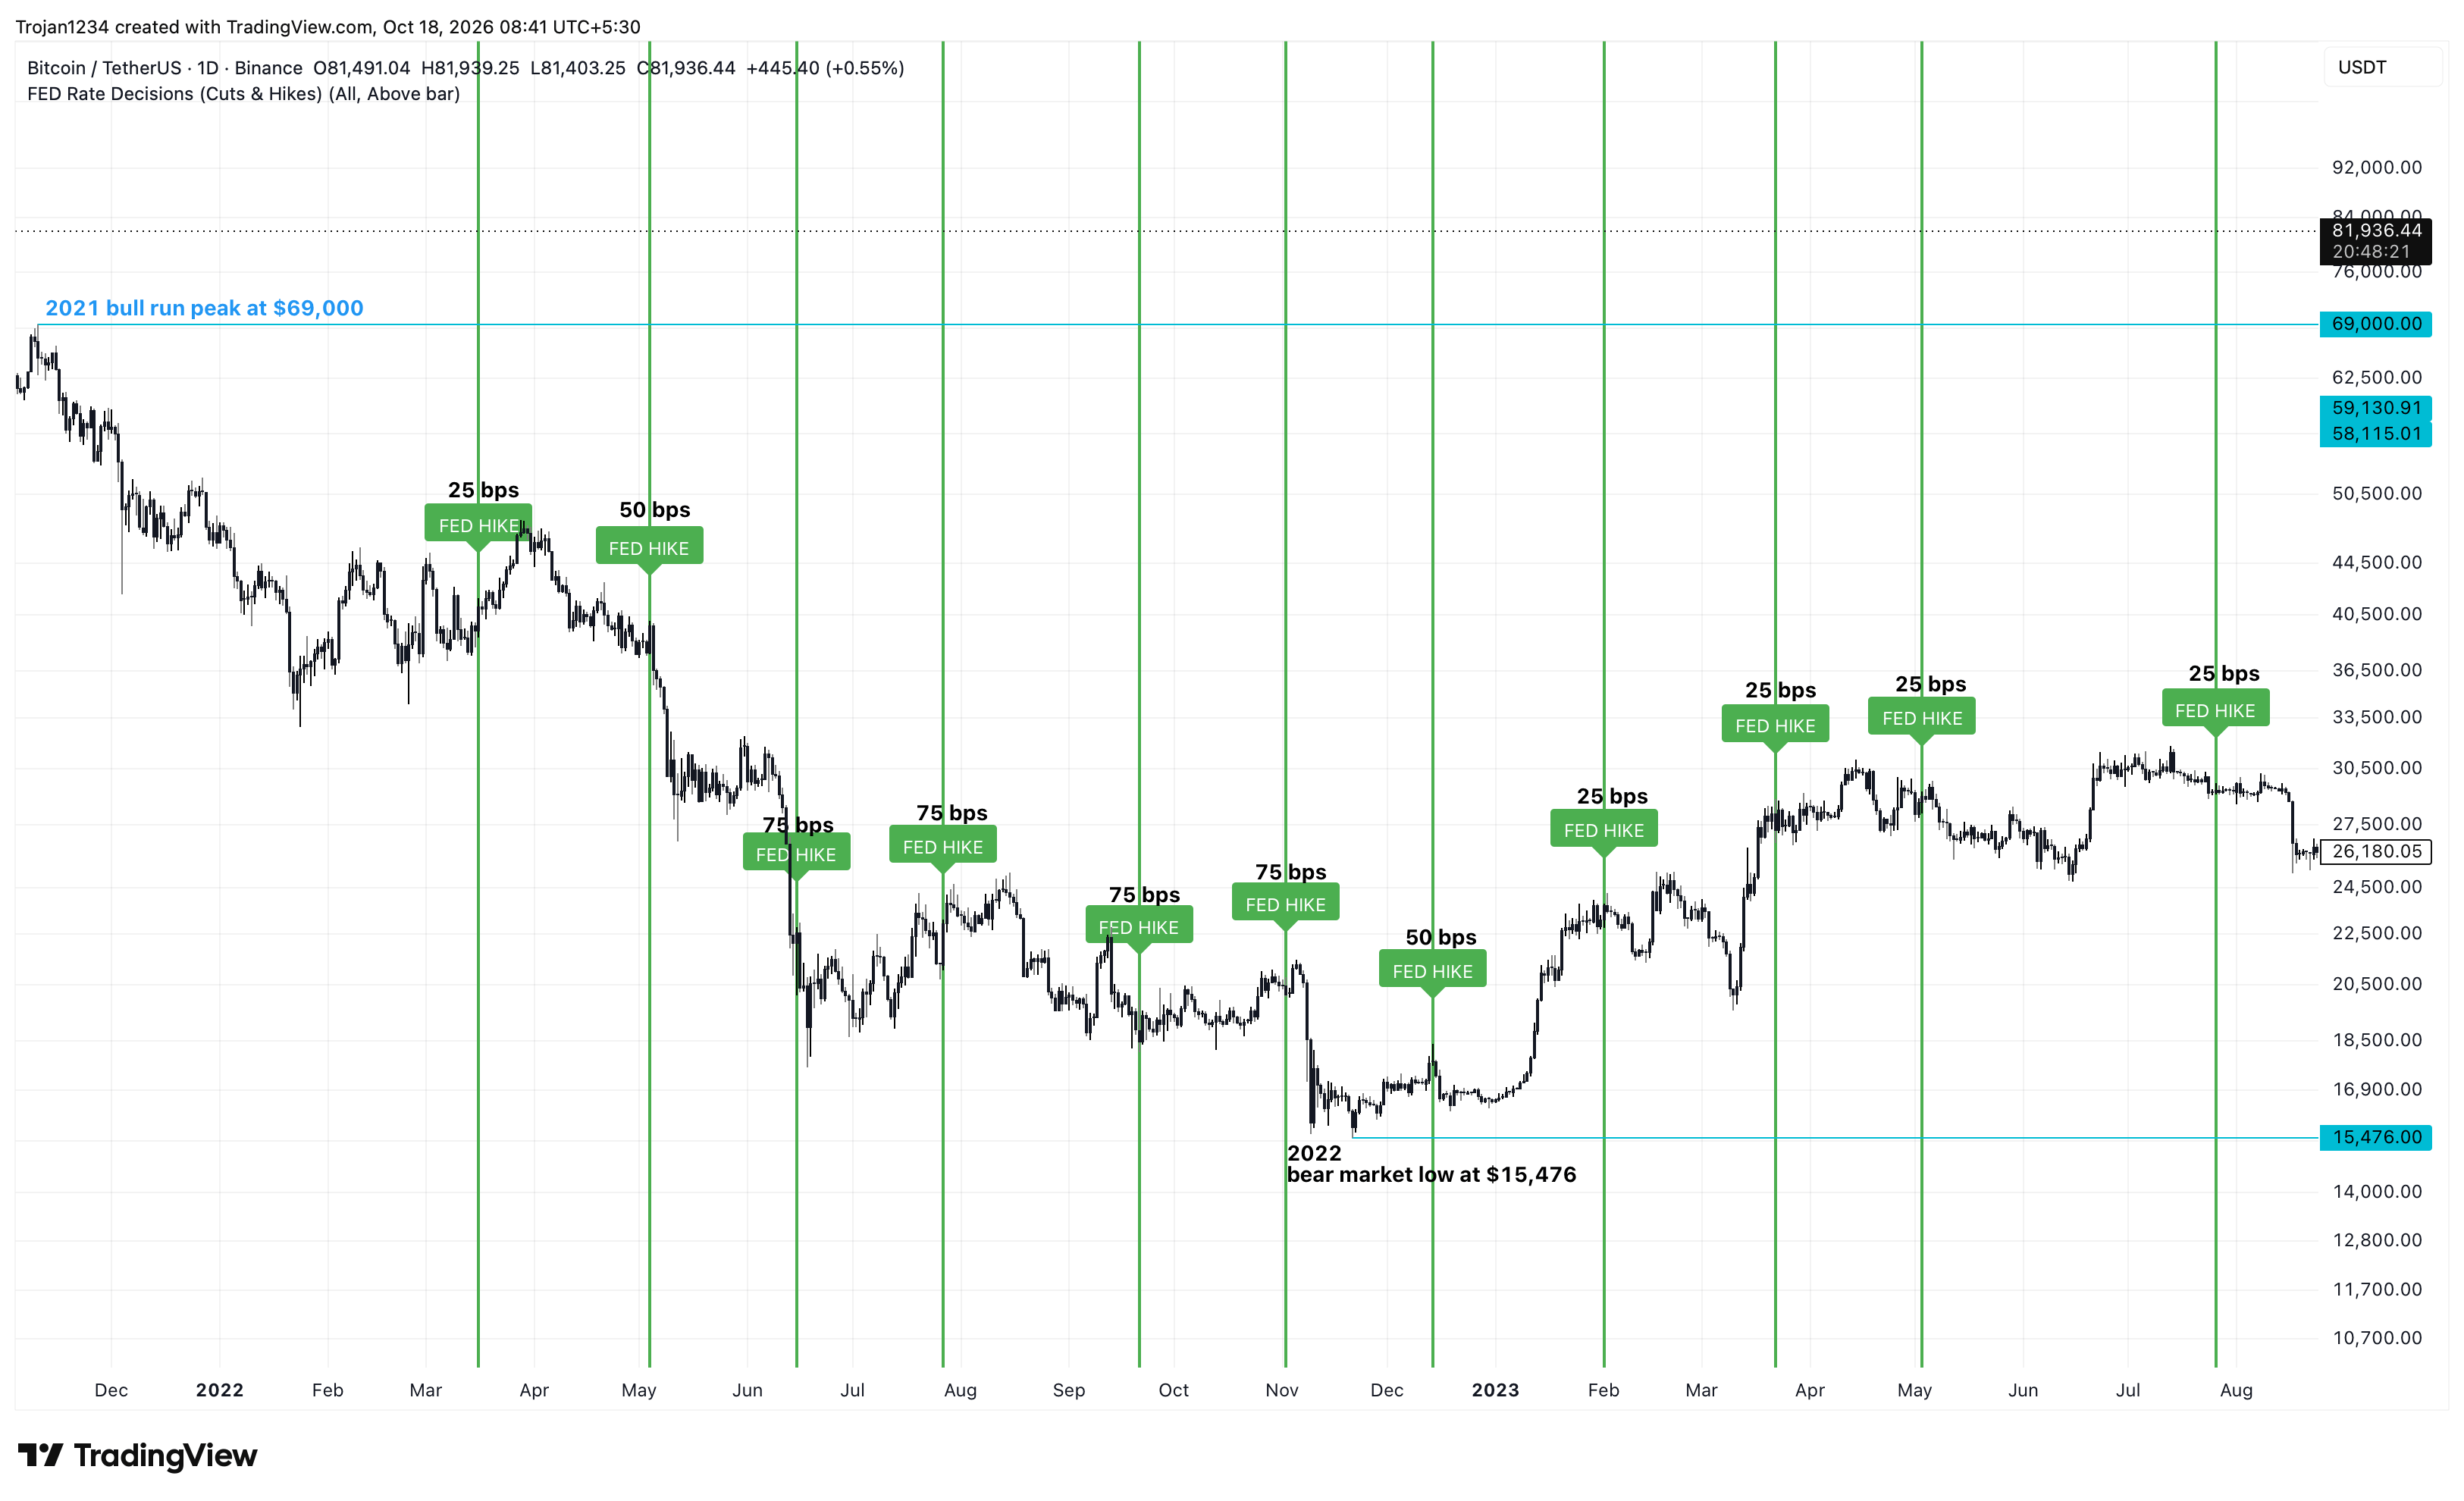
El ciclo de 2022-2023 ilustra esta compleja relación entre Bitcoin y las subidas de tipos. El precio de BTC cayó casi un 78 %, desde unos 69.000 dólares en noviembre de 2021 hasta aproximadamente 15.476 dólares en noviembre de 2022, mientras la Fed elevaba los tipos desde niveles cercanos a cero hasta el 4,25 %-4,50 %.
Las cuatro subidas consecutivas de 75 puntos básicos en 2022, intercaladas entre otras tres de menor magnitud, aceleraron el endurecimiento monetario. Junto con el colapso del ecosistema Terra, las quiebras de prestamistas de criptomonedas y el proceso de quiebra de FTX, estas subidas intensificaron la presión vendedora.
Sin embargo, Bitcoin se recuperó durante 2023, aunque la Fed siguió subiendo los tipos a un ritmo más moderado, hasta alcanzar finalmente el 5,25 %-5,50 % en julio. La recuperación pone de relieve que las expectativas del mercado, el posicionamiento y la demanda pueden tener más peso que el impacto inmediato de las subidas de tipos.
La demanda institucional podría contrarrestar la presión inflacionaria
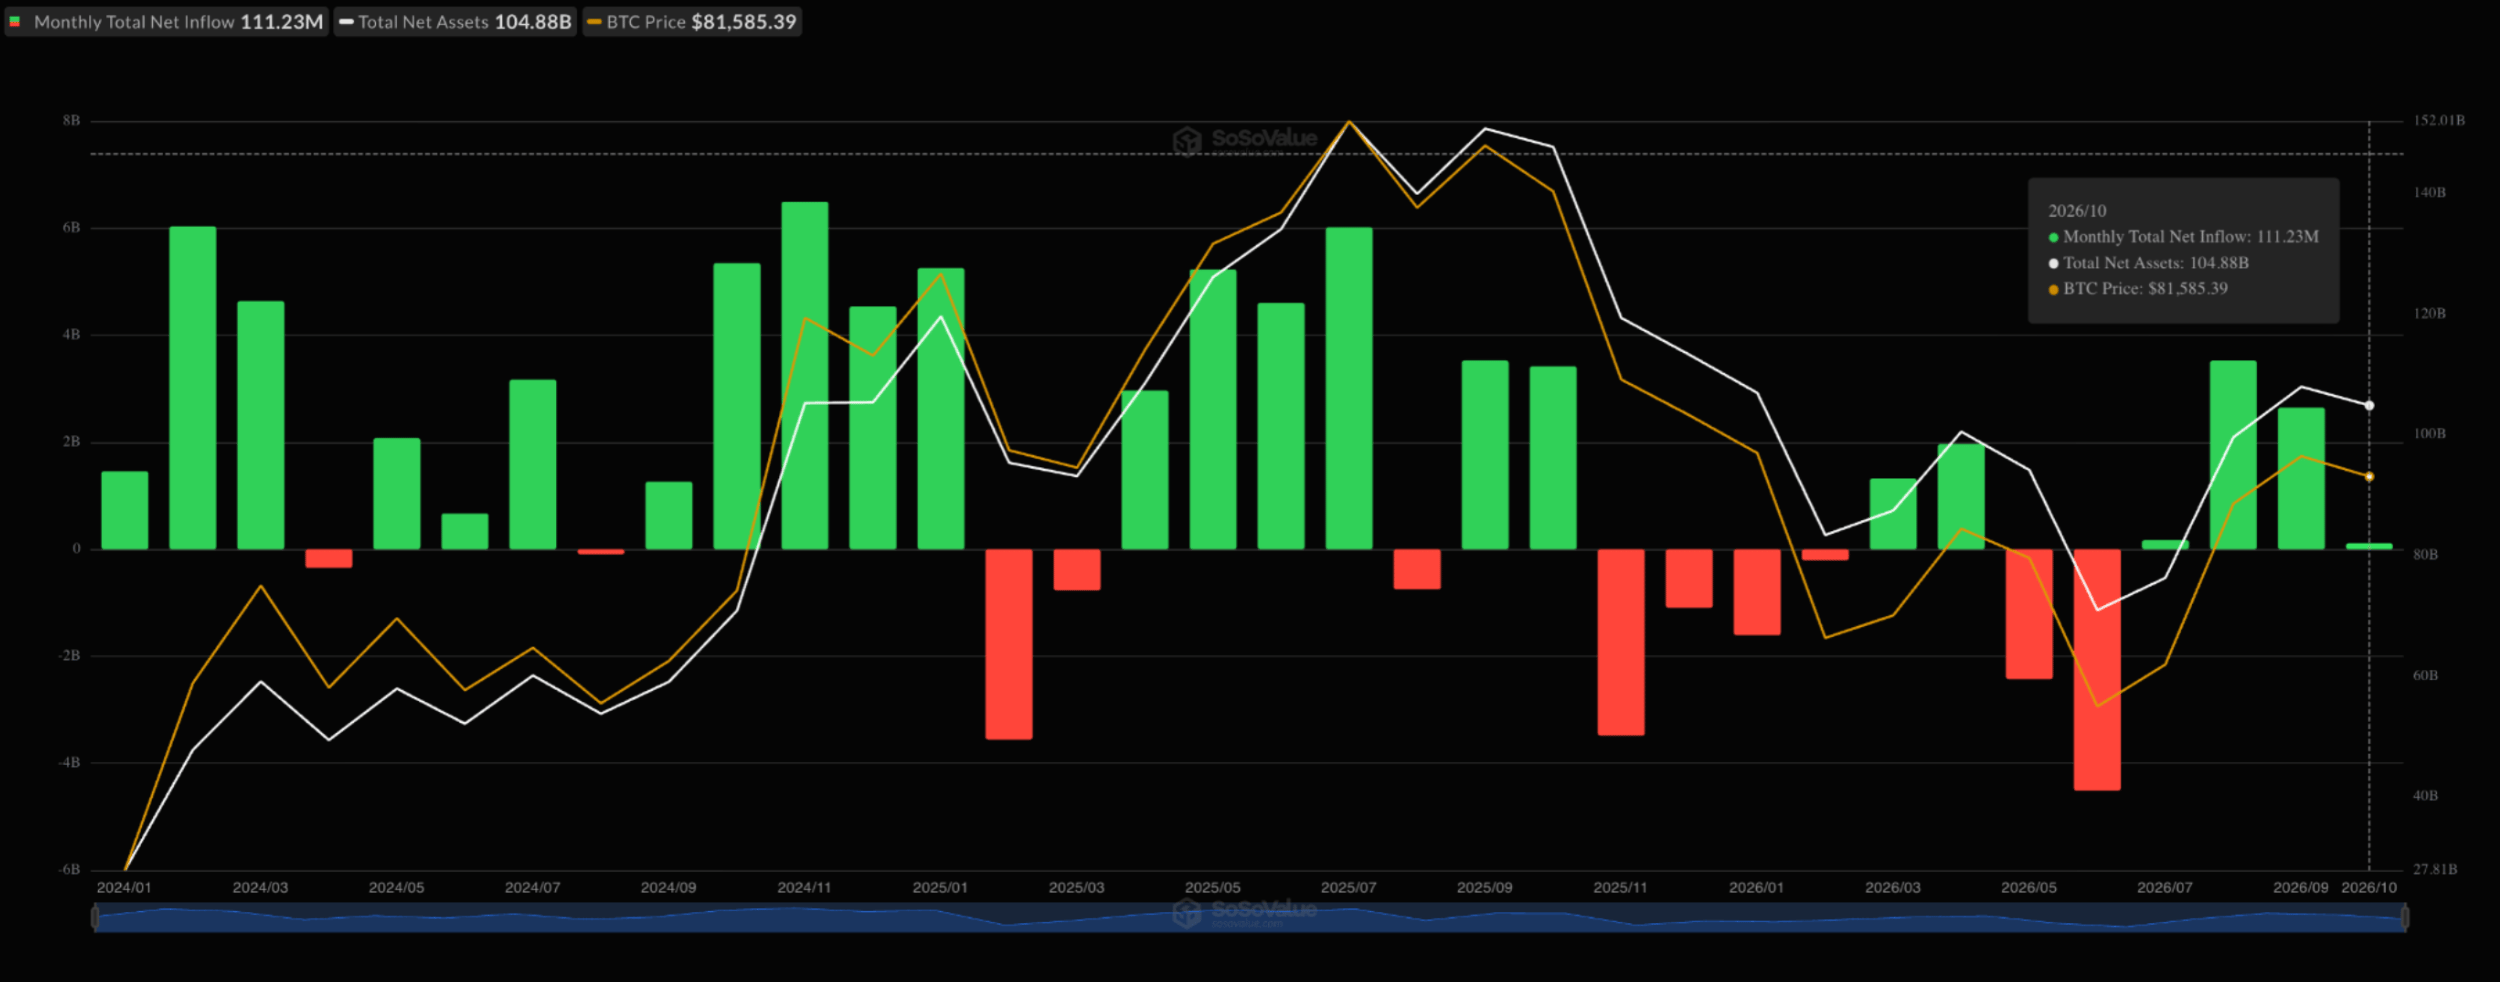
En comparación con el mercado bajista de Bitcoin de 2022, su estructura de mercado es distinta en 2026: los fondos cotizados (ETF) de Bitcoin al contado y las reservas empresariales de BTC se han convertido en importantes fuentes de demanda institucional. El ciclo de cuatro años de Bitcoin apunta a un próximo giro alcista en 2026, como ya informó FXStreet.
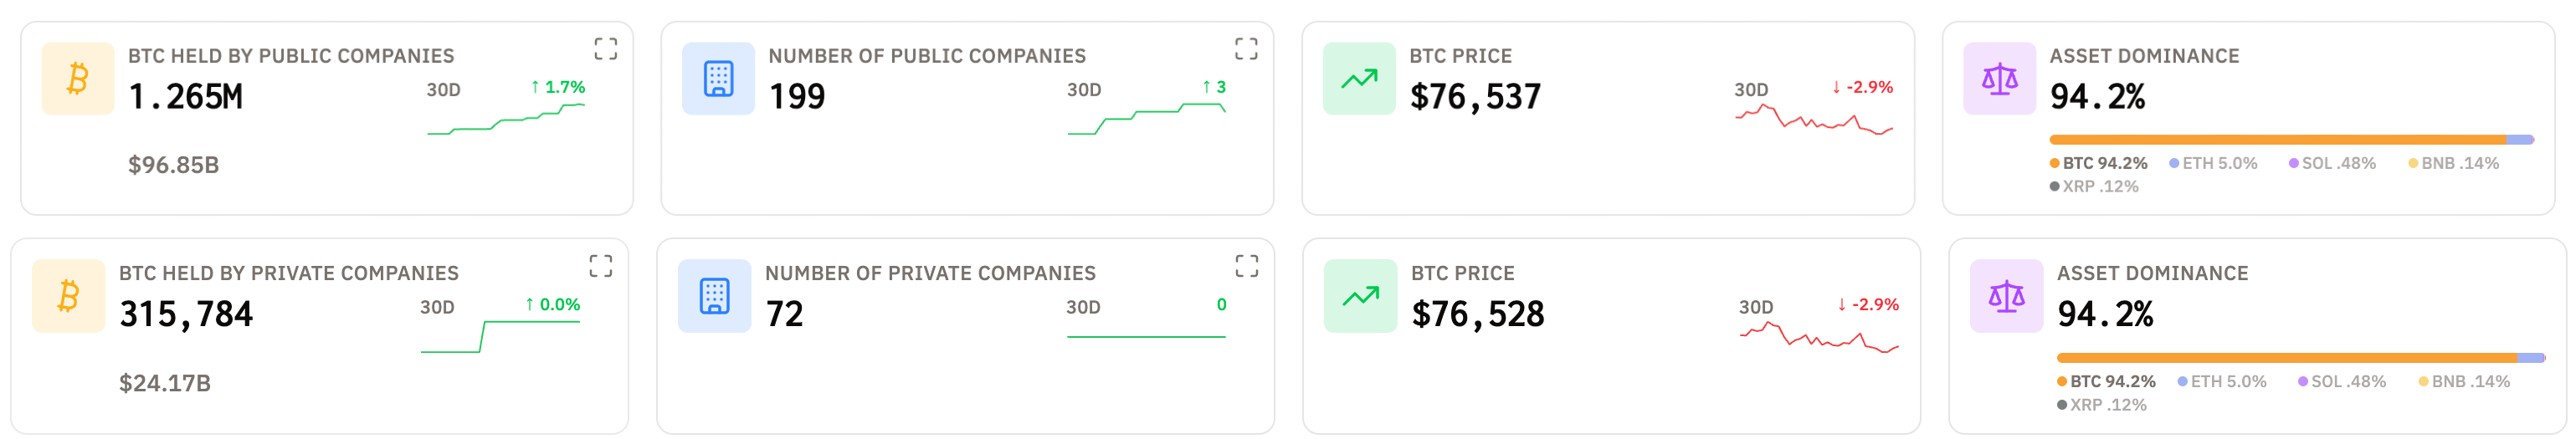
Hasta el 28 de octubre, los ETF de Bitcoin al contado de Estados Unidos han registrado 22 meses de entradas y 11 meses de salidas desde su lanzamiento en enero de 2024, con flujos netos totales de 104.900 millones de dólares. Por su parte, las empresas no cotizadas y cotizadas mantienen 103.700 millones y 22.800 millones de dólares en Bitcoin, respectivamente. Estas importantes tenencias de los ETF y las empresas, cuyas compras se financian en algunos casos mediante la emisión de acciones, deuda o valores preferentes, sostienen la demanda.
Sin embargo, una corrección prolongada de Bitcoin podría debilitar su capacidad para mantener estas posiciones, como se ha observado recientemente con la venta de parte de los BTC de Strategy para reforzar sus reservas de efectivo. Una posible oleada de subidas de tipos podría limitar la liquidez disponible para estas instituciones, ralentizar su acumulación o incluso convertir estas tenencias en una fuente de oferta.
Perspectiva experta: la dirección de análisis de activos digitales de WisdomTree aborda la resiliencia de Bitcoin ante los ETF y los riesgos de la IA
En una entrevista exclusiva con FXStreet, pregunté a Dovile Silenskyte, responsable de análisis de activos digitales de WisdomTree, por sus perspectivas para Bitcoin en un contexto de incertidumbre en el conjunto del mercado.
- El ciclo de cuatro años de Bitcoin sugiere que el mercado bajista podría terminar a finales de 2026, pero el mercado afronta presiones a la baja, con los tipos de la Fed y los riesgos geopolíticos en el punto de mira. ¿Podrían los fondos cotizados (ETF) de Bitcoin al contado, las tesorerías empresariales de activos digitales (DAT) y las tenencias gubernamentales contrarrestar estos riesgos macroeconómicos?
Lo que distingue a este ciclo es cómo llega la demanda a Bitcoin. Las carteras de inversión consolidadas, los balances empresariales y las estrategias soberanas ofrecen ahora vías que podrían ayudarlo a resistir las presiones macroeconómicas.
Los ETF al contado facilitan que los inversores destinen capital a Bitcoin mediante infraestructuras de mercado conocidas. Las tesorerías empresariales pueden aportar demanda estratégica a más largo plazo, mientras que las tenencias soberanas, si se mantienen, podrían reducir la presión vendedora potencial. Frente a la oferta limitada de Bitcoin, las compras sostenidas y el mantenimiento de posiciones a través de estas vías podrían respaldar los precios, incluso cuando la incertidumbre sobre los tipos de interés y las tensiones geopolíticas lastran el apetito por el riesgo.
Sin embargo, el respaldo estructural no elimina el riesgo cíclico. Los flujos de los ETF pueden revertirse y las compras empresariales siguen siendo sensibles a las condiciones de financiación. Una base de inversores más amplia proporciona a Bitcoin más fuentes potenciales de demanda cuando mejora el ánimo del mercado; no establece un suelo para los precios.
Por tanto, que Bitcoin toque fondo a finales de 2026 sigue siendo un escenario, no una previsión fiable. La tesis alcista más sólida se apoya en la adopción institucional [combinada] con una mejora de la liquidez mundial. Si los rendimientos reales caen y las condiciones monetarias se relajan, Bitcoin podría beneficiarse de la demanda estructural y de un entorno macroeconómico más favorable.
- Se prevé que la emisión de deuda relacionada con la inteligencia artificial (IA) alcance los 500.000 millones de dólares en 2026, lo que genera preocupación por la creciente presión sobre los mercados de bonos y de crédito. ¿Podría el auge de la inversión en IA endurecer las condiciones financieras, desviar capital de los activos especulativos y lastrar a Bitcoin?
La inversión en IA podría competir con Bitcoin por el capital a corto plazo, pero su crecimiento no tiene por qué ser mutuamente excluyente. Los inversores pueden financiar el despliegue de la IA y, al mismo tiempo, aumentar su exposición a Bitcoin.
El riesgo inmediato reside en las condiciones de financiación. Un endeudamiento elevado para financiar infraestructuras de IA podría aumentar los costes de financiación si la oferta de deuda supera la demanda de los inversores. No obstante, una mayor emisión no implica automáticamente unas condiciones financieras más restrictivas. Los fondos captados financian inversiones y circulan por la economía. Lo importante es si los mercados pueden absorber la deuda y si los proyectos generan rentabilidades que justifiquen el endeudamiento.
A largo plazo, la oportunidad más importante reside en una mayor productividad. Si la IA aporta mejoras de eficiencia que impulsen la producción y alivien las presiones inflacionarias, podría crear un entorno más favorable para la inversión, incluida la inversión en Bitcoin. Es un resultado plausible, no un beneficio garantizado del gasto en IA.
La tesis de inversión en Bitcoin también se sustenta en fundamentos distintos. Ofrece exposición a un activo digital escaso, en lugar de a los beneficios empresariales o a la capacidad de un emisor para devolver su deuda. Por tanto, su atractivo va más allá del ciclo de gasto tecnológico.
Conclusiones clave: lo que debe saber
Antes de centrarse únicamente en los factores bajistas, cabe señalar que Bitcoin muestra una gran resiliencia y se mantiene por encima de niveles de soporte clave en un contexto de incertidumbre en el conjunto del mercado. La principal diferencia para Bitcoin en un posible próximo ciclo de subidas de tipos es la demanda institucional, que podría sostener el siguiente avance duradero.
Sin embargo, estos fondos podrían no ser capaces de sostener el precio durante un periodo prolongado de subidas de tipos, mientras el mercado prevé otro incremento de 25 puntos básicos antes de que termine 2026.
Por tanto, la verdadera prueba será si la institucionalización de Bitcoin puede resistir el próximo choque de liquidez sin repetir las caídas extremas de ciclos anteriores.
Artículos destacados
1El índice del dólar estadounidense retrocede ante las esperanzas sobre las relaciones entre EE. UU. e Irán, que frenan la demanda de activos refugio2Previsión del precio de la plata: el XAG/USD se desploma a un nuevo mínimo desde noviembre, cerca de los 51,00 dólares3El dólar canadiense se fortalece pese a la moderación de la presión del petróleo4El euro prolonga su recuperación desde el mínimo del año tras la decisión del BCE y recupera los 1,1200 frente a un dólar débil5La libra esterlina sube ante las perspectivas de una postura restrictiva del Banco de Inglaterra y la debilidad del dólar estadounidense6¿Puede el Bitcoin repuntar si la Reserva Federal mantiene los tipos de interés elevados durante más tiempo?7El Banco Popular de China fija el tipo de cambio de referencia del USD/CNY en 6,7138 frente al 6,7147 anterior8El dólar neozelandés tiene dificultades para atraer compradores, mientras la debilidad del USD limita las pérdidas9XRP cae un 6 % pese a los ingresos anualizados previstos de 900 millones de dólares de Ripple


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados