

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Dow Jones Industrial Average büßt Gewinne der Zwischenwahl-Rally angesichts der Kritik an Rechenzentren ein
- DJIA gibt die Kursgewinne vom Mittwoch ab und fällt angesichts des Widerstands gegen Rechenzentren auf den tiefsten Stand seit dem 14. Oktober.
- Goldman Sachs und Caterpillar sind für rund ein Drittel der Punktverluste verantwortlich, Nvidia für etwa 6 %.
- Die Beschäftigungszahlen für Oktober werden am Freitag um 13:30 Uhr GMT veröffentlicht. Erwartet werden 65.000 neue Stellen nach 29.000 im September.
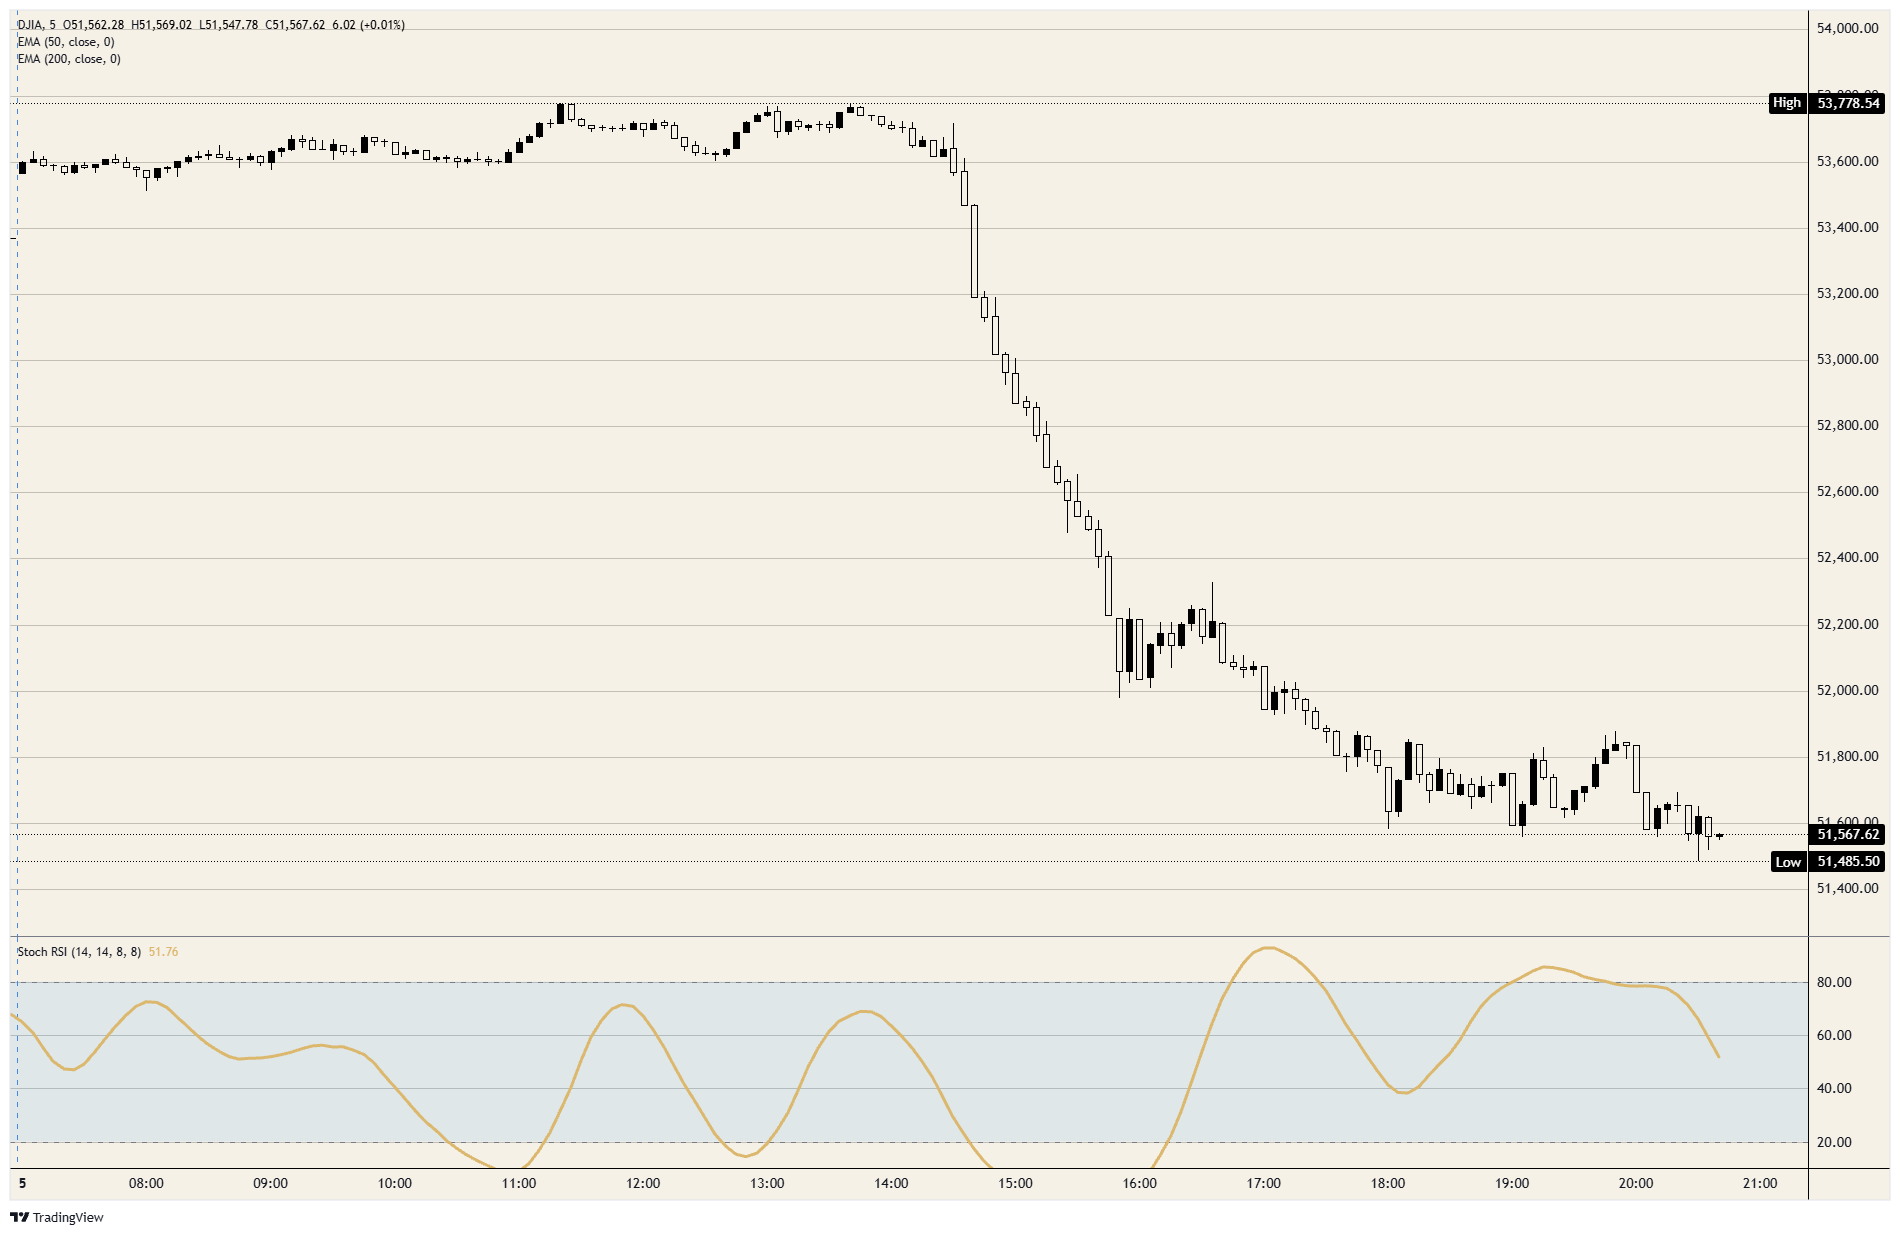
Am Mittwoch verzeichnete der Dow Jones Industrial Average seinen besten Handelstag seit April 2025, und am Donnerstag steuert er auf seinen schlechtesten seit demselben Monat zu, ausgelöst durch dasselbe Wahlergebnis. Der Index notiert knapp über 51.500 Punkten, unter dem Schlussstand vom Dienstag und auf dem tiefsten Niveau seit dem 14. Oktober. Neunundzwanzig seiner dreißig Mitglieder liegen im Minus. Das dreißigste ist Coca-Cola (KO).
Die Verkaufswelle begann bei den Chipherstellern und griff anschließend auf andere Branchen über. Der Nasdaq Composite liegt mehr als 10 % unter seinem Rekordstand vom Oktober, und Chipaktien steuern als Gruppe auf ihren schlechtesten Handelstag seit März 2020 zu. Der Cboe-Volatilitätsindex (VIX) erreichte mit 28 den höchsten Stand seit dem 31. März. Anleger werten das Ergebnis vom Dienstag als Votum über den Ausbau der Rechenzentren. Im Dow ist dieses Anlagethema weniger stark vertreten als in den beiden anderen Indizes.
Goldman Sachs belastete den Index dreimal so stark wie Nvidia
Der Dow ist preisgewichtet. Der Einfluss eines Mitglieds auf den Index richtet sich daher nach dessen Aktienkurs, nicht nach der Größe des Unternehmens. Goldman Sachs (GS) macht bei einem Kurs von etwa 870 US-Dollar je Aktie ein Zehntel des Index aus. Der Kursrückgang um rund 6 % ist für etwa ein Fünftel der Punktverluste verantwortlich. Nvidia (NVDA) hat bei einem Kurs von etwa 180 US-Dollar ein Indexgewicht von 2 %. Der Kursrückgang um 9 % trägt rund 6 % zu den Verlusten bei. Ein Unternehmen mit einem Börsenwert von 4 Billionen US-Dollar verlor prozentual mehr als die Bank, bewegte den Dow aber nur etwa ein Drittel so stark.
Caterpillar (CAT) ist der zweitgrößte Belastungsfaktor. Im dritten Quartal, dessen Zahlen am 29. Oktober vorgelegt wurden, stieg der Umsatz im Bereich Stromerzeugung um 30 % auf 3,42 Milliarden US-Dollar. Dabei handelte es sich überwiegend um Turbinen und Großmotoren für Rechenzentren. Damit ist Caterpillar das Indexmitglied mit der unmittelbarsten Verbindung zu jenem Ausbau, den die Wahl infrage gestellt hat. Fünf der größten US-Technologieunternehmen sind im Index vertreten: Apple, Amazon, Alphabet, Microsoft und Nvidia. Zusammen sind sie für weniger als ein Fünftel des Rückgangs verantwortlich. Die übrigen vier Fünftel entfallen auf Banken, Industrie- und Gesundheitsunternehmen sowie die restlichen Indexmitglieder.
Die Banken haben ein zweites Problem. Es wird erwartet, dass Senatorin Elizabeth Warren im Januar den Vorsitz des Bankenausschusses des Senats übernimmt. Sie hat die Aufsichtsbehörden bereits aufgefordert, drei Vorschläge zu den Eigenkapitalanforderungen für Banken zurückzuziehen. JPMorgan (JPM) verliert rund 4 %. Durch die Preisgewichtung kommen JPMorgan und Goldman im Dow zusammen auf etwa 14 %, verglichen mit rund 2 % im S&P 500. Die Haltung des Ausschusses zu den Eigenkapitalanforderungen für Banken belastet diesen Index daher weitaus stärker als den breiten Marktindex.
Der Widerstand nahm bereits im März legislative Form an
Der Gesetzentwurf für ein Moratorium wurde am 25. März eingebracht. Senator Bernie Sanders und die Abgeordnete Alexandria Ocasio-Cortez legten den AI Data Center Moratorium Act vor, der Neubauten stoppen soll, bis der Kongress eine Regulierung für künstliche Intelligenz (KI) verabschiedet. Sanders bekräftigte diese Forderung am Mittwoch nach Bekanntgabe der Ergebnisse. Bis dahin hatten Abgeordnete in mindestens elf Bundesstaaten eigene Baustopps vorgeschlagen.
Am Dienstag standen mehr als 40 lokale Vorlagen zu Rechenzentren zur Abstimmung, und bei nahezu allen sprachen sich die Wähler für Beschränkungen aus. Sowohl in Texas als auch in Ohio, wo sich der Ausbau konzentriert, gewannen die Demokraten jeweils den Senatssitz und das Gouverneursamt. In den Wahlkämpfen waren Rechenzentren ein Thema gewesen. Fitch erklärte, ein großer Teil der geplanten Kapazitäten in Texas, Georgia und Ohio könnte auf regulatorische Hürden stoßen. UBS schätzt, dass Baustopps etwa 30 % der für 2028 geplanten Kapazitäten gefährden könnten. Alphabet (GOOGL) kündigte während des Handelstages ein Rechenzentrum in Wyoming im Wert von 17 Milliarden US-Dollar an. Die Aktie fiel dennoch wie die anderen.
Vor den Beschäftigungszahlen am Freitag ist die Dezember-Entscheidung bereits eingepreist
Die Daten vom Donnerstag waren positiv für die Konjunktur, fanden im Handel aber keine Beachtung. Die Erstanträge auf Arbeitslosenhilfe sanken in der Woche bis zum 31. Oktober auf 189.000 gegenüber einer Prognose von 196.000 und erreichten damit erneut den niedrigsten Stand seit 1969. Die Produktivität stieg im dritten Quartal um 3,6 % gegenüber erwarteten 2,5 %, während die Lohnstückkosten um 0,7 % sanken. Es war der erste Rückgang seit dem zweiten Quartal 2025. Die Rendite zehnjähriger US-Staatsanleihen fiel dennoch auf etwa 4,85 %.
Beth Hammack, Präsidentin der Fed von Cleveland, sagte, sie sehe einen auf die gesamte Wirtschaft übergreifenden Inflationsdruck und eine mögliche Stärkung des Arbeitsmarkts. Tom Barkin, Präsident der Fed von Richmond, bezeichnete die Inflation als das wichtigste Risiko für die Fed und erklärte, der Ausbau der KI-Infrastruktur habe die Nachfrage zusätzlich angekurbelt. Er sagte außerdem, Rechenzentren beschäftigten zu wenige Menschen, um in ihren Standortgemeinden eine natürliche Unterstützerbasis zu haben. Die Fed beließ den Leitzins am 28. Oktober bei 3,75 % bis 4,00 %. Vor Handelsbeginn war an den Terminmärkten eine Zinserhöhung bei der Sitzung am 9. Dezember mit einer Wahrscheinlichkeit von knapp 80 % eingepreist.
Die Beschäftigungszahlen für Oktober werden am Freitag um 13:30 Uhr GMT veröffentlicht. Erwartet werden 65.000 neue Stellen nach 29.000 im September. Die Arbeitslosenquote dürfte unverändert bei 4,2 % liegen, der Anstieg der durchschnittlichen Stundenlöhne bei 0,3 % gegenüber dem Vormonat. Ein Wert nahe der Prognose würde die Erwartung einer Zinserhöhung im Dezember aufrechterhalten und zum dominierenden Thema vom Donnerstag, dem langsameren Ausbau der Rechenzentren, höhere Finanzierungskosten hinzufügen. Ein schwächerer Wert würde die Wahrscheinlichkeit einer Zinserhöhung senken und stattdessen eine schwächere Konjunktur in den Vordergrund rücken. Das wäre ein anderer Grund, denselben Index zu verkaufen. Der Bericht vom Freitag ist der erste von zwei Beschäftigungsberichten, die der Fed vor dem 9. Dezember vorliegen werden. Der Terminmarkt hat die Entscheidung dieser Sitzung bereits eingepreist, bevor einer der beiden Berichte veröffentlicht wurde.
Der 200-Tage-Durchschnitt rückt in Reichweite
Widerstand: Der exponentielle gleitende 50-Tage-Durchschnitt (EMA) bei rund 52.150 Punkten bildet die erste Marke. Der Schlusskurs vom Mittwoch lag erstmals seit dem 29. Oktober darüber, doch das hielt nur einen Handelstag. Oberhalb davon liegen das Hoch von Ende Oktober bei rund 52.900 Punkten und das vorbörsliche Hoch vom Donnerstag knapp unter 53.800 Punkten, an dem die Rally nach dem Wahlergebnis endete.
Unterstützung: Das Donnerstagstief knapp unter 51.500 Punkten ist der niedrigste Stand seit dem 14. Oktober. Das Tief vom 14. Oktober bei rund 51.400 Punkten ist die nächste Marke darunter. Anschließend folgen die Tiefs von Anfang Oktober bei rund 51.000 Punkten, die die Basis für den am 1. Oktober begonnenen Anstieg bildeten.
Ausrichtung: Short-Positionen bevorzugen, solange der 50-Tage-EMA bei rund 52.150 Punkten auf Schlusskursbasis den Anstieg begrenzt. Das erste Ziel sind die Tiefs von Anfang Oktober bei rund 51.000 Punkten, das zweite der 200-Tage-EMA bei rund 50.800 Punkten. Auf diesem Niveau wurde der Index zuletzt am 7. April gehandelt. Der tägliche Stochastic Relative Strength Index (Stoch RSI) liegt bei etwa 57, hat damit vom Hoch Ende Oktober aus ungefähr die Hälfte des Weges nach unten zurückgelegt und fällt weiter. Ein Tagesschlusskurs zurück über 52.150 Punkten würde den Donnerstag ebenso wie den Mittwoch zu einem eintägigen Ereignis machen und die Short-Position beenden.
Dow Jones Industrial Average: 5-Minuten-Chart
Häufig gestellte Fragen zum Dow Jones
Der Dow Jones Industrial Average, einer der ältesten Aktienindizes der Welt, setzt sich aus den 30 meistgehandelten Aktien der USA zusammen. Der Index ist preisgewichtet und nicht nach Marktkapitalisierung gewichtet. Er wird berechnet, indem die Kurse der enthaltenen Aktien addiert und durch einen Faktor geteilt werden, der derzeit 0,152 beträgt. Der Index wurde von Charles Dow gegründet, der auch das Wall Street Journal gründete. In späteren Jahren wurde kritisiert, dass er nicht repräsentativ genug für den breiten Markt sei, da er im Gegensatz zu breiter gefassten Indizes wie dem S&P 500 nur 30 Konzerne abbildet.
Viele unterschiedliche Faktoren beeinflussen den Dow Jones Industrial Average (DJIA). Der wichtigste ist die Gesamtentwicklung der enthaltenen Unternehmen, wie sie aus deren vierteljährlichen Ergebnisberichten hervorgeht. Auch makroökonomische Daten aus den USA und der Welt spielen eine Rolle, da sie die Anlegerstimmung beeinflussen. Das von der US-Notenbank Federal Reserve (Fed) festgelegte Zinsniveau wirkt sich ebenfalls auf den DJIA aus, weil es die Kreditkosten bestimmt und viele Unternehmen stark auf Kredite angewiesen sind. Daher kann die Inflation ebenso wie andere Kennzahlen, die die Entscheidungen der Fed beeinflussen, ein wesentlicher Treiber sein.
Die Dow-Theorie ist eine von Charles Dow entwickelte Methode zur Ermittlung des übergeordneten Trends am Aktienmarkt. Ein wesentlicher Schritt besteht darin, die Bewegungsrichtung des Dow Jones Industrial Average (DJIA) mit der des Dow Jones Transportation Average (DJTA) zu vergleichen und nur Trends zu folgen, bei denen sich beide in dieselbe Richtung bewegen. Das Handelsvolumen dient als Bestätigungskriterium. Die Theorie verwendet Elemente der Analyse von Hoch- und Tiefpunkten. Dows Theorie unterscheidet drei Trendphasen: die Akkumulation, in der professionelle Anleger zu kaufen oder zu verkaufen beginnen; die öffentliche Beteiligung, in der die breite Anlegerschaft einsteigt; und die Distribution, in der die professionellen Anleger aussteigen.
Es gibt verschiedene Möglichkeiten, den DJIA zu handeln. Eine davon sind ETFs, mit denen Anleger den DJIA als einzelnes Wertpapier handeln können, anstatt Aktien aller 30 enthaltenen Unternehmen kaufen zu müssen. Ein bekanntes Beispiel ist der SPDR Dow Jones Industrial Average ETF (DIA). DJIA-Futures ermöglichen es Händlern, auf den künftigen Wert des Index zu spekulieren. Optionen gewähren das Recht, aber nicht die Pflicht, den Index in der Zukunft zu einem vorab festgelegten Preis zu kaufen oder zu verkaufen. Investmentfonds ermöglichen Anlegern, einen Anteil an einem diversifizierten Portfolio aus DJIA-Aktien zu erwerben und so an der Entwicklung des gesamten Index teilzuhaben.
BELIEBTE ARTIKEL
1Yen legt nach BoJ-Sitzungsprotokoll zu – Ueda und US-Arbeitsmarktbericht am Freitag im Fokus2Neuseeland wählt am Samstag, während der Kiwi wieder unter 0,5600 notiert3Anstehende US-Arbeitsmarktdaten am Freitag belasten den vom Einmonatshoch zurückgefallenen Euro4Pfund gibt Gewinne nach BoE-Zinserhöhung vor US-Arbeitsmarktbericht am Freitag wieder ab5Mexikanischer Peso unter Druck: Überraschende Zinssenkung der Banxico schürt Erwartungen weiterer Lockerungen6Ethereum-Kursprognose: ETH fällt um 7 %, da der Ausverkauf im KI-Sektor den Kryptomarkt belastet7Dow Jones Industrial Average büßt Gewinne der Zwischenwahl-Rally angesichts der Kritik an Rechenzentren ein8Chinesischer Yuan: Widerstand der PBoC begrenzt Aufwertung – Societe Generale9Gold steigt über 4.100 US-Dollar, während der NASDAQ 100 einbricht und die Erwartungen einer Zinserhöhung im Dezember nachlassen


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten