

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ดอลลาร์แคนาดาแกว่งกลับไปกลับมา ขณะที่เจ้าหน้าที่เฟดมีความเห็นแตกต่างกันเกี่ยวกับจังหวะเวลาการขึ้นอัตราดอกเบี้ย
- USD/CAD แตะระดับสูงกว่า 1.4200 เป็นครั้งแรกนับตั้งแต่ต้นเดือนกรกฎาคม ก่อนอ่อนตัวลงจากถ้อยแถลงของเฟด
- BoC เลื่อนการเข้าซื้อพันธบัตรครั้งแรกออกไปเป็นปลายปี 2027 และอาจเป็นปี 2028
- คาดว่า Core PCE ของสหรัฐจะเพิ่มขึ้น 0.3% MoM ในวันพุธ จาก 0.2%
ปัจจัยกระตุ้นจากฝั่งแคนาดา 2 ประการในวันอังคาร ได้แก่ เศรษฐกิจเดือนกรกฎาคมที่ทรงตัว และการเริ่มเข้าซื้อพันธบัตรของธนาคารกลางแคนาดา (BoC) ที่ล่าช้าออกไป ไม่ได้ส่งผลต่อ USD/CAD มากนัก โดยคู่เงินนี้ทะลุ 1.4200 เป็นครั้งแรกนับตั้งแต่ต้นเดือนกรกฎาคม ก่อนจะย่อตัวลงสองครั้ง การอ่อนตัวครั้งที่สองเริ่มขึ้นหลังจากวิลเลียมส์ ประธานเฟดนิวยอร์ก ซึ่งเป็นผู้มีสิทธิ์ลงคะแนนถาวรด้านอัตราดอกเบี้ย กล่าวว่า ยังไม่มีความจำเป็นเร่งด่วนที่จะขึ้นดอกเบี้ยอีกครั้ง ข่าวจาก BoC มาจากเวทีการประชุมในแมนฮัตตัน ขณะที่ถ้อยแถลงของเฟดที่ส่งผลต่อ Loonie นั้นเกิดขึ้นที่บัฟฟาโล ซึ่งอยู่ไม่ไกลจากออนแทรีโอ
ยังไม่เร่งด่วน แต่ยังคงหมายถึงการขึ้นดอกเบี้ยอีกหนึ่งครั้งในปีนี้
ตำแหน่งงานว่างของสหรัฐลดลงสู่ 7.079 ล้านตำแหน่งในเดือนสิงหาคม เทียบกับคาดการณ์ที่ 7.23 ล้านตำแหน่ง และ USD/CAD ฟื้นตัวจากการย่อตัวก่อนที่ผู้ว่าการเฟด Barr จะกล่าวสุนทรพจน์ โดยคู่เงินนี้พยายามขึ้นทดสอบจุดสูงสุดของรอบอีกครั้ง หลังจากผู้ว่าการ Barr กล่าวที่ดีทรอยต์ว่า ราคาพลังงานที่สูงและการลงทุนด้านปัญญาประดิษฐ์หมายความว่าน่าจะยังจำเป็นต้องขึ้นดอกเบี้ยเพิ่มเติม ประธานวิลเลียมส์กล่าวว่า การขึ้นดอกเบี้ยอีกหนึ่งครั้งอาจเหมาะสมในช่วงปลายปีนี้ และการปรับขึ้นเมื่อวันที่ 16 กันยายนสู่ระดับ 3.75%-4.00% ทำให้เฟดมีเวลารอข้อมูลเพิ่มเติม
สัญญาฟิวเจอร์สอัตราดอกเบี้ยเฟดยังคงสะท้อนโอกาสราว 70% ที่จะมีการขึ้นดอกเบี้ยในเดือนตุลาคม ซึ่งทำให้ปัจจัยส่วนใหญ่ที่สนับสนุน USD/CAD ให้สูงขึ้นยังคงอยู่ ช่วงเวลามีความสำคัญเพราะธนาคารกลางทั้งสองแห่งจะตัดสินใจในวันที่ 28 ตุลาคม การขึ้นดอกเบี้ยของ BoC ในวันที่เฟดคงดอกเบี้ยจะเป็นผลลัพธ์ที่ช่วยลดช่องว่างระหว่างอัตราดอกเบี้ยของทั้งสองฝ่าย ประธานวิลเลียมส์ไม่คาดว่าเงินเฟ้อจะกลับสู่เป้าหมายของเฟดก่อนปี 2028 และมองว่าไม่มีความจำเป็นต้องเร่งรีบ
เศรษฐกิจชะงักตามคาด และการเข้าซื้อพันธบัตรของ BoC ถูกเลื่อนออกไปอีกครั้ง
Statistics Canada ระบุว่าเศรษฐกิจทรงตัวในเดือนกรกฎาคม ตรงตามคาด หลังจากขยายตัว 0.4% ในเดือนมิถุนายน ภาคก่อสร้างเพิ่มขึ้น 1.3% โดยการก่อสร้างอาคารที่ไม่ใช่ที่อยู่อาศัยมีเดือนที่ดีที่สุดนับตั้งแต่ต้นปี 2022 จากงานก่อสร้างโรงพยาบาลแห่งใหม่ในโตรอนโต และภาคสาธารณูปโภคเพิ่มขึ้น 1.7% ท่ามกลางคลื่นความร้อน ซึ่งร่วมกันชดเชยการลดลงที่นำโดยภาคการผลิตที่หดตัว 0.9%
การประเมินเบื้องต้นของ Statistics Canada สำหรับเดือนสิงหาคมอยู่ที่ 0.2% และ National Bank of Canada ประเมินว่านั่นทำให้ไตรมาส 3 มีแนวโน้มขยายตัวใกล้ 2.0% ในรูปแบบ annualized สูงกว่าคาดการณ์ของ BoC ที่ 1.5% ผู้ว่าการ BoC Macklem กล่าวเมื่อวันที่ 2 กันยายนว่า BoC พร้อมที่จะขึ้นอัตราดอกเบี้ยมากกว่าหนึ่งครั้ง หากเงินเฟ้อยังคงสูงเกินไป ตลาดสว็อปสะท้อนโอกาสมากกว่ากึ่งหนึ่งเล็กน้อยสำหรับการขึ้นดอกเบี้ยในวันที่ 28 ตุลาคม และไตรมาสที่ออกมาดีกว่าคาดก็เป็นส่วนหนึ่งของเหตุผลสนับสนุน
BoC ระบุระหว่างการปรากฏตัวของรองผู้ว่าการ Gravelle ในงานประชุมของ Bloomberg ที่นิวยอร์กว่า การเข้าซื้อพันธบัตรรัฐบาลแคนาดาอาจเริ่มได้ในช่วงปลายปี 2027 หรืออาจเป็นปี 2028 ย้อนกลับไปในเดือนพฤศจิกายน 2025 BoC เคยระบุว่าการเข้าซื้อดังกล่าวน่าจะยังไม่จำเป็นต้องเริ่มจนถึงปี 2027 การเข้าซื้อพันธบัตรลักษณะนี้เป็นการบริหารจัดการตามปกติ ไม่ใช่มาตรการกระตุ้นเศรษฐกิจ ดังนั้นการเลื่อนเวลาเริ่มต้นออกไปจึงเปลี่ยนเพียงว่าใครเป็นผู้ถือครองพันธบัตรของแคนาดา มากกว่าจะเปลี่ยนแปลงอัตราดอกเบี้ยของ BoC ก่อนหน้านี้รองผู้ว่าการ Gravelle เคยระบุว่าเร็วที่สุดอาจเริ่มได้ในช่วงปลายปี 2026
การตัดสินใจของเฟดในเดือนตุลาคมอาจขึ้นอยู่กับ Core PCE เพียงหนึ่งในสิบของจุดเปอร์เซ็นต์
ดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคลพื้นฐาน (Core Personal Consumption Expenditures: PCE) ซึ่งเป็นมาตรวัดเงินเฟ้อที่เฟดให้ความสำคัญ คาดว่าจะเพิ่มขึ้น 0.3% MoM ในเดือนสิงหาคม หลังจากเพิ่มขึ้น 0.2% ในเดือนกรกฎาคม ขณะที่อัตรา YoY คาดว่าจะทรงตัวที่ 3.3% ข้อมูลดังกล่าวมีกำหนดเผยแพร่ในวันพุธเวลา 12:30 GMT โดยคาดว่าดัชนีทั่วไปจะเพิ่มขึ้น 3.7% YoY และการใช้จ่ายส่วนบุคคลคาดว่าจะเพิ่มขึ้น 0.8% หลังจาก 0.2% หาก Core ออกมาที่ 0.3% ก็จะยังคงทำให้ตลาดคาดการณ์การขึ้นดอกเบี้ยของเฟดในเดือนตุลาคมต่อไป และหากอ่อนกว่านั้นจะเพิ่มโอกาสที่เฟดจะคงดอกเบี้ยในวันที่ 28 ตุลาคม ซึ่งเป็นวันเดียวกับที่ BoC อาจขึ้นดอกเบี้ย
ข้อมูลถัดไปของแคนาดา คือ S&P Global Manufacturing Purchasing Managers Index (PMI) มีกำหนดประกาศในวันพฤหัสบดีเวลา 13:30 GMT หลังจากอยู่ที่ 53 ในเดือนสิงหาคม หากตัวเลขของแคนาดาปรับลดลงเข้าใกล้ 50 ก็จะสะท้อนการหดตัวของภาคการผลิตในเดือนกรกฎาคม และทำให้เหตุผลสนับสนุนการขึ้นดอกเบี้ยของ BoC อ่อนลง จากนั้นจะตามมาด้วยดัชนี PMI ภาคการผลิตของ Institute for Supply Management (ISM) เวลา 14:00 GMT ซึ่งคาดการณ์ไว้ที่ 55 โดยองค์ประกอบด้านราคาคาดว่าจะอยู่ที่ 72.3
ตัวเลขการจ้างงานนอกภาคเกษตรในวันศุกร์คาดว่าจะอยู่ที่ 90K โดยอัตราว่างงานอยู่ที่ 4.1% และรายได้เฉลี่ยต่อชั่วโมงเพิ่มขึ้น 0.3% MoM หากตัวเลขการจ้างงานออกมาตามคาดหรือสูงกว่าคาด ประกอบกับตัวเลข Core ที่ 0.3% ก็จะยังคงทำให้ตลาดคาดการณ์การขึ้นดอกเบี้ยในเดือนตุลาคม และหนุนแนวโน้มขาขึ้นของ USD/CAD ต่อไป ตัวเลข 162K ในเดือนสิงหาคมออกมาสูงเกือบ 3 เท่าของคาดการณ์ และช่วยเพิ่มโอกาสของการขึ้นดอกเบี้ยในเดือนกันยายน ข้อมูลวันศุกร์นี้จะมีการปรับทบทวนตัวเลขดังกล่าวด้วย ดังนั้นเฟดจะได้พิจารณาหลักฐานที่เคยใช้ตัดสินใจไปแล้วอีกครั้ง
ระดับทางเทคนิค
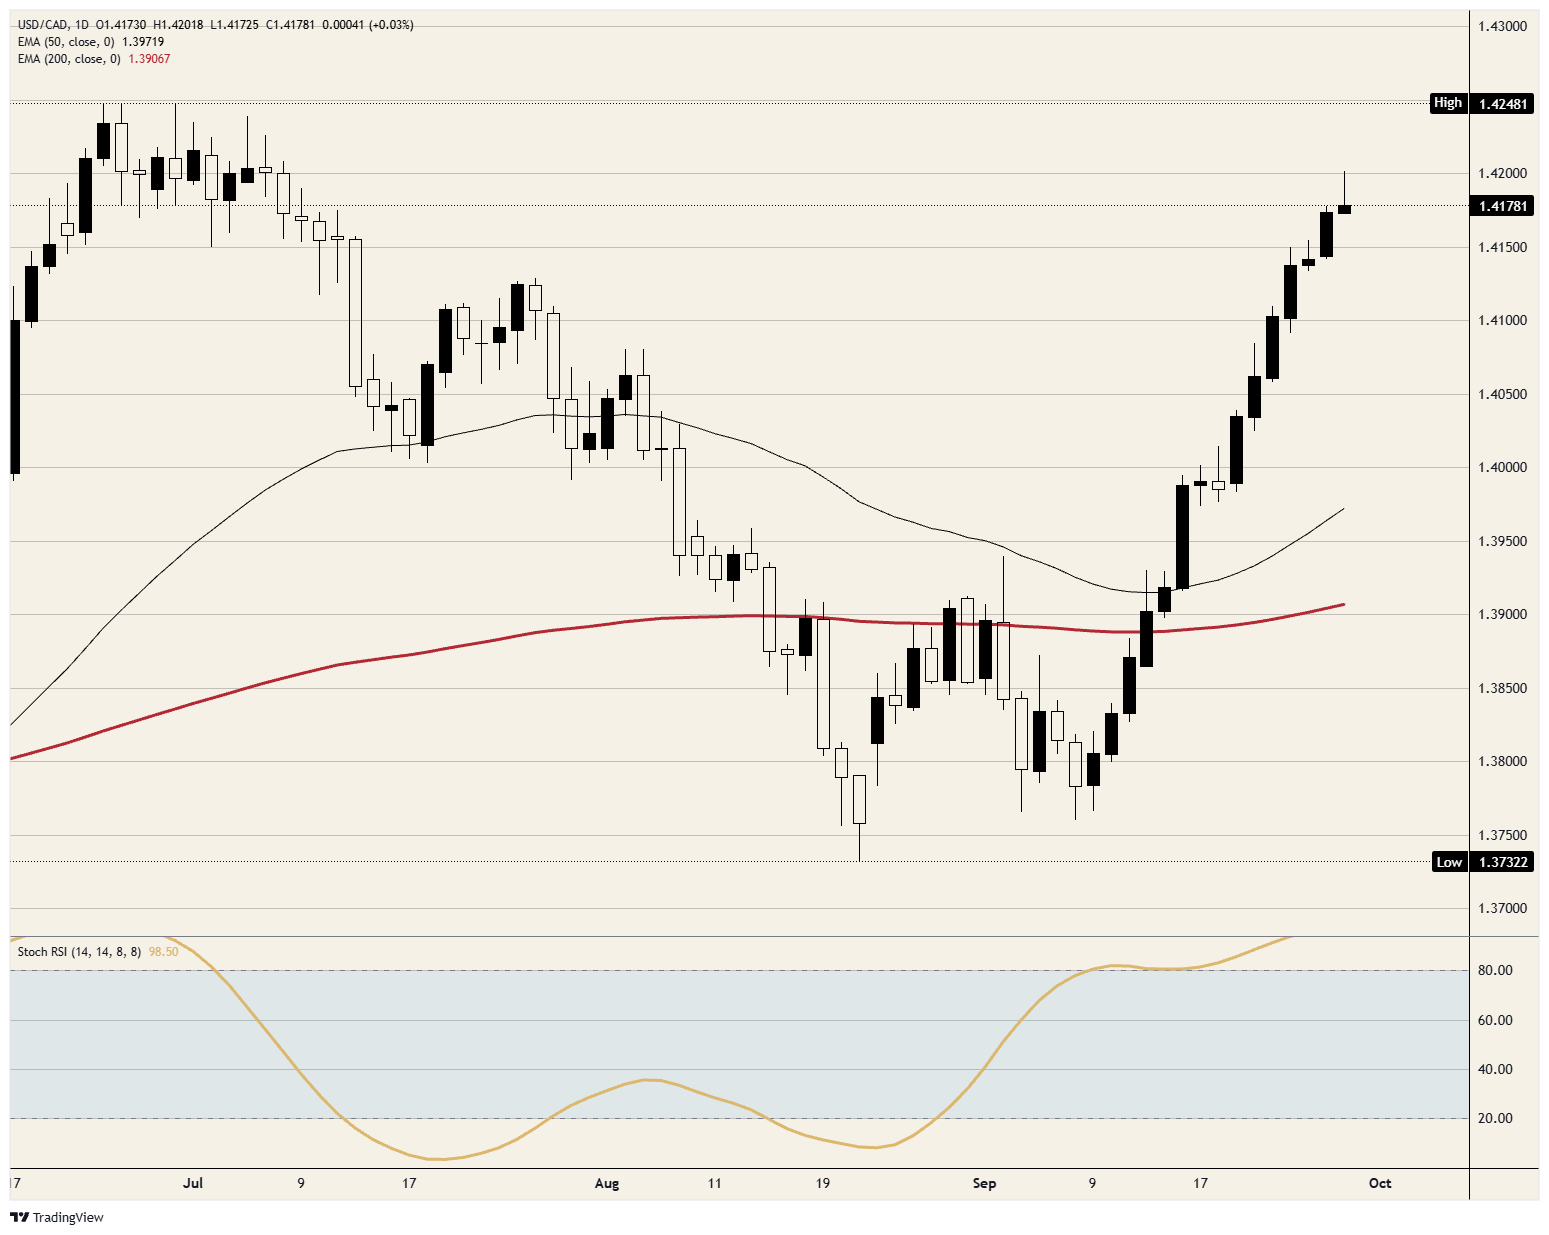
แนวต้าน: ระดับ 1.4200 สกัด USD/CAD ไว้ได้สองครั้งในวันอังคาร และจุดสูงสุดของรอบที่อยู่เหนือระดับดังกล่าวเพียงเล็กน้อย ถือเป็นการซื้อขายเหนือระดับนี้ครั้งแรกของคู่เงินนับตั้งแต่วันที่ 8 กรกฎาคม จุดสูงสุดช่วงปลายเดือนมิถุนายนบริเวณ 1.4250 คือด้านบนของกรอบที่คู่เงินนี้หลุดออกมาในช่วงกลางเดือนกรกฎาคม
แนวรับ: การปรับขึ้นรายวันติดต่อกันเป็นวันที่หกของวันจันทร์ทะลุ 1.4150 ทำให้ระดับนี้เป็นฐานรับแรก จุดต่ำสุดของวันที่ 24 กันยายนซึ่งอยู่ต่ำกว่า 1.4100 เล็กน้อย คือจุดย่อตัวต่ำสุดล่าสุดของรอบขาขึ้นนี้
มุมมอง: แนะนำ Long ตราบใดที่ 1.4100 ยังยืนได้ในกรอบราคาปิด โดยมี 1.4250 เป็นเป้าหมายแรก และ 1.4300 เป็นเป้าหมายที่สอง การย่อลงสู่ 1.4150 จะไม่เปลี่ยนมุมมองนี้ เนื่องจาก Stochastic Relative Strength Index (Stoch RSI) รายวันอยู่ใกล้ 98 และแทบไม่เหลือพื้นที่ให้ปรับขึ้นต่อ การปิดรายวันต่ำกว่า 1.4100 จะยุติมุมมอง Long
กราฟรายวัน USD/CAD
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์แคนาดา
ปัจจัยสำคัญที่ขับเคลื่อนดอลลาร์แคนาดา (CAD) ได้แก่ ระดับอัตราดอกเบี้ยที่กำหนดโดยธนาคารกลางแคนาดา (BoC) ราคาน้ำมันซึ่งเป็นสินค้าส่งออกที่ใหญ่ที่สุดของแคนาดา ภาวะของเศรษฐกิจ เงินเฟ้อ และดุลการค้า ซึ่งเป็นส่วนต่างระหว่างมูลค่าการส่งออกและการนำเข้าของแคนาดา ปัจจัยอื่น ๆ ได้แก่ ภาวะอารมณ์ตลาด ว่านักลงทุนกำลังรับความเสี่ยงมากขึ้น (risk-on) หรือแสวงหาสินทรัพย์ปลอดภัย (risk-off) โดยภาวะ risk-on มักเป็นบวกต่อ CAD นอกจากนี้ สุขภาพของเศรษฐกิจสหรัฐซึ่งเป็นคู่ค้ารายใหญ่ที่สุดของแคนาดา ก็เป็นอีกปัจจัยสำคัญที่มีอิทธิพลต่อดอลลาร์แคนาดา
ธนาคารกลางแคนาดา (BoC) มีอิทธิพลอย่างมากต่อดอลลาร์แคนาดา ผ่านการกำหนดระดับอัตราดอกเบี้ยที่ธนาคารต่าง ๆ ใช้ปล่อยกู้ระหว่างกัน ซึ่งส่งผลต่อระดับอัตราดอกเบี้ยของทุกภาคส่วน เป้าหมายหลักของ BoC คือการรักษาเงินเฟ้อให้อยู่ในช่วง 1-3% โดยการปรับอัตราดอกเบี้ยขึ้นหรือลง โดยทั่วไป อัตราดอกเบี้ยที่สูงกว่าเมื่อเทียบกันมักเป็นบวกต่อ CAD ธนาคารกลางแคนาดายังสามารถใช้มาตรการผ่อนคลายเชิงปริมาณและคุมเข้มเชิงปริมาณเพื่อส่งผลต่อภาวะสินเชื่อ โดยแบบแรกเป็นลบต่อ CAD และแบบหลังเป็นบวกต่อ CAD
ราคาน้ำมันเป็นปัจจัยสำคัญที่ส่งผลต่อมูลค่าของดอลลาร์แคนาดา เนื่องจากปิโตรเลียมเป็นสินค้าส่งออกที่ใหญ่ที่สุดของแคนาดา ดังนั้นราคาน้ำมันจึงมักส่งผลโดยตรงต่อมูลค่า CAD โดยทั่วไป หากราคาน้ำมันปรับขึ้น CAD ก็มักจะแข็งค่าขึ้นเช่นกัน เพราะอุปสงค์รวมต่อสกุลเงินเพิ่มขึ้น ในทางกลับกัน หากราคาน้ำมันลดลงก็จะเกิดผลตรงกันข้าม ราคาน้ำมันที่สูงขึ้นยังมักเพิ่มโอกาสที่ดุลการค้าจะเป็นบวก ซึ่งเป็นอีกปัจจัยที่สนับสนุน CAD
แม้ตามแนวคิดดั้งเดิม เงินเฟ้อมักถูกมองว่าเป็นปัจจัยลบต่อสกุลเงิน เพราะทำให้มูลค่าของเงินลดลง แต่ในยุคปัจจุบันกลับเป็นตรงกันข้าม จากการผ่อนคลายการควบคุมการเคลื่อนย้ายเงินทุนข้ามพรมแดน เงินเฟ้อที่สูงขึ้นมักทำให้ธนาคารกลางปรับขึ้นอัตราดอกเบี้ย ซึ่งดึงดูดเงินทุนไหลเข้าจากนักลงทุนทั่วโลกที่มองหาสถานที่ให้ผลตอบแทนคุ้มค่าสำหรับการถือเงินของตน สิ่งนี้เพิ่มอุปสงค์ต่อสกุลเงินท้องถิ่น ซึ่งในกรณีของแคนาดาก็คือดอลลาร์แคนาดา
การประกาศข้อมูลเศรษฐกิจมหภาคเป็นตัวชี้วัดภาวะของเศรษฐกิจ และอาจส่งผลต่อดอลลาร์แคนาดา ตัวชี้วัดต่าง ๆ เช่น GDP, PMI ภาคการผลิตและภาคบริการ การจ้างงาน และผลสำรวจความเชื่อมั่นผู้บริโภค ล้วนสามารถมีอิทธิพลต่อทิศทางของ CAD เศรษฐกิจที่แข็งแกร่งเป็นผลดีต่อดอลลาร์แคนาดา เพราะไม่เพียงดึงดูดการลงทุนจากต่างประเทศมากขึ้น แต่ยังอาจกระตุ้นให้ธนาคารกลางแคนาดาปรับขึ้นอัตราดอกเบี้ย ซึ่งนำไปสู่สกุลเงินที่แข็งค่าขึ้น อย่างไรก็ตาม หากข้อมูลเศรษฐกิจอ่อนแอ CAD ก็มีแนวโน้มจะอ่อนค่าลง
บทความยอดนิยม
1อะไรจะเป็นแรงขับเคลื่อนราคาคริปโต? WisdomTree ว่าด้วยบทบาทของการยอมรับใช้งานและรายได้2ทองคำดีดตัวจาก $4,110 ขณะที่การร่วงลงของน้ำมันช่วยบรรเทาแรงกดดันด้านเงินเฟ้อ3ดอลลาร์แคนาดาแกว่งกลับไปกลับมา ขณะที่เจ้าหน้าที่เฟดมีความเห็นแตกต่างกันเกี่ยวกับจังหวะเวลาการขึ้นอัตราดอกเบี้ย4วิลเลียมส์แห่งเฟดกล่าวว่าแรงกระแทกด้านเงินเฟ้อที่รุนแรงที่สุดได้ผ่านพ้นไปแล้ว5ดัชนีดอลลาร์สหรัฐเข้าใกล้จุดสูงสุดของปีจากแนวโน้มเชิงเข้มงวดของเฟด6วิลเลียมส์ของเฟดกล่าวว่าไม่มีความจำเป็นต้องเร่งรีบหลังการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายน7Goolsbee ของเฟดกล่าวว่าเงินเฟ้อที่ยืดเยื้อเปรียบเสมือน “การเล่นกับไฟ”8Forex Today: จุดสนใจเปลี่ยนไปที่ US PCE, ADP, เงินเฟ้อในออสเตรเลีย และดัชนี PMI ของจีน9Musalem กล่าวว่าเฟดต้องอธิบายการตัดสินใจโดยไม่ให้คำมั่นด้านนโยบาย
ราคาแบบเรียลไทม์

ทุกอย่างเกี่ยวกับ FOREX
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง
FX Forward คืออะไร: วิธีการทำงาน ข้อดีข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgmsea.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด