

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
รูปีอินเดียแข็งค่าขึ้นต่อเนื่องจากมาตรการใหม่ของ RBI ที่มุ่งลดความต้องการถือครองดอลลาร์สหรัฐ
- รูปีอินเดียแข็งค่าขึ้นต่อเมื่อเทียบกับดอลลาร์สหรัฐ หลัง RBI ออกมาตรการใหม่
- ดัชนี CPI ภาคค้าปลีกของอินเดียในเดือนกันยายนขยายตัวเร็วกว่าคาด หนุนโอกาสที่ RBI จะปรับขึ้นดอกเบี้ยอีกครั้ง
- เจ้าหน้าที่เฟดสนับสนุนการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมเพื่อควบคุมเงินเฟ้อ
รูปีอินเดีย (INR) ขยายการแข็งค่าจากวันจันทร์เมื่อเทียบกับดอลลาร์สหรัฐ (USD) ในวันอังคาร โดยได้แรงหนุนจากการประกาศมาตรการใหม่ของธนาคารกลางอินเดีย (RBI) ที่เกี่ยวข้องกับดอลลาร์สหรัฐ เพื่อพยุงค่าเงินในประเทศ ในช่วงเปิดตลาด คู่ USD/INR ร่วงลง 0.6% สู่บริเวณใกล้ 95.00 ซึ่งเป็นระดับต่ำสุดในรอบกว่าหนึ่งเดือน
RBI เปิดเผยมาตรการสนับสนุนตลาด FX ในวงกว้าง
นักวิเคราะห์จาก MUFG ระบุว่า RBI ได้เปิดเผยมาตรการ “ชุดใหญ่ในวงกว้าง” เพื่อบรรเทาแรงกดดันต่อ INR ซึ่งรวมถึง “หน้าต่างพิเศษสำหรับดอลลาร์เพื่อรองรับความต้องการดอลลาร์ของบริษัทน้ำมันของรัฐ 3 แห่ง” พวกเขาเสริมว่าธนาคารกลางได้ “ยุติการทำสัญญาอนุพันธ์ FX ที่เกี่ยวข้องกับรูปีซึ่งเคยถูกยกเลิกแล้วกลับมาทำใหม่” พร้อมทั้ง “กำหนดให้มีเงินสำรองความเสี่ยง FX สำหรับธุรกรรมที่มีมูลค่าเกิน 2 ล้านดอลลาร์” ซึ่งสะท้อนถึงแนวทางที่เข้มงวดมากขึ้นในการบริหารความเสี่ยงด้านอัตราแลกเปลี่ยน
รายงานของ Reuters ระบุว่า ก่อนหน้านี้ทางการจีนก็เคยใช้เครื่องมือในลักษณะคล้ายกันเพื่อสกัดการเก็งกำไรทางเดียวต่อเงินหยวนจีน (CNY)
ตัวเลข CPI ภาคค้าปลีกอินเดียที่ร้อนแรง หนุนเหตุผลสำหรับการขึ้นดอกเบี้ยของ RBI เพิ่มเติม
ข้อมูลดัชนีราคาผู้บริโภค (CPI) ภาคค้าปลีกของอินเดียสำหรับเดือนกันยายนที่เผยแพร่เมื่อวันจันทร์ แสดงให้เห็นว่าแรงกดดันเงินเฟ้อเพิ่มขึ้นเร็วกว่าที่คาด โดย CPI ออกมาที่ 5.54% เมื่อเทียบรายปี (YoY) สูงกว่าที่คาดไว้ที่ 5.4% และสูงกว่าค่าก่อนหน้าที่ 4.83% แรงกดดันเงินเฟ้อเพิ่มขึ้นอย่างมีนัยสำคัญจากการปรับขึ้นของราคาอาหาร แต่ยังคงอยู่ภายในกรอบเป้าหมายที่ RBI ยอมรับได้ที่ 2%-6%
นักเศรษฐศาสตร์จาก Societe Generale ชี้ว่า “ขณะนี้เงินเฟ้อปรับตัวสูงขึ้นทุกเดือนนับตั้งแต่เดือนมกราคม และอยู่เหนือเป้าหมาย 4% ของ RBI ต่อเนื่องเป็นเดือนที่สี่” ซึ่งตอกย้ำว่าการเร่งตัวขึ้นล่าสุด “ไม่ได้เป็นเพียงแรงรบกวนชั่วคราวจากราคาอาหารอีกต่อไป” พวกเขาเสริมว่า “สิ่งที่น่ากังวลมากกว่านั้นคือหลักฐานที่บ่งชี้ว่าเงินเฟ้อกำลังกระจายตัวในวงกว้างมากขึ้น” โดยแรงกดดันด้านราคาขยายไปไกลกว่าหมวดอาหารที่มีความผันผวนสูง ท่ามกลางบริบทดังกล่าว Societe Generale ระบุว่า “เมื่อ RBI คาดการณ์เงินเฟ้อไว้ที่ 6.0% ใน 3QFY27 และ 5.7% ใน 4QFY27 ตัวเลขเดือนกันยายนยิ่งสนับสนุนมุมมองว่าการขึ้นดอกเบี้ยในเดือนตุลาคมเป็นจุดเริ่มต้น ไม่ใช่จุดสิ้นสุด ของวัฏจักรการคุมเข้มนโยบาย”
จับตาข้อมูล CPI ของสหรัฐ
สัปดาห์นี้ ข้อมูล CPI ของสหรัฐสำหรับเดือนกันยายนคาดว่าจะมีอิทธิพลอย่างมีนัยสำคัญต่อดอลลาร์สหรัฐ ข้อมูลในวันพุธมีแนวโน้มจะแสดงให้เห็นว่าเงินเฟ้อทั่วไปเพิ่มขึ้นสู่ 3.7% เมื่อเทียบรายปี (YoY) จาก 3.4% ในเดือนสิงหาคม ส่วน Core CPI ซึ่งไม่รวมหมวดอาหารและพลังงานที่ผันผวน คาดว่าจะออกมาที่ 2.5% YoY สูงกว่าค่าก่อนหน้าที่ 2.4%
ข้อมูลเงินเฟ้อดังกล่าวคาดว่าจะส่งผลต่อการคาดการณ์อัตราดอกเบี้ยของธนาคารกลางสหรัฐ (เฟด) โดยเจ้าหน้าที่เฟดได้ส่งสัญญาณไปแล้วว่าจะมีการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม พร้อมเตือนถึงความเสี่ยงเงินเฟ้อที่ยังคงอยู่
Hammack มีท่าทีสายเหยี่ยวมากขึ้น ขณะที่ความกังวลเรื่องกรอบความคิดเงินเฟ้อหนุนดอลลาร์
Hammack จากเฟดส่งสัญญาณในโทนที่สายเหยี่ยวอย่างชัดเจนมากขึ้น โดยคะแนน FXS Speechtracker ที่ 8.4/10 สูงกว่าค่าเฉลี่ยในอดีตที่ 7.5/10 อย่างมาก สะท้อนแรงผลักดันที่แข็งกร้าวกว่าปกติไปสู่นโยบายที่เข้มงวดขึ้น การเน้นย้ำถึงความจำเป็นของอัตราดอกเบี้ยที่สูงขึ้น การคงจุดยืนแบบเข้มงวดเพื่อให้บรรลุเป้าหมาย 2% และความกังวลว่ากรอบความคิดด้านเงินเฟ้อกำลังฝังรากลึกมากขึ้น ท่ามกลางภาวะการเงินที่เป็นกลางและแรงกดดันด้านราคาที่ขับเคลื่อนด้วยอุปสงค์ในวงกว้าง รวมถึงจาก AI ล้วนส่งสัญญาณถึงความต้องการปรับดอกเบี้ยขึ้นอย่างรวดเร็วแต่ครั้งละไม่มาก เพื่อเสริมความน่าเชื่อถือของเฟดในการต่อสู้กับเงินเฟ้อ การที่ Hammack มุ่งชี้แจงกรอบการตอบสนองเชิงนโยบาย และเตือนว่าภาคธุรกิจกำลังวางแผนขึ้นราคามากกว่าต้นทุนที่เพิ่มขึ้น บ่งชี้ว่าเฟดยังคงมีอคติไปทางการคุมเข้มเพิ่มเติม ซึ่งโดยทั่วไปเป็นปัจจัยหนุนดอลลาร์และเป็นลบต่อสกุลเงินที่อ่อนไหวต่อความเสี่ยง
ดัชนี FXS Fed Sentiment Index ปรับขึ้น 0.59 จุด สู่ 138.92 ตอกย้ำว่าโทนโดยรวมของเฟดยังคงอยู่ในเขตสายเหยี่ยวอย่างชัดเจน สูงกว่าระดับเป็นกลางที่ 100 มาก การผสมผสานระหว่างระดับดัชนีที่อยู่สูงและคะแนน FXS Speechtracker ที่สูงกว่าค่าฐาน บ่งชี้ว่าการสื่อสารล่าสุดของเฟด ซึ่ง Hammack เป็นตัวอย่างสำคัญ ยังคงเอนเอียงไปสู่นโยบายที่เข้มงวดขึ้น ซึ่งโดยทั่วไปมักช่วยพยุงดอลลาร์ ขณะเดียวกันกดดันยูโรและสกุลเงินหลักอื่น ๆ
บทวิเคราะห์ทางเทคนิค USD/INR
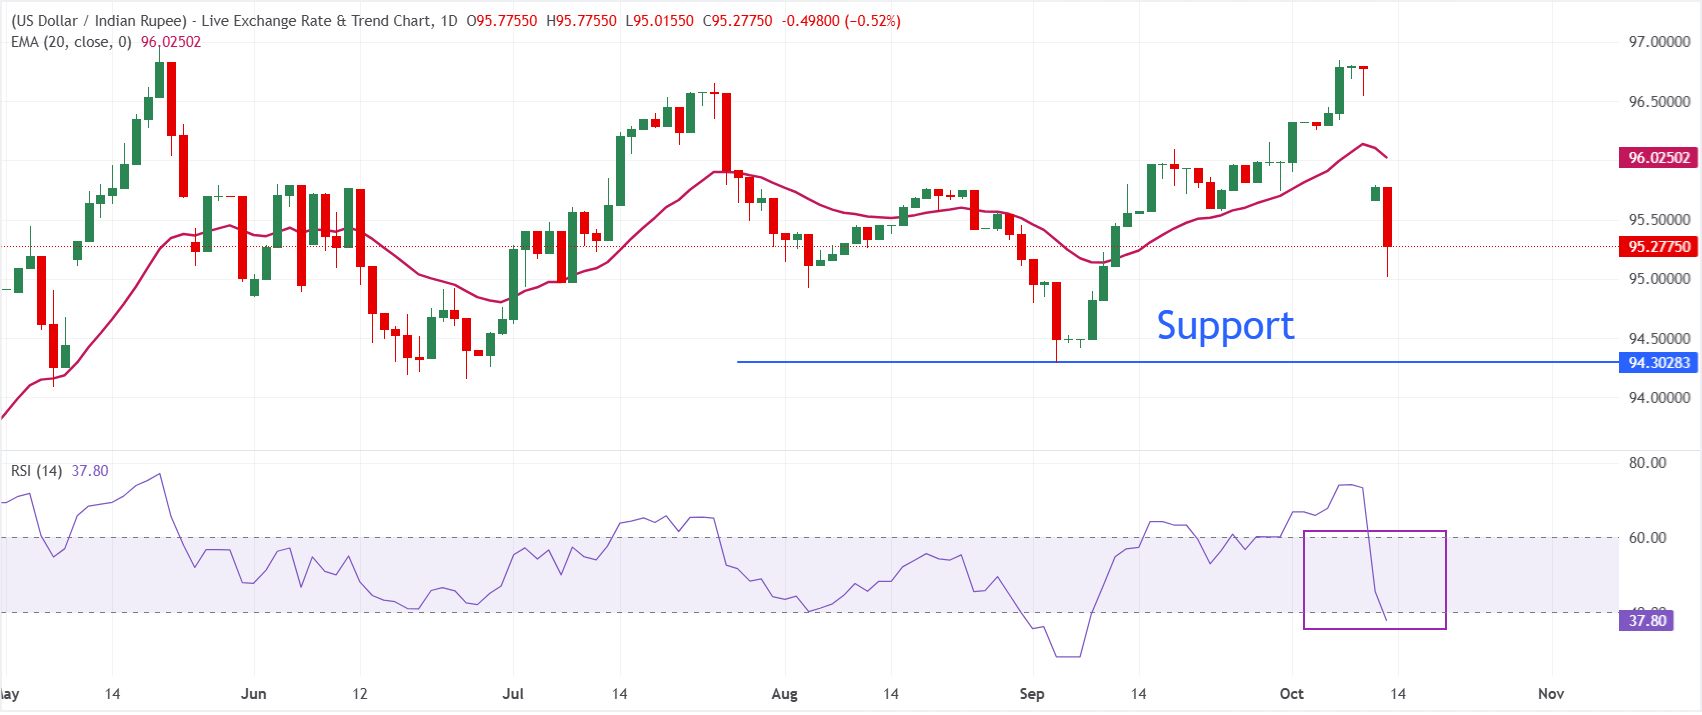
ในกราฟรายวัน USD/INR ซื้อขายอยู่ที่ 95.28 โดยคู่เงินยังคงเผชิญแรงกดดันขาลงในระยะใกล้ เนื่องจากราคายังเคลื่อนไหวต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่เอ็กซ์โปเนนเชียล (EMA) 20 ช่วงที่ 96.02 ทำให้แนวโน้มระยะสั้นยังถูกจำกัดไว้
ดัชนี Relative Strength Index (RSI) ที่ 37.8 ยังคงอยู่ต่ำกว่าเส้นกลางที่ระดับ 50 บ่งชี้ว่าโมเมนตัมขาลงยังคงมีอยู่ แม้ว่าตลาดจะยังไม่เข้าสู่ภาวะขายมากเกินไปก็ตาม
ในด้านบน แนวต้านแรกอยู่ที่เส้น EMA 20 ช่วงบริเวณ 96.03 และจำเป็นต้องทะลุผ่านระดับนี้อย่างต่อเนื่องเพื่อบรรเทาอคติขาลงในปัจจุบันและเปิดทางสู่การฟื้นตัวเพิ่มเติม ส่วนด้านล่าง คู่เงินอาจขยายการปรับตัวลงต่อไปยังระดับต่ำสุดของเดือนกันยายนบริเวณ 94.30
(บทวิเคราะห์ทางเทคนิคของบทความนี้เขียนขึ้นด้วยความช่วยเหลือจากเครื่องมือ AI ดูเพิ่มเติม)
คำถามที่พบบ่อยเกี่ยวกับรูปีอินเดีย
รูปีอินเดีย (INR) เป็นหนึ่งในสกุลเงินที่อ่อนไหวต่อปัจจัยภายนอกมากที่สุด ราคาน้ำมันดิบ (เนื่องจากประเทศพึ่งพาการนำเข้าน้ำมันอย่างมาก) มูลค่าของดอลลาร์สหรัฐ ซึ่งการค้าส่วนใหญ่ดำเนินการในรูป USD และระดับของการลงทุนจากต่างประเทศ ล้วนเป็นปัจจัยที่มีอิทธิพล การแทรกแซงโดยตรงของธนาคารกลางอินเดีย (RBI) ในตลาด FX เพื่อรักษาเสถียรภาพของอัตราแลกเปลี่ยน รวมถึงระดับอัตราดอกเบี้ยที่ RBI กำหนด ก็เป็นอีกปัจจัยสำคัญที่มีผลต่อรูปี
ธนาคารกลางอินเดีย (RBI) เข้าแทรกแซงในตลาดฟอเร็กซ์อย่างแข็งขันเพื่อรักษาเสถียรภาพของอัตราแลกเปลี่ยน และช่วยเอื้อต่อการค้า นอกจากนี้ RBI ยังพยายามรักษาอัตราเงินเฟ้อให้อยู่ที่เป้าหมาย 4% ผ่านการปรับอัตราดอกเบี้ย โดยทั่วไปอัตราดอกเบี้ยที่สูงขึ้นมักช่วยหนุนรูปี สาเหตุหนึ่งมาจากบทบาทของ ‘carry trade’ ซึ่งนักลงทุนจะกู้ยืมในประเทศที่มีอัตราดอกเบี้ยต่ำกว่า เพื่อนำเงินไปลงทุนในประเทศที่ให้อัตราดอกเบี้ยสูงกว่าเมื่อเปรียบเทียบกัน และทำกำไรจากส่วนต่าง
ปัจจัยเศรษฐกิจมหภาคที่มีอิทธิพลต่อมูลค่าของรูปี ได้แก่ เงินเฟ้อ อัตราดอกเบี้ย อัตราการเติบโตทางเศรษฐกิจ (GDP) ดุลการค้า และกระแสเงินทุนไหลเข้าจากการลงทุนต่างประเทศ อัตราการเติบโตที่สูงขึ้นอาจนำไปสู่การลงทุนจากต่างประเทศที่มากขึ้น ซึ่งผลักดันอุปสงค์ต่อรูปีให้สูงขึ้น ดุลการค้าที่ติดลบน้อยลงจะนำไปสู่รูปีที่แข็งค่าขึ้นในที่สุด อัตราดอกเบี้ยที่สูงขึ้น โดยเฉพาะอัตราดอกเบี้ยที่แท้จริง (อัตราดอกเบี้ยหักเงินเฟ้อ) ก็เป็นบวกต่อรูปีเช่นกัน ภาวะเปิดรับความเสี่ยงสามารถนำไปสู่กระแสเงินทุนไหลเข้าที่มากขึ้นของการลงทุนโดยตรงและโดยอ้อมจากต่างประเทศ (FDI และ FII) ซึ่งเป็นผลดีต่อรูปีด้วย
โดยทั่วไป เงินเฟ้อที่สูงขึ้น โดยเฉพาะหากสูงกว่าประเทศคู่เทียบของอินเดียเมื่อเปรียบเทียบกัน มักเป็นลบต่อสกุลเงิน เนื่องจากสะท้อนการด้อยค่าจากอุปทานส่วนเกิน เงินเฟ้อยังเพิ่มต้นทุนการส่งออก ส่งผลให้มีการขายรูปีมากขึ้นเพื่อนำไปซื้อสินค้านำเข้าจากต่างประเทศ ซึ่งเป็นลบต่อรูปี ในขณะเดียวกัน เงินเฟ้อที่สูงขึ้นมักทำให้ธนาคารกลางอินเดีย (RBI) ปรับขึ้นอัตราดอกเบี้ย และสิ่งนี้อาจเป็นบวกต่อรูปีจากอุปสงค์ที่เพิ่มขึ้นของนักลงทุนต่างชาติ ผลในทางตรงกันข้ามจะเกิดขึ้นเมื่อเงินเฟ้อต่ำลง
บทความยอดนิยม
1การคาดการณ์ราคาดัชนีดอลลาร์สหรัฐ: มีแนวโน้มขยายการปรับตัวขึ้นไปใกล้ 103.002การคาดการณ์ราคา EUR/USD: ยังคงรักษาการปรับตัวขึ้นเหนือ 1.1150 แต่ในทางเทคนิคยังคงเป็นขาลงภายใต้เส้น SMA 100 วัน3ปอนด์สเตอร์ลิงเคลื่อนไหวอย่างซบเซาเมื่อเทียบกับเยนญี่ปุ่น ขณะที่ Greene จาก BoE สนับสนุนการปรับขึ้นอัตราดอกเบี้ยอย่างรวดเร็ว4รูเปียห์อินโดนีเซียแข็งค่าขึ้น หลังผู้ว่าการ BI Destry ยืนยันความเป็นอิสระในการกำหนดอัตราดอกเบี้ย5คาดการณ์ราคา Cardano: แรงหนุนจากนักลงทุนรายย่อยอ่อนแรงลง ขณะที่ ADA กำลังทดสอบระดับชี้ชะตา6รูปีอินเดียแข็งค่าขึ้นต่อเนื่องจากมาตรการใหม่ของ RBI ที่มุ่งลดความต้องการถือครองดอลลาร์สหรัฐ7คาดการณ์ราคา WTI: ซื้อขายด้วยการปรับตัวลงเล็กน้อยต่ำกว่าระดับ $92.00; มุมมองขาขึ้นยังคงอยู่8ฟรังก์สวิสแข็งค่าขึ้น ขณะที่ดัชนีดอลลาร์สหรัฐอ่อนตัวลงจากระดับสูงสุดในรอบ 18 เดือน9ดอลลาร์นิวซีแลนด์ดีดตัวกลับขึ้นใกล้ระดับ 0.5600 ท่ามกลางความตึงเครียดทางภูมิรัฐศาสตร์และการจับตา US CPI
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง
FX Forward คืออะไร: วิธีการทำงาน ข้อดีข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgmsea.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด