

Trading
Esplora una vasta gamma di mercati con prezzi competitivi, elevata liquidità e strumenti di trading avanzati.
Scopri di più 
Piattaforma
Fai trading senza problemi con la potente piattaforma di TMGM, fatta apposta per essere veloce, precisa e per darti un'esperienza di trading fantastica.
Scopri di più Piattaforma di trading
Strumenti di trading
Academy
Impara le basi del trading con le risorse per principianti, tra cui guide, webinar e approfondimenti sul mercato.
Scopri di più Notizie e analisi
Ricevi aggiornamenti sul mercato in tempo reale e analisi di esperti per cogliere le opportunità di trading
Scopri di più Notizie e analisi
Chi siamo
Scopri cosa rende TMGM speciale: la nostra presenza globale, la nostra forza normativa e il nostro impegno per l'innovazione nel trading.
Scopri di più Perché scegliere TMGM
Sponsorizzazioni
Gli spread obbligazionari francesi vicini al record della crisi del 2011: perché quota 1,1000 incombe sull’euro
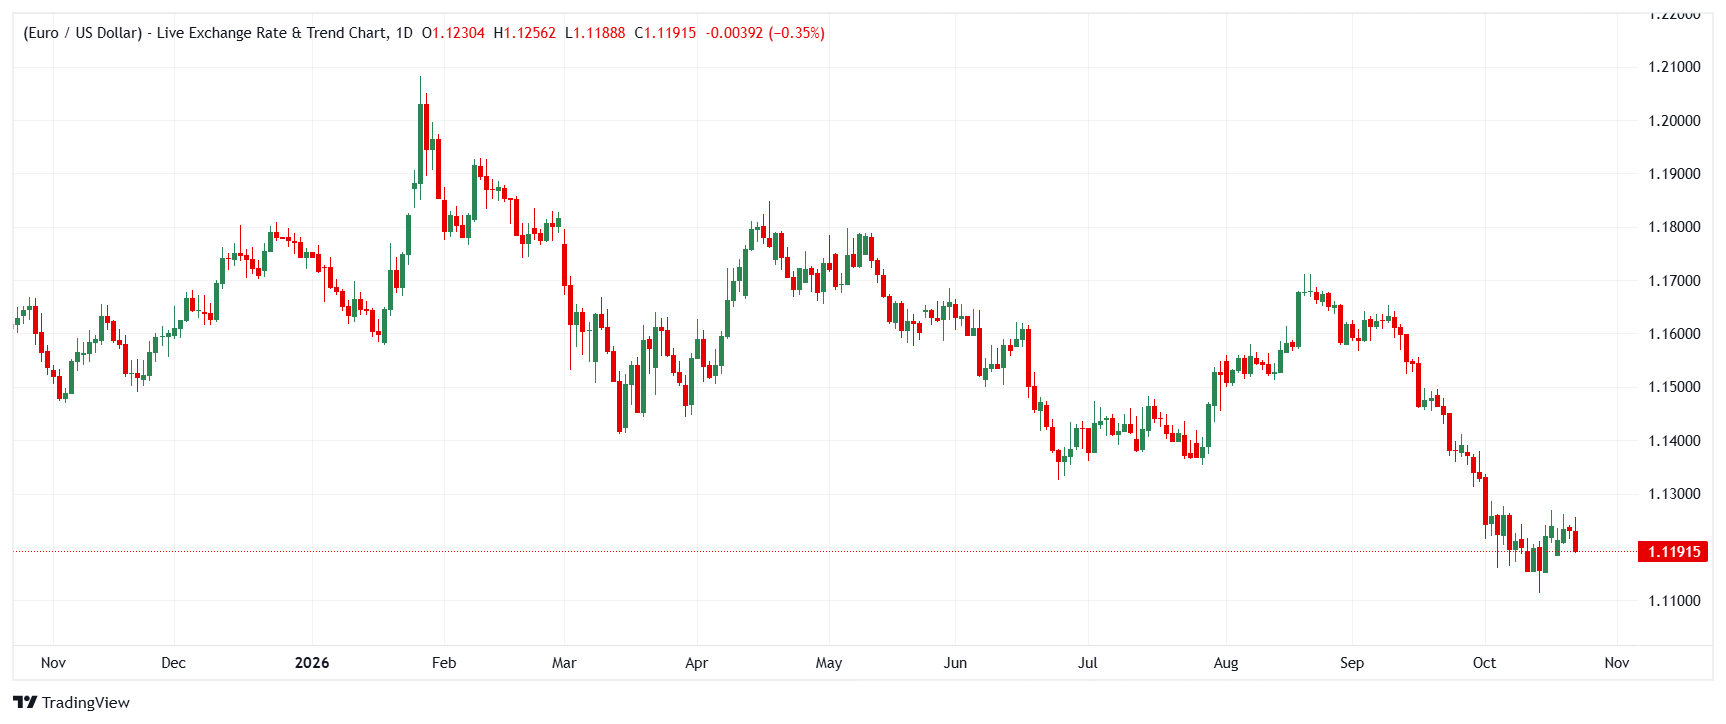
L’euro (EUR) è in bilico tra i rischi per i conti pubblici francesi e una Federal Reserve (Fed) ferma sulla propria linea. Brown Brothers Harriman (BBH) avverte che l’ampliamento degli spread di rendimento tra Francia e Germania — già a 175 punti base, vicino al record registrato durante la crisi del 2011 — potrebbe trascinare EUR/USD a 1,1000, prendendo come riferimento le turbolenze sul bilancio italiano del 2018. ING, dal canto suo, osserva che EUR/USD continua a mostrare una notevole tenuta nonostante il rincaro dell’energia e la crisi irrisolta del bilancio francese, attribuendo questa resilienza alla graduale riduzione delle ingenti posizioni concentrate nel settore tecnologico statunitense e nel dollaro USA (USD). Commerzbank aggiunge una prospettiva di più lungo periodo: la spinta del capo economista della BCE, Philip Lane, per un maggiore ruolo globale dell’euro, che Thu Lan Nguyen accoglie favorevolmente come fattore di rafforzamento della trasmissione monetaria — sottolineando però che non garantisce la stabilità dei prezzi.
Brown Brothers Harriman: gli spread francesi si avvicinano ai livelli di crisi
Elias Haddad di BBH individua nel deterioramento dei conti pubblici francesi il principale rischio per l’euro. Il premio di rendimento dei titoli di Stato francesi decennali rispetto a quelli tedeschi si attesta a 175 punti base, avvicinandosi al massimo storico del 2011, pari a circa 190 punti base. Haddad avverte che, seguendo lo schema della crisi italiana del 2018, lo spread potrebbe ampliarsi fino a circa 250 punti base e trascinare EUR/USD a 1,1000. Le differenze, tuttavia, contano: l’ampliamento registrato finora in Francia è di poco superiore alla metà del picco italiano del 2018, i timori di un’uscita dall’euro sono oggi contenuti (l’indice Sentix sul rischio di disgregazione dell’euro era al 2,4% a settembre, contro circa il 13% durante la crisi italiana) e il Transmission Protection Instrument della BCE — che consente di acquistare titoli di Stato subordinatamente a verifiche sui conti pubblici — riduce il rischio di contagio. Le elezioni presidenziali francesi del 2027 potrebbero rappresentare una svolta, ma solo se porteranno a una riduzione credibile del deficit.
«Il premio di rendimento dei titoli di Stato francesi decennali rispetto a quelli tedeschi è aumentato di oltre 100 punti base dalla fine di febbraio, raggiungendo 175 punti base e avvicinandosi al massimo storico del 2011, pari a circa 190 punti base. Se la crisi del bilancio italiano del 2018 può servire da riferimento, lo spread potrebbe ampliarsi fino a circa 250 punti base e trascinare EUR/USD a 1,1000».
Commerzbank: un maggiore ruolo globale dell’euro non è una panacea per la stabilità dei prezzi
In vista delle riunioni della BCE e della Fed della prossima settimana, Thu Lan Nguyen di Commerzbank esamina la tesi del capo economista della BCE, Philip Lane, secondo cui un uso internazionale più ampio della moneta unica potrebbe aiutare la BCE ad adempiere al proprio mandato di stabilità dei prezzi — la politica monetaria influenzerebbe sempre più la domanda estera, amplificando il proprio impatto, mentre un maggiore utilizzo dell’euro come valuta di fatturazione potrebbe ridurre la trasmissione delle variazioni dei tassi di cambio ai prezzi e rendere l’area euro meno vulnerabile agli shock esterni. Il punto centrale è però la cautela di Nguyen: l’inflazione è determinata da molti altri fattori, tra cui la struttura dell’economia, la politica di bilancio e gli shock esterni; pertanto, un meccanismo di trasmissione più efficace non può, da solo, salvaguardare la credibilità.
«Un ruolo più forte dell’euro nel sistema finanziario globale può migliorare la trasmissione della politica monetaria, ma non è certo una panacea per la stabilità dei prezzi o la credibilità della politica monetaria».
ING: le ingenti posizioni nel settore tecnologico e nel dollaro USA sono il vero motore di EUR/USD
Chris Turner di ING sostiene che, al momento, il principale fattore trainante del mercato non sia la politica francese, bensì le ingenti posizioni concentrate nel settore tecnologico statunitense e nel dollaro USA, che vengono gradualmente ridotte — il che spiega perché EUR/USD mostri una tenuta piuttosto buona nonostante il rincaro dell’energia e la crisi irrisolta del bilancio francese. La banca mantiene una posizione netta: nelle ultime settimane le aspettative di un ulteriore inasprimento della Fed sono rimaste saldamente ancorate a circa +75 punti base e potrebbero restare tali nei prossimi mesi, sostenendo il dollaro USA e limitando il potenziale di rialzo dell’euro. Una flessione del settore tecnologico che induca una revisione delle aspettative in senso accomodante sul tratto a breve della curva potrebbe innescare una correzione più ampia del dollaro USA — il superamento di 1,1270/75 potrebbe aprire la strada a 1,1340/50, anche se Turner sottolinea: «non inseguiremmo il rialzo». La previsione di ING per EUR/USD a un mese si attesta a 1,13.
«È probabile che gli operatori del mercato dei cambi tengano ora sotto stretta osservazione il tratto a breve della curva statunitense. Nelle ultime settimane le aspettative di un ulteriore inasprimento della Fed sono rimaste saldamente ancorate a circa +75 punti base. Riteniamo che questa situazione possa protrarsi nei prossimi mesi e che il dollaro possa mantenersi forte».
Le previsioni delle banche sulla prossima mossa dell’euro
Tutte e tre le banche concordano sul fatto che il destino dell’euro nel breve periodo si stia decidendo al di fuori dei mercati valutari, ma attribuiscono un peso diverso ai fattori in gioco. BBH individua il rischio ribassista più evidente: se gli spread francesi si ampliassero verso livelli paragonabili a quelli italiani del 2018 (250 punti base), la discesa di EUR/USD verso 1,1000 accelererebbe, con le elezioni francesi del 2027 come unica soluzione credibile a medio termine. ING condivide la valutazione di un potenziale di rialzo limitato, ma dal punto di vista del posizionamento — con le aspettative di inasprimento della Fed saldamente ancorate a circa +75 punti base, EUR/USD ha margini di rialzo contenuti (previsione a un mese a 1,13), mentre una correzione del dollaro USA innescata dal settore tecnologico rappresenta il rischio di coda che potrebbe aprire la strada a 1,1340/50. Commerzbank si distingue per l’approccio strutturale: un maggiore ruolo globale dell’euro potrebbe rafforzare la trasmissione monetaria — un fattore moderatamente positivo nel lungo periodo —, ma Nguyen rifiuta di considerarlo una garanzia di stabilità dei prezzi o di credibilità della politica dei tassi.
In sintesi
La direzione dell’euro nel breve periodo dipende da quale dinamica prevarrà tra l’ampliamento degli spread francesi e una potenziale revisione delle aspettative sui tassi statunitensi. Se il premio francese salisse oltre 175 punti base, avvicinandosi ai circa 250 punti base dello scenario italiano del 2018, l’obiettivo di BBH a 1,1000 diventerebbe lo scenario di rischio per EUR/USD. Lo scenario di base di ING vede l’euro contenuto a 1,13 finché l’inasprimento della Fed resterà saldamente incorporato nei prezzi, mentre un’eventuale correzione del dollaro USA guidata dal settore tecnologico aprirebbe la strada a 1,1340/50 — senza però offrire un’occasione per cui valga la pena inseguire il rialzo. Per avere conferma dell’una o dell’altra direzione, occorre monitorare lo spread tra Francia e Germania, le riunioni della BCE e della Fed della prossima settimana e l’indice Sentix sul rischio di disgregazione dell’euro; inoltre, come ricorda Commerzbank, anche un euro più rilevante a livello globale non può sostituirsi ai fattori strutturali e di bilancio che, in ultima analisi, determinano l’esito della lotta della BCE contro l’inflazione.
(Questo articolo è stato creato con l’ausilio di uno strumento di intelligenza artificiale e revisionato da un redattore. Scopri di più.)
ARTICOLI POPOLARI
1Il dollaro australiano arretra verso 0,7000 mentre le tensioni in Medio Oriente mettono in secondo piano l’orientamento restrittivo della RBA2Cina: focus su politiche mirate mentre la crescita rallenta – HSBC3Sterlina britannica: proseguono i rialzi mentre l’euro mette alla prova il supporto del canale - Societe Generale4L’euro arretra mentre il dollaro USA recupera terreno; pesano i timori sul debito francese5Gli spread obbligazionari francesi vicini al record della crisi del 2011: perché quota 1,1000 incombe sull’euro6Banca centrale europea: l’aumento dei rendimenti obbligazionari favorisce una pausa sui tassi a ottobre – ING7L’argento crolla del 5% ai minimi da tre mesi mentre si rafforzano le aspettative di un rialzo dei tassi della Fed8Banca d’Inghilterra: previsto un ulteriore rialzo dei tassi a novembre, con l’inflazione britannica che resta sostenuta – Danske Bank9Rand sudafricano: la disciplina di bilancio sostiene i titoli di Stato sudafricani (SAGB) – Societe Generale
QUOTAZIONI IN DIRETTA

TUTTO SU FOREX
Stop loss: cos’è, come funziona e come impostarlo
Significato della margin call: cos'è, cosa la innesca e come evitarla
Le 15 valute più deboli al mondo
Miglior Broker Forex: Come Scegliere la Migliore Piattaforma di Trading Forex
Le 15 Coppie di Valute Forex Più Scambiate
Orari del mercato forex: a che ora apre il mercato forex?
Il Miglior Software Gratuito per il Backtesting Forex per un Test Affidabile delle Strategie
Cos'è lo Scalping nel Forex? Esplora Strategie e Indicatori per lo Scalping
Cos'è un Pip? Guida Pratica ai Pip Forex, al Valore del Pip e ai Costi di Trading
Inizia ora!
Registrati e accedi ai mercati globali in meno di 3 minuti

Contattaci









Contatti
Telefono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Le informazioni fornite su questo sito web hanno esclusivamente carattere generale e non costituiscono consulenza finanziaria personalizzata. Prima di agire sulla base di qualsiasi informazione presente su questo sito web, dovresti valutarne l'adeguatezza in relazione ai tuoi obiettivi, alla tua situazione finanziaria e alle tue esigenze. Investire in CFD e contratti FX con margine comporta rischi significativi e non è adatto a tutti gli investitori. Potresti perdere più del tuo deposito iniziale. Non possiedi, né hai, alcun interesse nell'attività sottostante. Ti raccomandiamo di richiedere una consulenza indipendente e di assicurarti di comprendere pienamente i rischi connessi prima di fare trading. È importante leggere e valutare il documento informativo prima di acquisire qualsiasi prodotto elencato sul sito web. Le informazioni e le pubblicità offerte su questo sito web non sono destinate all'uso da parte di persone in paesi o giurisdizioni in cui tale utilizzo sarebbe contrario alle leggi e ai regolamenti locali. I Prodotti e Servizi offerti su questo sito web non sono destinati ai residenti degli Stati Uniti, della Malesia e della Thailandia.
TMGM è autorizzata e regolamentata in diverse giurisdizioni.
Trademax Australia Limited, operante come TMGM, è regolamentata dalla Australian Securities and Investments Commission (ASIC), AFSL n. 436416 e si trova a Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, operante come TMGM, è autorizzata e regolamentata dalla Vanuatu Financial Services Commission (VFSC), numero di registrazione 40356 e registrata a 1276, Kumul Highway, Port Vila, Vanuatu, Repubblica di Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, operante con il nome TMGM, è autorizzata e regolamentata dalla Financial Services Authority (FSA) delle Seychelles, con numero di licenza SD224. La società è registrata presso l’Ufficio n. 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, operante come TMGM, è autorizzata e regolamentata dalla Financial Services Commission, Mauritius (FSC) con licenza n. GB22201012, e registrata al 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Tutti i diritti riservati