

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
L’indice PMI S&P Global américain devrait signaler un ralentissement de l’activité des entreprises en octobre
- L’activité des entreprises américaines devrait ralentir légèrement en octobre, tout en restant nettement en phase d’expansion.
- Les indicateurs issus des enquêtes dans l’industrie manufacturière et les services devraient se replier après les niveaux élevés enregistrés en septembre.
- Le dollar américain pourrait être soutenu si une activité des entreprises supérieure aux attentes renforce les anticipations de nouvelles hausses des taux de la Fed.
Les indices préliminaires des directeurs d’achat (PMI) de S&P Global pour les États-Unis en octobre seront publiés vendredi. Ils apporteront un nouvel éclairage sur la santé de la première économie mondiale avant la réunion de politique monétaire de la Réserve fédérale (Fed) prévue la semaine prochaine.
Le rapport comprend le PMI manufacturier, le PMI des services et le PMI composite, qui mesurent l’activité des entreprises du secteur privé. Un indice supérieur à 50 indique une expansion, tandis qu’un chiffre inférieur à ce seuil signale une contraction.
Les enquêtes d’octobre interviennent alors que les récentes statistiques économiques américaines continuent de témoigner de la résilience de l’activité, malgré des pressions inflationnistes persistantes et des coûts d’emprunt élevés. Les investisseurs examineront attentivement ces chiffres à la recherche de signes d’un ralentissement de la croissance et d’un regain des pressions sur les prix susceptibles d’influencer les perspectives de politique monétaire de la Fed et le dollar américain (USD).
Que peut-on attendre du rapport PMI de S&P Global pour octobre ?
Les attentes du marché laissent présager un ralentissement modéré de l’activité du secteur privé américain en octobre, après les chiffres particulièrement solides de septembre. Le PMI manufacturier de S&P Global devrait légèrement reculer à 55,6, contre 55,9 en septembre, tandis que le PMI des services devrait se replier à 57,9, contre 58,8. Le PMI composite s’établissait quant à lui à 58,4 en septembre, témoignant d’une croissance robuste dans l’ensemble du secteur privé américain.
Bien que les deux secteurs devraient perdre un peu de leur dynamisme, les chiffres attendus restent largement au-dessus du seuil de 50, ce qui suggère que l’économie américaine poursuit son expansion à un rythme soutenu.
Ce rapport revêtira une importance particulière au vu des derniers signes de persistance des pressions inflationnistes. Les récentes publications économiques américaines font état d’une inflation supérieure aux attentes, tandis que les ventes au détail et les indicateurs du marché du travail continuent de suggérer une demande intérieure résiliente.
Dans ce contexte, la Fed devrait, selon un large consensus, laisser ses taux d’intérêt inchangés lors de sa réunion du 28 octobre, après une hausse de 25 points de base (pb) en septembre. Toutefois, les investisseurs intègrent pleinement dans les cours une nouvelle hausse des taux en décembre, selon l’outil FedWatch du CME.
Quand les PMI préliminaires américains de S&P Global pour octobre seront-ils publiés et quel pourrait être leur effet sur l’EUR/USD ?
Les PMI manufacturier, des services et composite de S&P Global pour octobre seront publiés vendredi à 13 h 45 GMT. Cette publication pourrait provoquer de la volatilité sur le dollar américain et la paire EUR/USD, d’autant que les investisseurs ajustent leurs positions avant la décision de politique monétaire de la Fed du 28 octobre.
Un rapport supérieur aux attentes pourrait renforcer les anticipations de nouvelles hausses des taux de la Fed dans les mois à venir. Un tel scénario soutiendrait probablement les rendements des bons du Trésor américain et le dollar, ce qui pourrait peser sur l’EUR/USD.
À l’inverse, un ralentissement de l’activité des entreprises plus marqué que prévu, notamment dans les services, pourrait susciter des inquiétudes quant à la pérennité de la croissance économique américaine. Des PMI plus faibles pourraient inciter les investisseurs à réévaluer la probabilité d’un nouveau resserrement monétaire, exerçant une pression à la baisse sur le billet vert et soutenant l’EUR/USD.
La réaction du marché pourrait toutefois rester relativement limitée si les chiffres sont globalement conformes aux attentes, puisque l’activité manufacturière comme celle des services devraient rester nettement en phase d’expansion.
Une nouvelle hausse des taux de la Fed en décembre étant déjà largement intégrée dans les cours, les investisseurs examineront de près les PMI de vendredi pour déterminer s’ils confirment la résilience de l’économie américaine ou signalent un ralentissement. Un rapport supérieur aux attentes pourrait renforcer les anticipations d’un nouveau resserrement monétaire, tandis que des chiffres décevants pourraient semer le doute sur la vigueur de la croissance économique et peser sur le dollar américain.
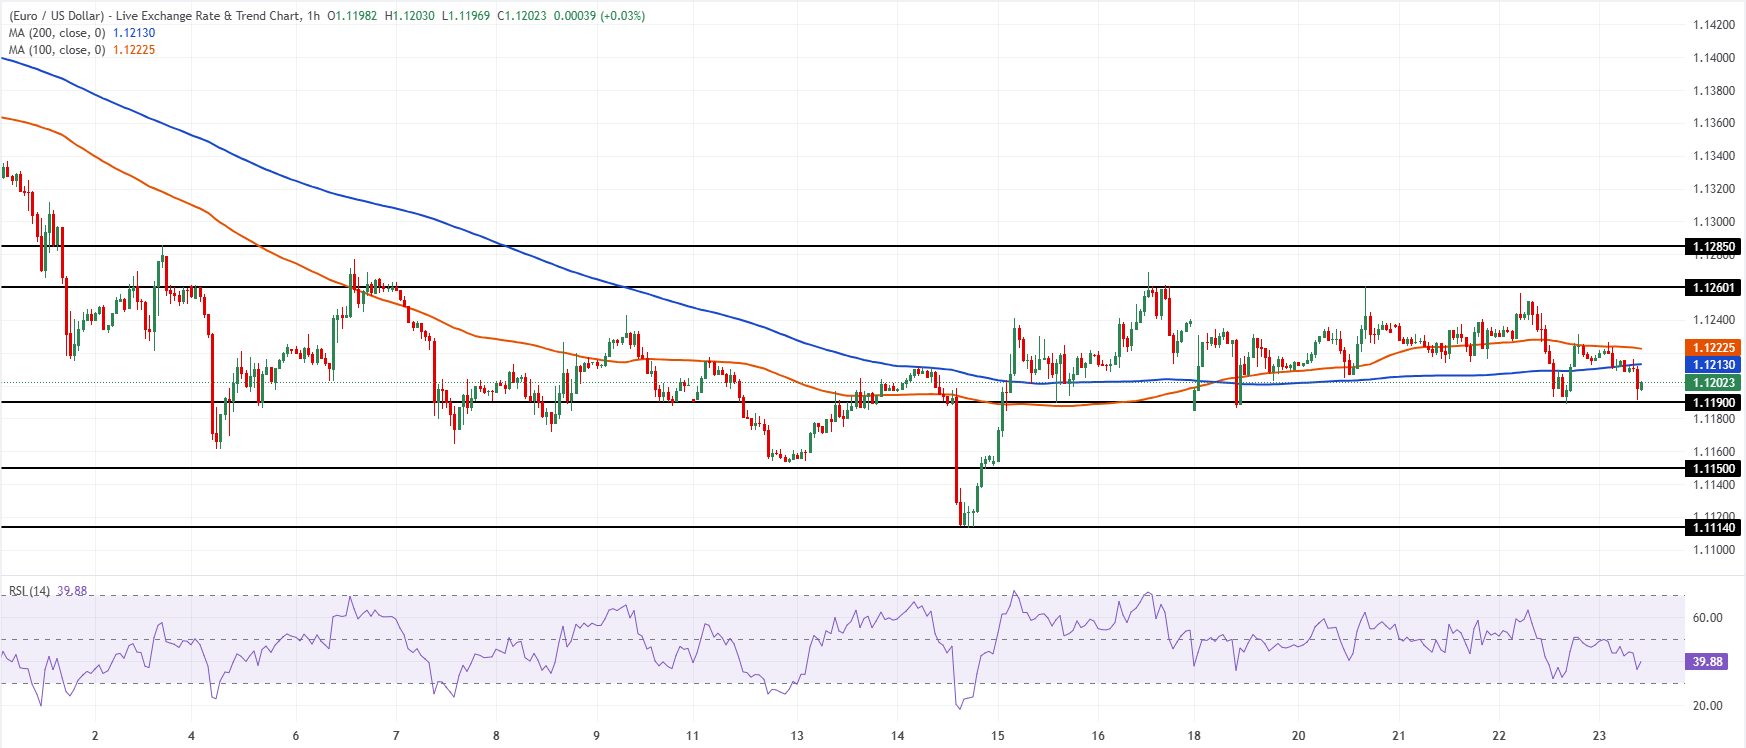
L’EUR/USD conserve un biais légèrement baissier sur le graphique en une heure, évoluant sous la moyenne mobile simple (SMA) à 100 périodes, située à 1,1223, et la SMA à 200 périodes, à 1,1213. La paire fluctue juste au-dessus d’un support proche, tandis que l’indice de force relative (RSI) à 14 périodes, autour de 40, traduit un essoufflement de la dynamique haussière plutôt qu’une véritable situation de survente. Les risques baissiers persistent donc tant que ces moyennes mobiles plafonnent les cours.
À la baisse, un premier support se dessine au niveau horizontal proche de 1,1190, avant des planchers plus bas à 1,1150 et 1,1114. À la hausse, la résistance immédiate se situe sur la SMA à 200 périodes à 1,1213, suivie de la SMA à 100 périodes à 1,1223. Des obstacles plus importants se dressent à 1,1260 et 1,1285, niveaux que la paire devrait reconquérir pour atténuer le biais baissier actuel.
(L’analyse technique de cet article a été rédigée à l’aide d’un outil d’IA. En savoir plus.)
FAQ sur le dollar américain
Le dollar américain (USD) est la monnaie officielle des États-Unis d’Amérique et la monnaie « de fait » d’un nombre important d’autres pays, où il circule aux côtés des billets locaux. C’est la monnaie la plus échangée au monde : elle intervient dans plus de 88 % du volume mondial des transactions sur le marché des changes, soit en moyenne 6 600 milliards de dollars de transactions par jour, selon les données de 2022. Après la Seconde Guerre mondiale, le dollar américain a remplacé la livre sterling comme monnaie de réserve mondiale. Pendant la majeure partie de son histoire, il était adossé à l’or, jusqu’à l’accord de Bretton Woods de 1971, lorsque l’étalon-or a été abandonné.
Le principal facteur qui influence la valeur du dollar américain est la politique monétaire, définie par la Réserve fédérale (Fed). La Fed a un double mandat : assurer la stabilité des prix, en maîtrisant l’inflation, et favoriser le plein emploi. Son principal outil pour atteindre ces deux objectifs est l’ajustement des taux d’intérêt. Lorsque les prix augmentent trop rapidement et que l’inflation dépasse l’objectif de 2 % de la Fed, celle-ci relève ses taux, ce qui soutient la valeur de l’USD. Lorsque l’inflation passe sous 2 % ou que le taux de chômage est trop élevé, la Fed peut abaisser ses taux d’intérêt, ce qui pèse sur le billet vert.
Dans des situations extrêmes, la Réserve fédérale peut également créer davantage de dollars et mettre en œuvre un assouplissement quantitatif (QE). Le QE est un processus par lequel la Fed accroît sensiblement les flux de crédit dans un système financier grippé. Il s’agit d’une mesure de politique monétaire non conventionnelle utilisée lorsque le crédit s’est tari parce que les banques refusent de se prêter entre elles, par crainte d’une défaillance de leur contrepartie. C’est une solution de dernier recours lorsqu’une simple baisse des taux d’intérêt a peu de chances de produire le résultat nécessaire. C’était l’instrument privilégié par la Fed pour lutter contre la crise du crédit survenue lors de la grande crise financière de 2008. Il consiste pour la Fed à créer davantage de dollars et à les utiliser pour acheter des obligations d’État américaines, principalement auprès d’institutions financières. Le QE entraîne généralement un affaiblissement du dollar américain.
Le resserrement quantitatif (QT) est le processus inverse : la Réserve fédérale cesse d’acheter des obligations auprès des institutions financières et ne réinvestit pas dans de nouveaux achats le principal des obligations qu’elle détient lorsqu’elles arrivent à échéance. Ce processus est généralement favorable au dollar américain.
Indicateur économique
PMI composite de S&P Global
L’indice composite des directeurs d’achat (PMI) de S&P Global, publié chaque mois, est un indicateur avancé qui mesure l’activité des entreprises privées américaines dans l’industrie manufacturière et les services. Les données proviennent d’enquêtes menées auprès de cadres dirigeants. Chaque réponse est pondérée en fonction de la taille de l’entreprise et de sa contribution à la production totale du sous-secteur manufacturier ou des services auquel elle appartient. Les réponses aux enquêtes reflètent l’éventuelle évolution du mois en cours par rapport au mois précédent et peuvent anticiper des changements de tendance dans les séries statistiques officielles, telles que le produit intérieur brut (PIB), la production industrielle, l’emploi et l’inflation. L’indice varie de 0 à 100, un niveau de 50,0 signalant une absence de changement par rapport au mois précédent. Un chiffre supérieur à 50 indique que l’économie privée est globalement en expansion, ce qui constitue un signal haussier pour le dollar américain (USD). À l’inverse, un chiffre inférieur à 50 signale que l’activité est globalement en recul, ce qui est considéré comme baissier pour l’USD.
En savoir plus.Prochaine publication : Ven. 23 octobre 2026 à 13:45 (préliminaire)
Fréquence : Mensuelle
Consensus : -
Valeur précédente : 58,4
Source :S&P Global
ARTICLES POPULAIRES
1Euro : les risques budgétaires limitent le potentiel de hausse face au dollar américain – BBH2Le dollar canadien poursuit sa série de hausses alors que la divergence des politiques de la Fed et de la Banque du Canada retient l’attention3Roupie indienne : prudence face au risque de baisse par rapport au dollar américain – OCBC4L’indice PMI S&P Global américain devrait signaler un ralentissement de l’activité des entreprises en octobre5Peso mexicain : toujours sous pression alors que Banxico reste à la traîne de la Fed – ING6Dollar américain : résilient à l’approche du FOMC sur fond de risques électoraux – TD Securities7Prévisions du cours de l’argent : la pression baissière s’accentue, le seuil des 50 $ en ligne de mire8Euro : hausse progressive à mesure que les politiques de la Fed et de la BCE convergent – Commerzbank9XRP défend le support à 1,30 $ alors que Ripple s’associe à Arf pour apporter des liquidités de règlement en RLUSD sur XRPL
COTATIONS EN DIRECT


TOUT SUR FOREX
Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés