

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
La Banque du Japon devrait maintenir ses taux d’intérêt à 1,25 %
- La BoJ devrait maintenir ses taux d’intérêt à 1,25 % vendredi.
- Les investisseurs s’intéresseront à la trajectoire future des taux de la BoJ.
- L’USD/JPY évolue en phase de consolidation entre 156 et 159 depuis six semaines.
La Banque du Japon (BoJ) doit annoncer sa décision de politique monétaire vendredi vers 02 h 30 GMT.
Comme pour la Réserve fédérale (Fed), les marchés financiers sont convaincus que la BoJ laissera ses taux d’intérêt inchangés, après les avoir relevés de 25 points de base (pb) à 1,25 % lors de sa réunion de septembre. Il s’agit du niveau de taux d’intérêt le plus élevé observé au Japon depuis 31 ans. Depuis le début de l’année, la BoJ a procédé à deux hausses de taux d’un quart de point de pourcentage.
Commerzbank a indiqué dans une note que les marchés anticipent « un maintien du taux au jour le jour, et qu’aucun des économistes interrogés par Bloomberg ne prévoit de hausse vendredi ». Ce consensus amène les investisseurs à se concentrer davantage sur le communiqué de politique monétaire, le rapport sur les perspectives de la banque centrale et la conférence de presse du gouverneur Kazuo Ueda pour évaluer les perspectives de politique monétaire d’ici à la fin de l’année.
Ueda penche pour la fermeté, sur fond de demande liée à l’IA et d’inflation proche de l’objectif de la BoJ
Les propos du gouverneur de la BoJ, Kazuo Ueda, après la réunion de septembre ont révélé ses inquiétudes concernant les risques inflationnistes liés à l’énergie. Ueda a également souligné l’importance d’ancrer l’inflation sous-jacente près de l’objectif de 2 %. Il a réaffirmé à plusieurs reprises que la banque centrale poursuivrait le resserrement monétaire.
Le discours prononcé par Ueda le 16 octobre a obtenu une note de 8,2/10 selon l’outil Speechtracker de FXStreet, signalant une orientation légèrement plus restrictive que sa note moyenne de 7,5. Ueda a souligné que l’inflation sous-jacente était « assez proche » de 2 % et que l’évolution de l’économie et des prix était globalement conforme aux prévisions. L’engagement à « continuer de relever les taux d’intérêt » tant que les conditions financières restent accommodantes, ainsi que le projet de discuter d’un éventuel ajustement de l’évaluation selon laquelle l’inflation se rapproche de 2 %, ont renforcé l’orientation vers une normalisation progressive, favorable à un yen plus ferme.
En déclarant qu’il n’existe « pas de grand écart » entre l’analyse de la Banque du Japon et celle des responsables économiques internationaux concernant les pressions inflationnistes liées à l’IA, tout en notant que certains de ses homologues sont plus optimistes quant à la demande liée à l’IA, Ueda souligne les risques haussiers pesant sur les prix, qui justifient de maintenir la perspective d’un resserrement monétaire. En liant explicitement le calendrier et le rythme des futures hausses de taux à l’évolution des changes, à la demande liée à l’IA et aux événements au Moyen-Orient, ce discours a défini une approche sensible aux données et aux risques, qui apporte un soutien supplémentaire au yen japonais, surtout si la demande liée à l’IA et les chocs externes maintiennent l’inflation autour de l’objectif de 2 %.
Ces commentaires laissent penser que le gouverneur de la BoJ conservera une orientation restrictive dans ses perspectives de politique monétaire et soulignera l’importance de maintenir les pressions sur les prix ancrées près de l’objectif de 2 % de la banque centrale.
Quelles sont les attentes pour la réunion de politique monétaire de décembre ?
Selon le sondage Reuters réalisé du 13 au 19 octobre, près de 70 % des économistes, soit 54 sur 78, s’attendaient à ce que la BoJ relève son taux directeur à 1,5 % ce trimestre, une proportion presque deux fois supérieure à celle du précédent sondage, a rapporté Reuters. Le consensus prévoit une nouvelle hausse avant la fin de l’année.
Comment l’USD/JPY pourrait-il réagir à la décision de la BoJ ?
La décision de taux de la BoJ ne devrait pas, en elle-même, constituer un événement marquant pour la paire USD/JPY, les intervenants de marché étant très confiants dans le maintien des taux directeurs. En revanche, le ton adopté par la BoJ dans ses perspectives de politique monétaire et tout indice concernant le niveau auquel elle situe le taux terminal pourraient avoir un impact.
Tout signal de la BoJ suggérant qu’elle pourrait se rapprocher plus rapidement du taux terminal serait favorable au yen japonais (JPY). À l’inverse, des indications de la banque centrale japonaise selon lesquelles elle poursuivrait un resserrement monétaire progressif pourraient avoir peu d’effet sur la monnaie japonaise. Les risques sont donc modérément orientés à la baisse pour l’USD/JPY.
Perspectives techniques de l’USD/JPY : évolution dans une fourchette et contraction de la volatilité
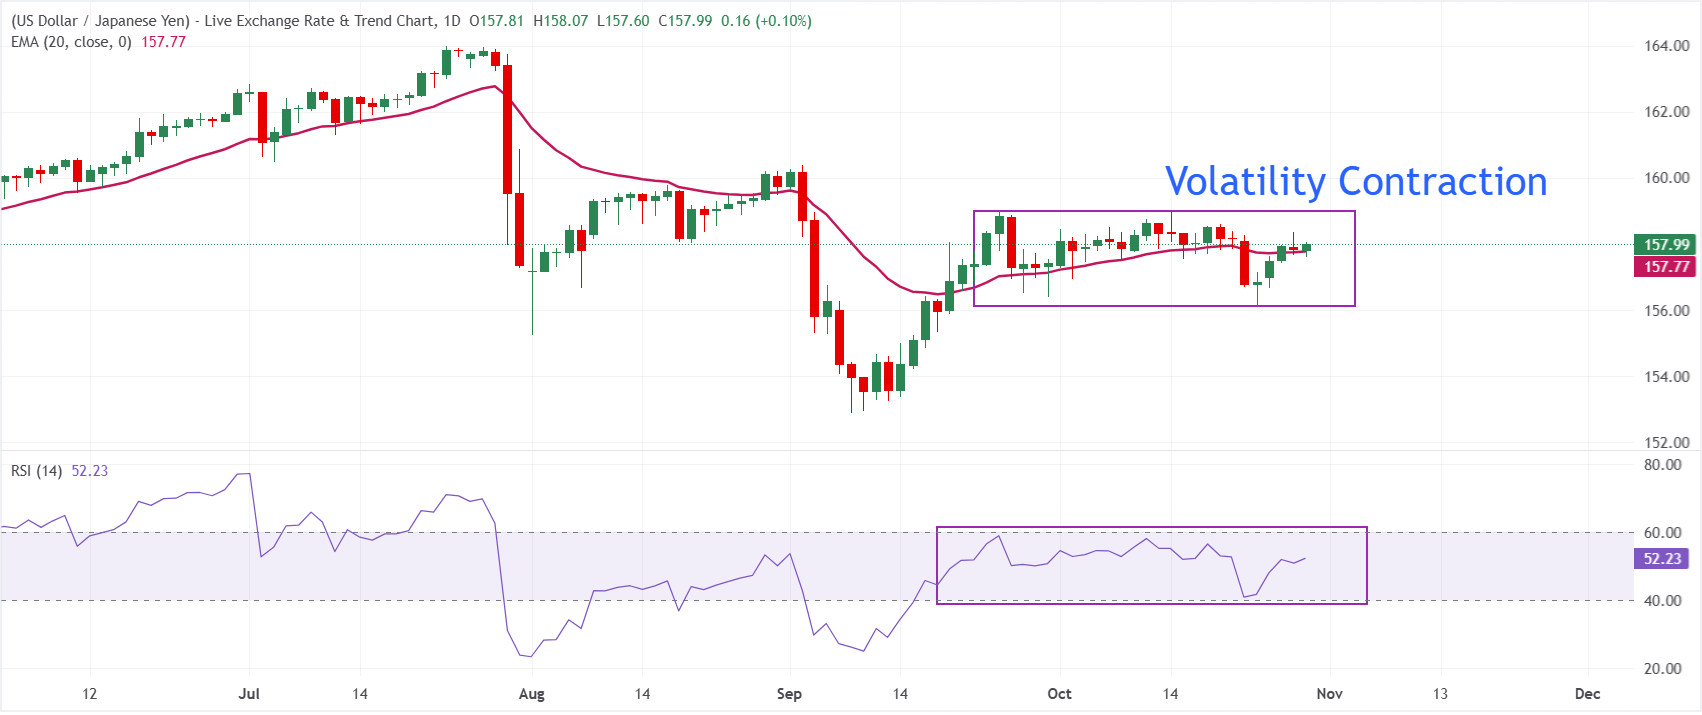
Tendance : au moment de la rédaction, l’USD/JPY se négocie autour de 157,80. La paire USD/JPY évolue dans une fourchette étroite comprise entre 156,08 et 159,04 depuis plus d’un mois. La moyenne mobile exponentielle (EMA) à 20 jours, située à 157,77, est horizontale, ce qui traduit une tendance générale sans direction marquée.
Dynamique : l’indice de force relative (RSI) évolue entre 40,00 et 60,00 depuis un mois, signalant une forte contraction de la volatilité et confirmant la consolidation actuelle.
Support : à la baisse, la borne inférieure de la fourchette mentionnée ci-dessus, à 156,08, constitue le support immédiat. La paire serait exposée à un repli vers le sommet du 14 septembre à 155,00 si elle ne parvenait pas à se maintenir au-dessus de 156,08.
Résistance : à la hausse, le premier obstacle pour la paire est la borne supérieure de la consolidation, proche de 159,04 ; une cassure nette au-dessus de ce niveau accroîtrait la probabilité d’une poursuite de la hausse vers 160,00, puis vers le sommet de septembre, proche de 160,40.
(L’analyse technique de cet article a été rédigée avec l’aide d’un outil d’IA. En savoir plus.)
Questions fréquentes sur la Banque du Japon
La Banque du Japon (BoJ) est la banque centrale japonaise, qui définit la politique monétaire du pays. Elle a pour mandat d’émettre les billets de banque et d’assurer le contrôle de la monnaie et la régulation monétaire afin de garantir la stabilité des prix, ce qui correspond à un objectif d’inflation d’environ 2 %.
La Banque du Japon a engagé une politique monétaire ultra-accommodante en 2013 afin de stimuler l’économie et de relancer l’inflation dans un contexte de faible hausse des prix. Sa politique repose sur l’assouplissement quantitatif et qualitatif (QQE), qui consiste à créer de la monnaie pour acheter des actifs, tels que des obligations d’État ou d’entreprises, afin de fournir des liquidités. En 2016, la banque a renforcé sa stratégie et assoupli davantage sa politique, en introduisant d’abord des taux d’intérêt négatifs, puis en contrôlant directement le rendement des obligations d’État japonaises à 10 ans. En mars 2024, la BoJ a relevé ses taux d’intérêt, amorçant ainsi une sortie de sa politique monétaire ultra-accommodante.
Les mesures de relance massives de la banque ont entraîné une dépréciation du yen face aux principales autres devises. Ce mouvement s’est accentué en 2022 et 2023 en raison d’une divergence croissante entre la politique de la Banque du Japon et celle des autres grandes banques centrales, qui ont choisi de relever fortement leurs taux d’intérêt pour lutter contre une inflation à des niveaux inédits depuis plusieurs décennies. La politique de la BoJ a creusé les écarts de taux avec les autres devises, pesant sur la valeur du yen. Cette tendance s’est partiellement inversée en 2024, lorsque la BoJ a décidé d’abandonner sa politique ultra-accommodante.
L’affaiblissement du yen et la flambée des prix mondiaux de l’énergie ont entraîné une accélération de l’inflation au Japon, qui a dépassé l’objectif de 2 % de la BoJ. La perspective d’une hausse des salaires dans le pays – un facteur clé alimentant l’inflation – a également contribué à cette décision.
ARTICLES POPULAIRES
1Les Houthis du Yémen affirment attaquer la raffinerie saoudienne de Ras Tanura ainsi que des cibles aéronautiques et militaires2Dernière minute : au Japon, l’inflation mesurée par l’IPC de Tokyo grimpe de 2,8 % en octobre3L’or recule vers 4 000 dollars alors que les données PCE américaines renforcent la probabilité d’une hausse des taux de la Fed en décembre4La BoE divisée vote le 5 novembre, avec une livre proche de 1,345L’euro rebondit après un nouveau plus bas, avant la publication du PIB de la zone euro6Le yen reste stable avant les chiffres de l’inflation à Tokyo et la décision de la Banque du Japon sur les taux7Prévisions GBP/JPY : les acheteurs repassent au-dessus de la moyenne mobile simple à 50 jours et visent 213,008Prévisions du cours de l’Ethereum : l’ETH recule alors que l’inflation PCE aux États-Unis renforce les anticipations d’une hausse des taux en décembre9Baht thaïlandais : une figure en double sommet signale un possible retournement face au dollar américain – OCBC


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés