

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
Se espera que el PMI de S&P Global de EE. UU. apunte a una desaceleración de la actividad empresarial en octubre
- Se espera que la actividad empresarial de Estados Unidos se desacelere ligeramente en octubre, aunque se mantendrá claramente en terreno de expansión.
- Se prevé que los indicadores de las encuestas manufactureras y de servicios se moderen tras los sólidos registros de septiembre.
- El dólar estadounidense podría encontrar apoyo si una actividad empresarial superior a lo previsto refuerza las expectativas de nuevas subidas de tipos de la Fed.
Los índices preliminares de gestores de compras (PMI) de S&P Global de Estados Unidos (EE. UU.) correspondientes a octubre se publicarán el viernes y ofrecerán nuevas pistas sobre la salud de la mayor economía del mundo antes de la reunión de política monetaria de la Reserva Federal (Fed) de la próxima semana.
El informe incluye el PMI manufacturero, el PMI de servicios y el PMI compuesto, que miden la actividad empresarial del sector privado. Las lecturas superiores a 50 indican expansión, mientras que las cifras inferiores a ese umbral señalan contracción.
Las encuestas de octubre llegan en un momento en el que los últimos datos económicos de Estados Unidos siguen poniendo de relieve la resiliencia de la actividad económica, pese a las persistentes presiones inflacionistas y los elevados costes de financiación. Los inversores seguirán de cerca las cifras en busca de señales de desaceleración del crecimiento y de nuevas presiones sobre los precios que puedan influir en las perspectivas de política monetaria de la Fed y en el dólar estadounidense (USD).
¿Qué podemos esperar del informe PMI de S&P Global de octubre?
Las expectativas del mercado apuntan a una desaceleración moderada de la actividad del sector privado estadounidense en octubre, tras las lecturas especialmente sólidas de septiembre. Se espera que el PMI manufacturero de S&P Global descienda ligeramente hasta 55,6 desde los 55,9 de septiembre, mientras que se prevé que el PMI de servicios se modere hasta 57,9 desde 58,8. Por su parte, el PMI compuesto se situó en 58,4 en septiembre, lo que pone de manifiesto el sólido crecimiento del conjunto del sector privado estadounidense.
Aunque se espera que ambos sectores pierdan algo de impulso, las cifras previstas se mantienen holgadamente por encima del umbral de 50, lo que sugiere que la economía estadounidense sigue expandiéndose a un ritmo saludable.
El informe será especialmente importante ante las últimas señales de persistencia de las presiones inflacionistas. Los datos económicos recientes de Estados Unidos muestran una inflación superior a la prevista, mientras que las ventas minoristas y los indicadores del mercado laboral siguen sugiriendo que la demanda interna se mantiene resiliente.
En este contexto, se espera de forma generalizada que la Fed mantenga sin cambios los tipos de interés en su reunión del 28 de octubre, tras una subida de 25 puntos básicos (pb) en septiembre. Sin embargo, los inversores ya descuentan plenamente otra subida de tipos en diciembre, según la herramienta FedWatch de CME.
¿Cuándo se publicarán los PMI preliminares de S&P Global de Estados Unidos de octubre y cómo podrían afectar al EUR/USD?
Los PMI manufacturero, de servicios y compuesto de S&P Global correspondientes a octubre se publicarán el viernes a las 13:45 GMT. La publicación podría generar volatilidad en el dólar estadounidense y en el par EUR/USD, especialmente mientras los inversores ajustan sus posiciones de cara a la decisión de política monetaria de la Fed del 28 de octubre.
Un informe mejor de lo previsto podría reforzar las expectativas de nuevas subidas de tipos de la Fed en los próximos meses. Este escenario probablemente respaldaría los rendimientos de los bonos del Tesoro de Estados Unidos y al dólar estadounidense, lo que podría presionar a la baja al EUR/USD.
Por el contrario, una desaceleración de la actividad empresarial más acusada de lo previsto, especialmente en el sector servicios, podría suscitar dudas sobre la sostenibilidad del crecimiento económico estadounidense. Unas lecturas de los PMI más débiles podrían llevar a los inversores a reevaluar la probabilidad de un mayor endurecimiento monetario, lo que ejercería presión bajista sobre el dólar y respaldaría al EUR/USD.
No obstante, la reacción del mercado podría ser relativamente limitada si las cifras se ajustan en líneas generales a las expectativas, dado que se prevé que tanto la actividad manufacturera como la de servicios se mantengan claramente en terreno de expansión.
Con otra subida de tipos de la Fed en diciembre ya descontada en gran medida, los inversores evaluarán con atención si los PMI del viernes confirman la resiliencia de la economía estadounidense o apuntan a una desaceleración. Un informe mejor de lo previsto podría reforzar las expectativas de un mayor endurecimiento monetario, mientras que unas lecturas decepcionantes podrían poner en duda la solidez del crecimiento económico y lastrar al dólar estadounidense.
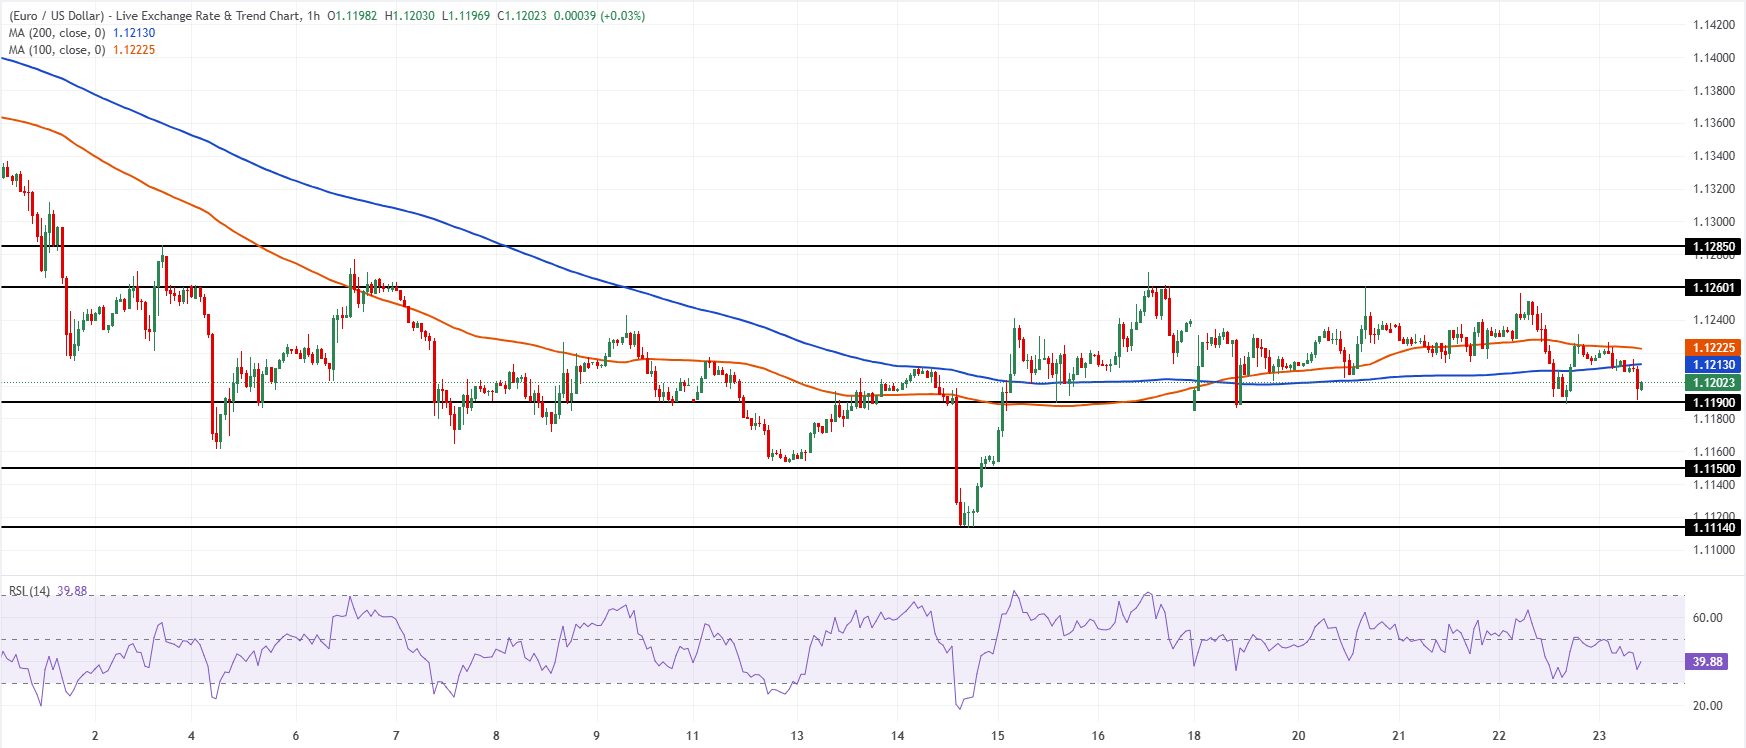
El EUR/USD mantiene un sesgo moderadamente bajista en el gráfico de una hora y cotiza por debajo de la media móvil simple (SMA) de 100 periodos, situada en 1,1223, y de la SMA de 200 periodos, en 1,1213. El par se mueve justo por encima de un soporte cercano, mientras que el índice de fuerza relativa (RSI) de 14 periodos, en torno a 40, apunta a un debilitamiento del impulso alcista más que a unas condiciones claras de sobreventa. Esto sugiere que persisten los riesgos bajistas mientras estas medias limiten los avances.
A la baja, el primer soporte se sitúa en el nivel horizontal próximo a 1,1190, seguido de soportes más profundos en 1,1150 y 1,1114. Al alza, la resistencia inmediata se encuentra en la SMA de 200 periodos, en 1,1213, seguida de la SMA de 100 periodos, en 1,1223. Más arriba, aparecen barreras más importantes en 1,1260 y 1,1285, niveles que el par tendría que recuperar para atenuar el actual sesgo bajista.
(El análisis técnico de este artículo se elaboró con la ayuda de una herramienta de IA. Más información.)
Preguntas frecuentes sobre el dólar estadounidense
El dólar estadounidense (USD) es la moneda oficial de Estados Unidos de América y la moneda «de facto» de un número considerable de otros países, donde circula junto con los billetes locales. Es la divisa más negociada del mundo y está presente en más del 88 % del volumen mundial de operaciones en el mercado de divisas, con una media de 6,6 billones de dólares en transacciones diarias, según datos de 2022. Tras la Segunda Guerra Mundial, el USD sustituyó a la libra esterlina como moneda de reserva mundial. Durante la mayor parte de su historia, el dólar estadounidense estuvo respaldado por oro, hasta el Acuerdo de Bretton Woods de 1971, cuando se abandonó el patrón oro.
El factor más importante que influye en el valor del dólar estadounidense es la política monetaria, que determina la Reserva Federal (Fed). La Fed tiene un doble mandato: lograr la estabilidad de precios (controlar la inflación) y fomentar el pleno empleo. Su principal herramienta para alcanzar estos dos objetivos es ajustar los tipos de interés. Cuando los precios suben demasiado rápido y la inflación supera el objetivo del 2 % de la Fed, esta sube los tipos, lo que favorece el valor del USD. Cuando la inflación cae por debajo del 2 % o la tasa de desempleo es demasiado alta, la Fed puede bajar los tipos de interés, lo que lastra al dólar.
En situaciones extremas, la Reserva Federal también puede emitir más dólares y aplicar una expansión cuantitativa (QE). La QE es el proceso mediante el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero bloqueado. Es una medida de política monetaria no convencional que se utiliza cuando el crédito se ha paralizado porque los bancos no están dispuestos a prestarse entre sí por temor al impago de la contraparte. Es un último recurso cuando es poco probable que una simple bajada de los tipos de interés logre el resultado necesario. Fue la herramienta elegida por la Fed para combatir la crisis crediticia que se produjo durante la gran crisis financiera de 2008. Consiste en que la Fed emita más dólares y los utilice para comprar bonos del Gobierno estadounidense, principalmente a entidades financieras. La QE suele debilitar al dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso, mediante el cual la Reserva Federal deja de comprar bonos a las entidades financieras y no reinvierte en nuevas compras el principal de los bonos de su cartera que van venciendo. Suele ser positivo para el dólar estadounidense.
Indicador económico
PMI compuesto de S&P Global
El índice compuesto de gestores de compras (PMI) de S&P Global, que se publica mensualmente, es un indicador adelantado que mide la actividad de las empresas privadas estadounidenses de los sectores manufacturero y de servicios. Los datos se obtienen a partir de encuestas a altos directivos. Cada respuesta se pondera según el tamaño de la empresa y la contribución del subsector al que pertenece a la producción total manufacturera o de servicios. Las respuestas reflejan los cambios, si los hay, del mes en curso respecto al anterior y pueden anticipar variaciones en las tendencias de series de datos oficiales como el producto interior bruto (PIB), la producción industrial, el empleo y la inflación. El índice oscila entre 0 y 100, y una lectura de 50,0 indica que no ha habido cambios respecto al mes anterior. Una lectura superior a 50 indica que la economía privada se está expandiendo en términos generales, una señal alcista para el dólar estadounidense (USD). Por su parte, una lectura inferior a 50 señala que la actividad está disminuyendo en términos generales, lo que se considera bajista para el USD.
Leer más.Próxima publicación: Vie 23 oct 2026 13:45 (preliminar)
Frecuencia: Mensual
Consenso: -
Anterior: 58,4
Fuente:S&P Global
Artículos destacados
1Euro: los riesgos fiscales limitan el potencial alcista frente al dólar estadounidense – BBH2El dólar canadiense prolonga su racha alcista mientras la divergencia de políticas entre la Fed y el Banco de Canadá centra la atención3Rupia india: cautela ante el riesgo de depreciación frente al dólar estadounidense – OCBC4Se espera que el PMI de S&P Global de EE. UU. apunte a una desaceleración de la actividad empresarial en octubre5Peso mexicano: sigue bajo presión mientras Banxico va por detrás de la Fed – ING6Dólar estadounidense: se mantiene firme de cara al FOMC ante los riesgos electorales – TD Securities7Previsión del precio de la plata: aumenta la presión bajista y los 50 dólares se sitúan en el punto de mira8Euro: subida gradual a medida que la Fed y el BCE convergen – Commerzbank9XRP defiende el soporte de 1,30 dólares mientras Ripple se asocia con Arf para aportar liquidez de liquidación en RLUSD a XRPL


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados