

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
ارتفعت أسعار المنتجين بنسبة 6.3%، مقابل 3.7% فقط لأسعار المستهلكين. يوضح هذا الرسم البياني من يتحمل هذا الفارق.
ارتفع مؤشر أسعار المنتجين بنسبة 6.3% خلال العام المنتهي في سبتمبر، ومؤشر أسعار المستهلكين بنسبة 3.7%، في أوسع فجوة بينهما منذ عام 2022. وداخل مؤشر S&P 500، تحصّل شركات الطاقة والتكنولوجيا هذا الفارق، وتدفعه بقية الشركات، ثم يأتي دور المتسوقين في عام 2027.
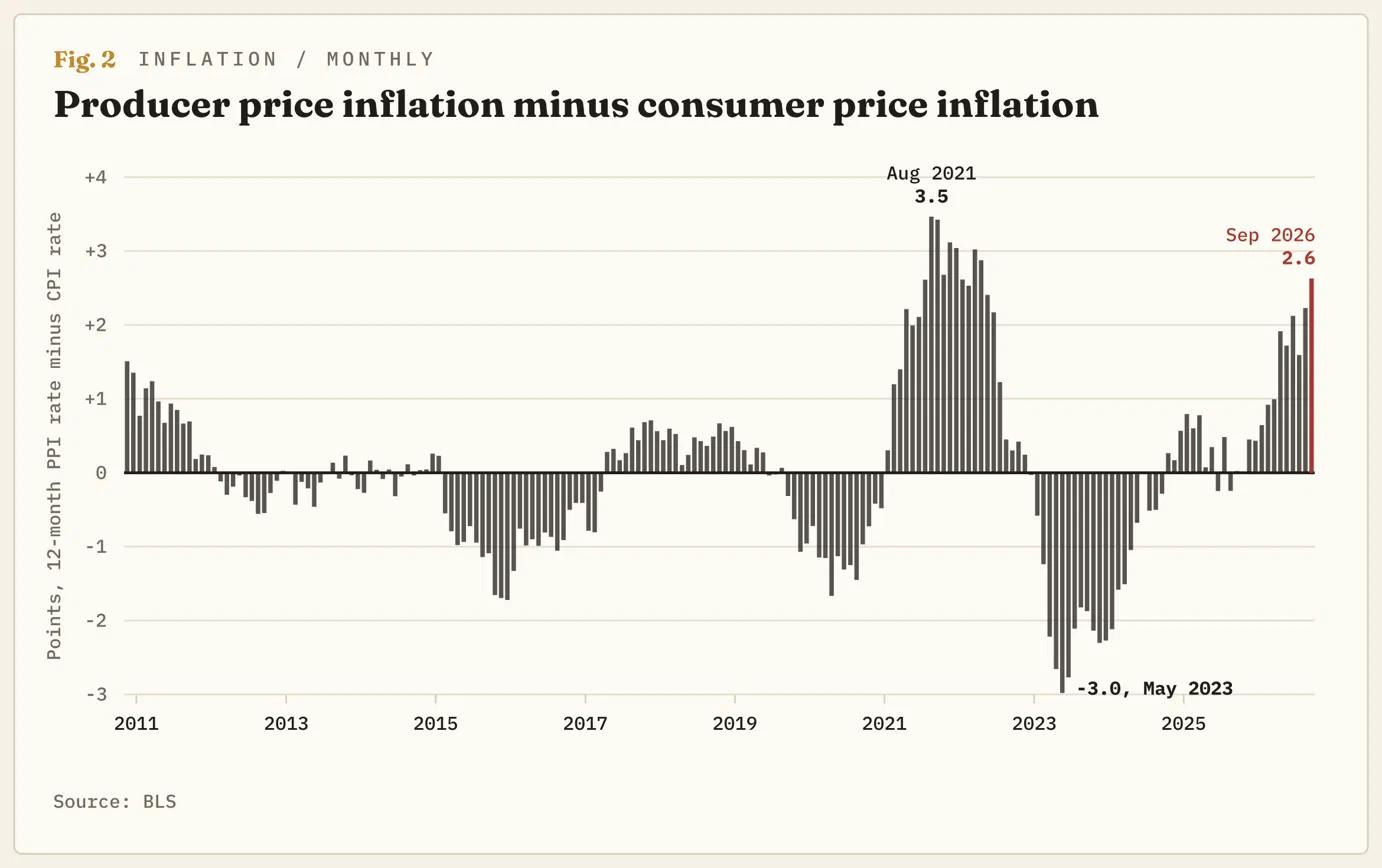
ينشر مكتب إحصاءات العمل الأمريكي (BLS) قراءتين للتضخم شهريًا، وقد تباعدتا في سبتمبر. يقيس مؤشر أسعار المنتجين (PPI) ما تحصل عليه الشركات الأمريكية مقابل ما تبيعه، وقد ارتفع بنسبة 6.3% على أساس سنوي، وهي أكبر زيادة منذ ديسمبر 2022. أما مؤشر أسعار المستهلكين (CPI)، فيقيس ما تدفعه الأسر، وقد ارتفع بنسبة 3.7%. وتُعدّ الفجوة البالغة 2.6 نقطة مئوية ثامن أوسع فجوة خلال السنوات الست عشرة التي نُشر فيها مؤشر أسعار المنتجين بصيغته الحالية. أما الأشهر السبعة التي شهدت فجوة أوسع، فقد وقعت جميعها بين أغسطس 2021 وأبريل 2022.
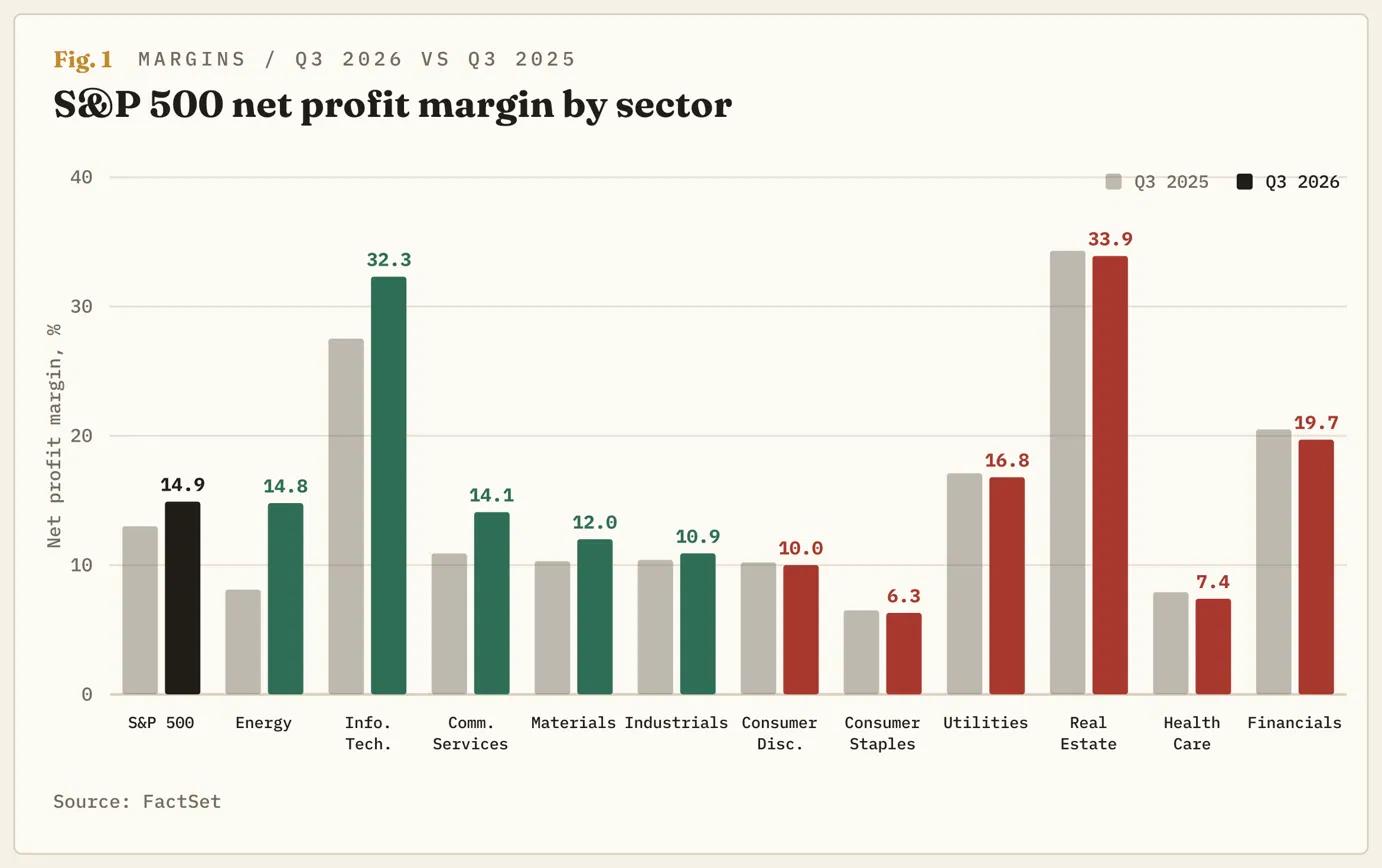
سجّل مؤشر S&P 500 مستوى قياسيًا في 6 أكتوبر، ويتداول حاليًا دونه بنحو 2%. وتشير حصيلة FactSet، التي تستند جزئيًا إلى نتائج معلنة وجزئيًا إلى تقديرات، إلى أن شركات المؤشر تحتفظ هذا الربع بأرباح قدرها 14.9 سنتًا من كل دولار مبيعات، وهو ثاني أعلى هامش منذ بدء رصد هذه البيانات في عام 2009. وتصحّ الصورتان معًا لأن المؤشر يضم شركات تحصل على زيادة الـ6.3% وأخرى تدفعها. وقد بدأت الشركات التي تعلن نتائجها هذا الأسبوع توضح على أي جانب تقف.
المتوسط تحمله حصيلة قطاعين فقط
يرجع جزء من الفجوة إلى طريقة الحساب. فالمؤشران يمنحان أوزانًا مختلفة لبنود مختلفة: يشكّل السكن ثلث مؤشر أسعار المستهلكين، بينما لا يقيسه مؤشر أسعار المنتجين، كما أن أسعار الطاقة لدى المنتجين ارتفعت بنسبة 10.8% في سبتمبر وحده. أما بقية الفجوة فتمثّل أموالًا تنتقل من الشركات التي تشتري الوقود والراتنجات وخدمات الشحن إلى الشركات التي تبيعها، ويضم مؤشر S&P 500 طرفَي هذه المعاملات.
بحسب FactSet، بلغ هامش ربح قطاع الطاقة 14.8% مقابل 8.1% قبل عام، مع وصول متوسط سعر النفط خلال الربع إلى 85.68 دولارًا للبرميل، ارتفاعًا من 64.97 دولارًا، وزيادة الأرباح بنسبة 127.6%. وارتفع هامش قطاع تكنولوجيا المعلومات من 27.5% إلى 32.3%. في المقابل، تسجّل ستة من القطاعات الأحد عشر هوامش أقل مما كانت عليه قبل عام، منها السلع الاستهلاكية الأساسية والرعاية الصحية والسلع الاستهلاكية الكمالية. وعلى مستوى المؤشر، تحقق 48% من الشركات أرباحًا أقل من كل دولار مبيعات مقارنة بالعام السابق، ومع ذلك ارتفع هامش ربح المؤشر بنحو نقطتين مئويتين. وكان الهامش القياسي البالغ 17%، المسجّل في الربع المنتهي في يونيو، قد شمل مكاسب دفترية لشركتَي Alphabet (GOOG، GOOGL) وAmazon (AMZN) على حصتيهما في Anthropic. وهكذا، سُجّل أعلى هامشين منذ عام 2009 في ربعين متتاليين، أحدهما بفضل تقييم شركة للذكاء الاصطناعي، والآخر بفعل حرب ناقلات.
في المرة السابقة، دفع المتسوقون الثمن وانخفض الهامش رغم ذلك
كانت الفجوة أوسع مما هي عليه الآن طوال سبعة أشهر في عامَي 2021 و2022، وبلغت ذروتها عند 3.5 نقطة مئوية في أغسطس 2021. وسجّل هامش ربح المؤشر مستوى قياسيًا بلغ 13.1% في الربع المنتهي في يونيو 2021، بالتزامن مع اتساع الفجوة نحو تلك الذروة. وبعد ستة أرباع، انخفض إلى 11.2%، وهو أدنى مستوى منذ عام 2020. وفي الربع المنتهي في ديسمبر 2022، أعلنت ثمانية من القطاعات الأحد عشر هوامش أقل من العام السابق. وارتفع هامش قطاع الطاقة من 9.3% إلى 12.9%، ويكرر القطاع نفسه هذا المسار الآن انطلاقًا من مستوى أعلى.
تقلّصت الفجوة بفعل ارتفاع المؤشر الأدنى. فقد بلغ تضخم أسعار المستهلكين 9% في يونيو 2022 مع تمرير الشركات التكاليف إلى المستهلكين، ومع ذلك تراجعت الهوامش. وظل تضخم أسعار المنتجين عند 10% أو أكثر طوال ثمانية أشهر، ولم تلحق أسعار السلع على الرفوف به إلا بعدما توقف عن تسجيل تلك الوتيرة. وهبط مؤشر S&P 500 بنحو 25% من ذروته في يناير 2022 إلى قاعه في أكتوبر 2022. أما الفارق الآن فهو الاحتياطي الفيدرالي (Fed)، الذي رفع أسعار الفائدة من الصفر إلى أكثر من 4% خلال ذلك الهبوط، ويدخل هذه المرحلة بفائدة تقارب 4%، بعدما رفعها في 16 سبتمبر.
الصابون والسجائر والشاحنات الخفيفة
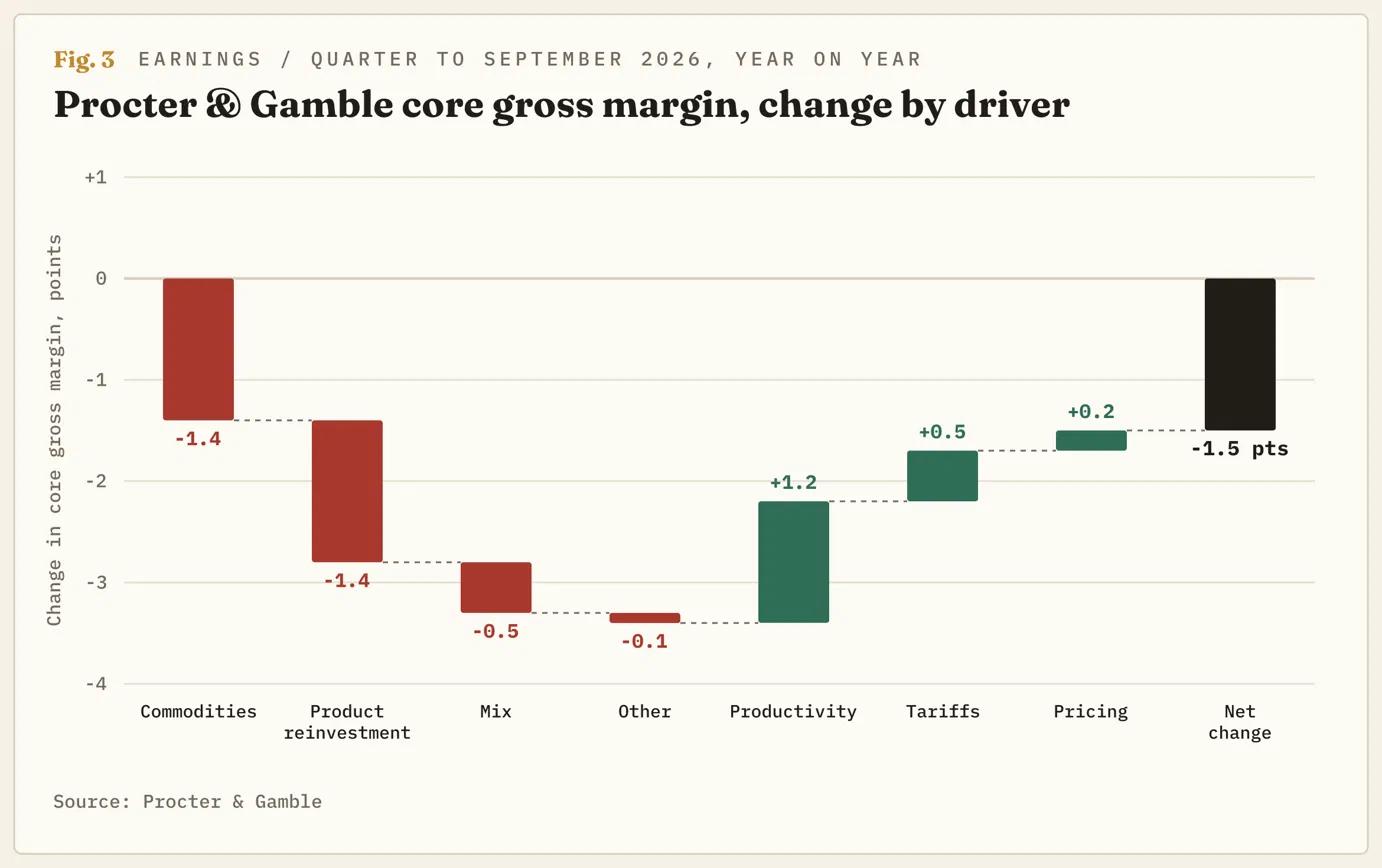
أعلنت Procter & Gamble (PG)، أكبر شركة مصنّعة للسلع المنزلية في المؤشر، يوم الخميس أن مبيعاتها في الربع المنتهي في سبتمبر ارتفعت بنسبة 4%. وجاءت 2.4 نقطة مئوية من هذه الزيادة من بيع كميات أكبر، و0.4 نقطة من رفع الأسعار. وانخفض هامش ربحها الإجمالي، أي ما يتبقى من قيمة البيع بعد تكلفة تصنيع المنتج، بمقدار 1.5 نقطة مئوية؛ إذ استنزفت تكاليف السلع الأولية 1.4 نقطة، بينما عوّض التسعير 0.2 نقطة. وتتوقع الشركة الآن أن تكلّفها المواد الخام والطاقة والشحن 1.4 مليار دولار بعد احتساب الضرائب خلال السنة المالية الحالية، ارتفاعًا من مليار دولار كانت تتوقعه في يوليو، على افتراض بقاء خام Brent عند 100 دولار. وقال المدير المالي Andre Schulten إن تعويض هذه التكلفة «سيتطلب مستويات قياسية من الإنتاجية»، وإن «المكوّن الثاني هو التسعير المقترن بالابتكار»، وإن «المكوّن الثالث هنا هو الوقت».
ويفعل قطاع السلع الاستهلاكية الأساسية في المؤشر، الذي يبلغ هامش ربحه 6.3% مقارنةً بـ6.5% قبل عام، الشيء نفسه: يبيع كميات أكبر بالسعر نفسه بينما ترتفع التكاليف. فقد رفعت Philip Morris International (PM) أسعار السجائر بنسبة 8.9%، وشحنت عددًا من السجائر مماثلًا للعام السابق، وزادت أرباحها الإجمالية بنسبة 6.7%، وهذه هي صورة التسعير حين يكون المنتج هو النيكوتين. وقدّرت General Motors (GM) تكاليف السلع الأولية والشحن ورقائق الذاكرة بنحو مليارَي دولار هذا العام، ورفعت هامش ربحها في أمريكا الشمالية بمقدار 2.5 نقطة مئوية بفضل الأسعار التي تحققها شاحناتها. ويدفع الفجوةَ كلُّ من لا يستطيع فعل ما فعلته هاتان الشركتان. ففي مؤشر أسعار المنتجين لشهر سبتمبر، انخفض مؤشر هوامش بيع البنزين بالتجزئة بنسبة 30.3%، بينما ارتفعت أسعار البنزين بنسبة 20.3%. وهذا هو البند الوحيد في الإصدار الذي تُمتص فيه الفجوة من الهامش حرفيًا.
الوقت هو المكوّن الثالث
بلغت فاتورة السلع الأولية لدى Procter & Gamble ما يعادل 5% من الأرباح في الربع الذي أعلنت نتائجه للتو، و8% للعام. وستتحمل الأرباع الثلاثة المتبقية نصيبًا أكبر منها مقارنة بالربع الأول. أما تعديلات الأسعار الهادفة إلى تعويضها، فإنها «تُوقّت عمومًا بالتزامن مع إعادة ترتيب وحدات العرض»، أي المواعيد التي يعيد فيها تجار التجزئة تنظيم الرفوف، ولذلك ستظهر الزيادة في مؤشر أسعار المستهلكين في عام 2027. وقال Schulten إنه «لا سبيل إلى تعويض هذا المستوى من ضغوط تكاليف السلع الأولية من دون تعديل الأسعار»، وإن «القطاع عمومًا يرفع الأسعار». وأوصل الرسالة نفسها بقوله: «لا أستطيع الإعلان عن تغييرات في الأسعار، ولن أعلن عنها بأي طريقة أو شكل أو صورة».
يتوقع المحللون نمو أرباح شركات مؤشر S&P 500 بنسبة 16% في عام 2027، مع نمو الإيرادات بنسبة 9.5%، ما يشير إلى أن هوامش الربح تتسع مجددًا. وتقول الشركات المصنّعة للصابون والسجائر والشاحنات ضمن المؤشر إن العام يبدأ بتكاليف أعلى من العام الماضي. وعند مضاعف يبلغ 19 مرة الأرباح المتوقعة للأشهر الاثني عشر المقبلة، يبدو المؤشر أرخص قليلًا من متوسطه لخمس سنوات، لذا تكمن المخاطرة في التوقعات لا في السعر المدفوع مقابلها. ويجتمع الاحتياطي الفيدرالي في 28 أكتوبر، وقد أعلن معظم أعضاء لجنته توقعهم زيادة أخرى في الفائدة بحلول نهاية العام. وستنعكس الأسعار التي يبدأ تطبيقها في 2027 على مؤشر أسعار المستهلكين الذي يرفع الفيدرالي الفائدة لمواجهة ارتفاعه، بينما الموعد الوحيد الذي تلتزم الشركات بتحديده هو موعد إعادة ترتيب الرفوف التالي.
الخريطة
فقد مؤشر S&P 500 نحو نصف المكاسب التي حققها من قاع سبتمبر إلى المستوى القياسي المسجّل في 6 أكتوبر. ويتداول حاليًا دون متوسطه المتحرك لـ50 يومًا بقليل، للمرة الثانية منذ سبتمبر. وانعطف مؤشر القوة النسبية العشوائي اليومي (Stoch RSI)، وهو مقياس للزخم، هبوطًا من قرب مستوى 70 قبل إعلان نتائج الأسبوع، ما يعني أن التراجع كان قد بدأ قبل أن تعلن Procter & Gamble نتائجها. ويتمثل النمط السائد منذ قاع مارس في سلسلة من القيعان الصاعدة فوق متوسط متحرك صاعد لـ50 يومًا، وتحت سقف عند 7,800 لم يُخترق إلا عند تسجيل المستوى القياسي. ويمثّل مستوى 7,700 خط الفصل، لأن المتوسط المتحرك لـ50 يومًا يقع عنده.
يميل الاتجاه إلى الهبوط ما دام الإغلاق دون 7,700. ويقع الاختبار الأول عند 7,500، وهو قاع سبتمبر وآخر قاع أعلى من سابقه في هذه السلسلة، وسيكون الإغلاق دونه أول قاع أدنى من سابقه منذ مارس. وعند المتوسط المتحرك لـ200 يوم قرب 7,300، يتحول مسار عام 2022، المتمثل في ستة أرباع من تقلّص هوامش الربح، من سابقة تاريخية إلى السيناريو الأساسي الذي يرجّحه الرسم البياني. ويبطل هذا السيناريو بإغلاق يومي يعود فوق 7,800. وسيعني ذلك أن المستثمرين يدفعون مقابل هوامش قطاعَي الطاقة والتكنولوجيا، متجاهلين القطاعات التسعة الأخرى. أو قد يكون السبب هبوط النفط، ما يقلّص الفجوة من جانبها الأعلى ويخفض تكاليف شركات السلع الاستهلاكية قبل أن يخفض أرباح قطاع الطاقة. ويصدر مؤشر أسعار المستهلكين لشهر أكتوبر في 10 نوفمبر، ومؤشر أسعار المنتجين في 13 نوفمبر، وتقلّص الفجوة من جانبها الأعلى هو السيناريو الذي يستطيع المؤشر تحمّله.
المقالات الشائعة
1الفوركس اليوم: حان موعد مؤشرات مديري المشتريات!2الدولار النيوزيلندي يتراجع مع تباطؤ التضخم في الربع الثالث3الروبية الإندونيسية: مزيج السياسات يدعم العملة والتحديات مستمرة – كومرتس بنك4ارتفعت أسعار المنتجين بنسبة 6.3%، مقابل 3.7% فقط لأسعار المستهلكين. يوضح هذا الرسم البياني من يتحمل هذا الفارق.5الدولار السنغافوري: ميل صعودي ضمن نطاق ضيق مقابل الدولار الأمريكي – UOB6البنك المركزي الأوروبي: إشارات إلى رفع الفائدة في ديسمبر مع مبالغة الأسواق في تسعير مسار الفائدة – نومورا7الجنيه الإسترليني يتراجع من مستوى 1.34 مع تصاعد الطلب على الدولار الأمريكي بفعل التوترات المرتبطة بإيران8الين الياباني يقفز مع إقبال المستثمرين على الملاذات الآمنة وسط العزوف عن المخاطرة9الدولار الأسترالي يتراجع نحو 0.7000 مع طغيان توترات الشرق الأوسط على موقف بنك الاحتياطي الأسترالي المتشدد نقديًا
أسعار مباشرة


كل شيء عن FOREX
الارتباط بين الأصول: كيف تقرأ العلاقة بين الذهب والدولار وعوائد السندات
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgmsea.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة