

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
فروق عوائد السندات الفرنسية تقترب من المستوى القياسي المسجل خلال أزمة 2011: لماذا يلوح مستوى 1.1000 في الأفق لليورو؟
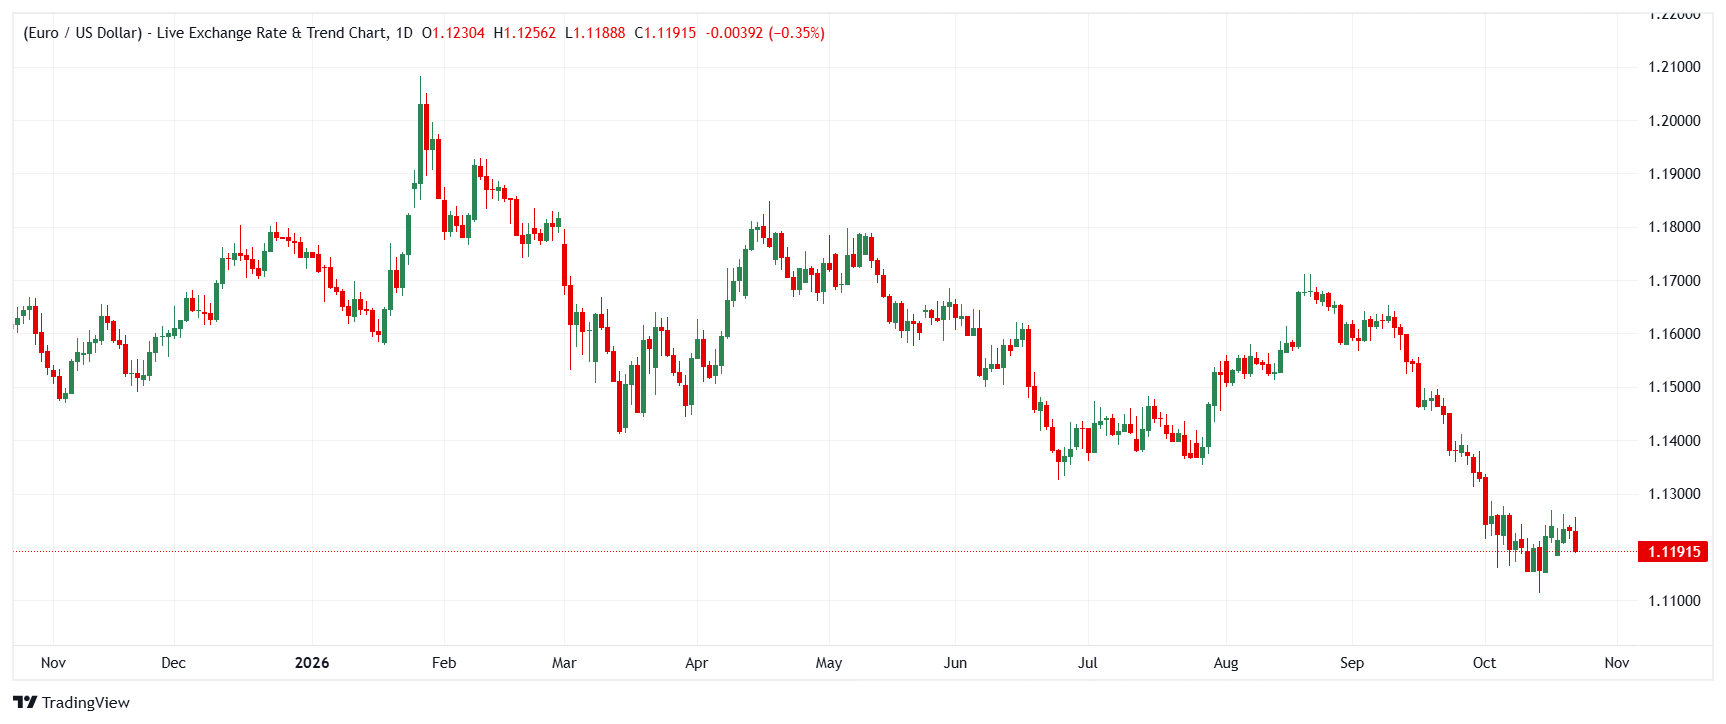
يسير اليورو (EUR) على حبل مشدود بين مخاطر المالية العامة الفرنسية وموقف الاحتياطي الفيدرالي الحازم. ويحذّر Brown Brothers Harriman (BBH) من أن اتساع فروق العائد بين السندات الفرنسية والألمانية — التي بلغت بالفعل 175 نقطة أساس، مقتربة من المستوى القياسي المسجل خلال أزمة 2011 — قد يدفع زوج EUR/USD للهبوط إلى 1.1000، استنادًا إلى سيناريو اضطرابات الميزانية الإيطالية في 2018. وفي المقابل، يلاحظ ING أن زوج EUR/USD يبدي تماسكًا لافتًا رغم ارتفاع أسعار الطاقة واستمرار أزمة الميزانية الفرنسية دون حل، ويعزو هذه المرونة إلى التقليص التدريجي للمراكز الكبيرة والمتركزة في قطاع التكنولوجيا الأمريكي والدولار الأمريكي (USD). ويضيف Commerzbank بُعدًا أطول أجلًا يتمثل في دعوة كبير الاقتصاديين في البنك المركزي الأوروبي، فيليب لين، إلى تعزيز الدور العالمي لليورو، وهي خطوة ترحب بها Thu Lan Nguyen باعتبارها عاملًا يعزز انتقال أثر السياسة النقدية — لكنها تؤكد أنها لا تضمن استقرار الأسعار.
Brown Brothers Harriman: فروق عائد السندات الفرنسية تقترب من مستويات الأزمات
يسلط Elias Haddad لدى BBH الضوء على تدهور المالية العامة الفرنسية بوصفه الخطر الرئيسي الذي يواجه اليورو. وتبلغ علاوة عائد السندات الفرنسية لأجل 10 سنوات على نظيرتها الألمانية 175 نقطة أساس، مقتربة من ذروتها القياسية المسجلة في 2011 عند نحو 190 نقطة أساس. ويحذّر Haddad من أن الفارق قد يتسع إلى نحو 250 نقطة أساس ويدفع زوج EUR/USD إلى الهبوط إلى 1.1000، إذا تكرر سيناريو إيطاليا في 2018. لكن الفروق الدقيقة مهمة: فاتساع الفارق الفرنسي حتى الآن لا يتجاوز بقليل نصف ذروة الاتساع الذي شهدته إيطاليا في 2018، كما أن المخاوف من الخروج من اليورو محدودة حاليًا؛ إذ بلغ مؤشر Sentix لتفكك منطقة اليورو 2.4% في سبتمبر، مقابل نحو 13% خلال الأزمة الإيطالية. كذلك، تحد أداة حماية انتقال أثر السياسة النقدية التابعة للبنك المركزي الأوروبي — بما تتيحه من شراء السندات السيادية رهناً بضوابط تتعلق بالمالية العامة — من مخاطر انتقال العدوى. وقد تشكل الانتخابات الرئاسية الفرنسية في 2027 نقطة تحول، لكن فقط إذا أفضت إلى خفض موثوق للعجز.
«ارتفعت علاوة عائد السندات الفرنسية لأجل 10 سنوات على نظيرتها الألمانية بأكثر من 100 نقطة أساس منذ أواخر فبراير، لتصل إلى 175 نقطة أساس، مقتربة من ذروتها القياسية المسجلة في 2011 عند نحو 190 نقطة أساس. وقد يتسع الفارق إلى نحو 250 نقطة أساس إذا استرشدنا بأزمة الميزانية الإيطالية في 2018، ما قد يدفع زوج EUR/USD للهبوط إلى 1.1000».
Commerzbank: تعزيز الدور العالمي لليورو ليس حلًا سحريًا لاستقرار الأسعار
قبيل اجتماعي البنك المركزي الأوروبي والاحتياطي الفيدرالي الأسبوع المقبل، تناقش Thu Lan Nguyen من Commerzbank حجة كبير الاقتصاديين في البنك المركزي الأوروبي، فيليب لين، بأن توسيع الاستخدام الدولي للعملة الموحدة قد يساعد البنك على الوفاء بتفويضه المتعلق باستقرار الأسعار — إذ ستؤثر السياسة النقدية بدرجة أكبر في الطلب خارج المنطقة، ما يعزز أثرها، بينما قد يؤدي اتساع استخدام اليورو عملةً للفوترة إلى الحد من انتقال أثر أسعار الصرف إلى الأسعار، وجعل منطقة اليورو أقل عرضة للصدمات الخارجية. لكن تحذير Nguyen هو جوهر المسألة: فالتضخم يتأثر بعوامل أخرى كثيرة، منها هيكل الاقتصاد والسياسة المالية والصدمات الخارجية، ولذلك لا تكفي آلية أكثر فاعلية لانتقال أثر السياسة النقدية وحدها لصون المصداقية.
«قد يؤدي تعزيز دور اليورو في النظام المالي العالمي إلى تحسين انتقال أثر السياسة النقدية، لكنه بالتأكيد ليس حلًا سحريًا لاستقرار الأسعار أو مصداقية السياسة النقدية».
ING: المراكز الكبيرة في التكنولوجيا والدولار الأمريكي هي المحرك الحقيقي لزوج EUR/USD
يرى Chris Turner لدى ING أن المحرك الأكبر للسوق حاليًا ليس السياسة الفرنسية، بل المراكز الكبيرة والمتركزة في قطاع التكنولوجيا الأمريكي والدولار الأمريكي، التي يجري تقليصها تدريجيًا — وهو ما يفسر الأداء الجيد نسبيًا لزوج EUR/USD رغم ارتفاع أسعار الطاقة وبقاء أزمة الميزانية الفرنسية دون حل. ويرى البنك بوضوح أن توقعات المزيد من التشديد النقدي من جانب الاحتياطي الفيدرالي ظلت راسخة عند نحو +75 نقطة أساس في الأسابيع الأخيرة، وقد تبقى كذلك خلال الأشهر المقبلة، ما يدعم قوة الدولار الأمريكي ويحد من صعود اليورو. وقد يؤدي اضطراب في قطاع التكنولوجيا يدفع إلى إعادة تسعير العوائد قصيرة الأجل بما يعكس توقعات بسياسة نقدية أكثر تيسيرًا إلى تصحيح أوسع للدولار الأمريكي — وقد يفتح اختراق 1.1270/75 المجال أمام 1.1340/50، وإن كان Turner يؤكد: «لن نلاحق موجة الصعود». ويتوقع ING أن يبلغ زوج EUR/USD مستوى 1.13 في أفق شهر واحد.
«من المتوقع أن يراقب متداولو العملات عن كثب شديد الطرف قصير الأجل من منحنى العائد الأمريكي الآن. فقد ظلت توقعات المزيد من التشديد النقدي من جانب الاحتياطي الفيدرالي راسخة عند نحو +75 نقطة أساس خلال الأسابيع الأخيرة. ونعتقد أن هذا الوضع قد يستمر خلال الأشهر المقبلة، وأن الدولار قد يحافظ على قوته».
كيف ترى البنوك الخطوة المقبلة لليورو؟
تتفق البنوك الثلاثة على أن مصير اليورو في الأجل القريب يتحدد خارج أسواق العملات، لكنها تختلف في الأهمية التي تمنحها لكل عامل. ويرى BBH أوضح مخاطر الهبوط: فإذا اتسعت فروق عائد السندات الفرنسية نحو مستويات مماثلة لما شهدته إيطاليا في 2018، أي 250 نقطة أساس، فسيتسارع تراجع زوج EUR/USD نحو 1.1000، مع اعتبار الانتخابات الفرنسية في 2027 الحل الوحيد الموثوق على المدى المتوسط. ويشارك ING الرأي بأن فرص الصعود محدودة، لكن من زاوية مراكز التداول — فمع رسوخ توقعات تشديد الاحتياطي الفيدرالي عند نحو +75 نقطة أساس، يبقى هامش صعود زوج EUR/USD محدودًا، مع توقع بلوغه 1.13 في أفق شهر واحد، بينما يمثل تصحيح الدولار الأمريكي بفعل قطاع التكنولوجيا خطرًا ضعيف الاحتمال قد يفتح المجال أمام 1.1340/50. أما Commerzbank فينفرد بالتركيز على الجانب الهيكلي: إذ قد يعزز اتساع الدور العالمي لليورو انتقال أثر السياسة النقدية — وهو عامل إيجابي محدود على المدى الطويل — لكن Nguyen ترفض اعتباره ضمانة لاستقرار الأسعار أو مصداقية سياسة أسعار الفائدة.
الخلاصة
يتوقف اتجاه اليورو في الأجل القريب على السباق بين اتساع فروق عائد السندات الفرنسية وإعادة تسعير محتملة في السوق الأمريكية. فإذا ارتفعت علاوة العائد الفرنسية من 175 نقطة أساس باتجاه نحو 250 نقطة أساس، على غرار إيطاليا في 2018، فسيصبح هدف BBH عند 1.1000 سيناريو المخاطر لزوج EUR/USD. ويبقي السيناريو الأساسي لدى ING اليورو مقيدًا عند 1.13 ما دامت توقعات تشديد الاحتياطي الفيدرالي مسعّرة بقوة، مع احتمال أن يفتح أي تصحيح للدولار الأمريكي يقوده قطاع التكنولوجيا المجال أمام 1.1340/50 — لكن ذلك لا يمثل فرصة تستحق ملاحقة الصعود. راقبوا فارق العائد بين السندات الفرنسية والألمانية، واجتماعي البنك المركزي الأوروبي والاحتياطي الفيدرالي الأسبوع المقبل، ومؤشر Sentix لتفكك منطقة اليورو لتأكيد أي من الاتجاهين؛ وتذكروا، كما يشير Commerzbank، أن تعزيز المكانة العالمية لليورو لا يمكن أن يحل محل العوامل الهيكلية والمتعلقة بالمالية العامة التي تحسم في نهاية المطاف معركة البنك المركزي الأوروبي ضد التضخم.
(أُعدّ هذا المقال بمساعدة أداة للذكاء الاصطناعي وراجعه محرر. اعرف المزيد.)
المقالات الشائعة
1الدولار الأسترالي يتراجع نحو 0.7000 مع طغيان توترات الشرق الأوسط على موقف بنك الاحتياطي الأسترالي المتشدد نقديًا2الصين: التركيز على سياسات موجّهة مع تباطؤ النمو – HSBC3الجنيه الإسترليني: يواصل مكاسبه مع اختبار اليورو دعم القناة - سوسيتيه جنرال4اليورو يتراجع مع تعافي الدولار الأمريكي وضغوط المخاوف بشأن ديون فرنسا5فروق عوائد السندات الفرنسية تقترب من المستوى القياسي المسجل خلال أزمة 2011: لماذا يلوح مستوى 1.1000 في الأفق لليورو؟6البنك المركزي الأوروبي: ارتفاع عوائد السندات يرجّح تثبيت أسعار الفائدة في أكتوبر – ING7الفضة تهوي 5% إلى أدنى مستوى في ثلاثة أشهر مع تزايد الرهانات على رفع الاحتياطي الفيدرالي أسعار الفائدة8بنك إنجلترا: إضافة رفع للفائدة في نوفمبر إلى التوقعات مع استمرار قوة التضخم في المملكة المتحدة – بنك دانسكي9الراند الجنوب أفريقي: الانضباط المالي يدعم السندات الحكومية لجنوب أفريقيا (SAGBs) – سوسيتيه جنرال
أسعار مباشرة

كل شيء عن FOREX
الارتباط بين الأصول: كيف تقرأ العلاقة بين الذهب والدولار وعوائد السندات
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgmsea.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة