

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Nabura ang naipong pagtaas ng rupee ng India sa linggong ito habang patuloy na tumataas ang presyo ng langis
- Lalong humihina ang rupee ng India laban sa dolyar ng US sa gitna ng pagtaas ng presyo ng langis.
- Patuloy na nagdudulot ng mga panganib sa suplay ng enerhiya ang mga tensiyon sa Gitnang Silangan.
- Nananatiling malakas ang paunang datos ng HSBC Global PMI ng India para sa Oktubre.
Nagpapatuloy ngayong Biyernes ang paghina ng rupee ng India laban sa dolyar ng US (USD) na nagsimula noong Huwebes, na bumubura sa halos lahat ng itinaas nito sa unang bahagi ng linggong ito. Tumalon ang pares na USD/INR sa malapit sa 94.92 dahil sa matinding presyur sa salapi ng India mula sa sumisirit na presyo ng langis dulot ng mga tensiyon sa Gitnang Silangan.
Sa pagbubukas ng kalakalan, tumaas ng 0.65% ang kontrata ng MCX Crude Oil na magtatapos sa Nobyembre 19, sa malapit sa Rs. 9,550. Malapit ang presyo ng langis sa kamakailang pinakamataas nitong antas na Rs. 9,661 na naitala sa unang bahagi ng linggong ito.
Hindi maganda ang mas mataas na presyo ng langis para sa mga salapi ng mga ekonomiyang tulad ng India, na lubhang umaasa sa inaangkat na langis upang matugunan ang kanilang pangangailangan sa enerhiya.
Tumindi ang mga tensiyon sa Gitnang Silangan matapos ang pag-atake ng drone sa Saudi Arabia
Iniulat ng mga analista sa Commerzbank na ang mga tensiyon sa Gitnang Silangan ay “tumindi matapos ang pag-atake ng drone sa larangan ng langis ng Shaybah sa Saudi Arabia na ikinamatay ng dalawang tao at ikinasugat ng dalawa pa,” ngunit binanggit nilang naging limitado rin sa huli ang epekto nito sa krudo. Binigyang-diin nila na “panandaliang tumalon ang presyo ng langis kasunod ng mga ulat na nagpapahiwatig ng mas malawakang pagpapauwi ng mga diplomatikong tauhan ng US mula sa Gulpo,” bago humupa ang pagtaas nang “linawin ng Washington na limitado sa Saudi Arabia ang utos,” na nagtulak sa merkado na bawasan ang mga naunang pagtaas.
Ang pagpapauwi sa mga tauhan ng US na hindi kailangan sa mga operasyong pang-emerhensiya mula sa Gulpo ay nagdulot ng pangambang maaari pang tumindi ang agresyong militar sa Iran.
Nananatiling matatag ang produksiyon ng pribadong sektor ng India sa Oktubre
Ayon sa paunang datos ng HSBC Global Purchasing Managers’ Index (PMI) para sa Oktubre, nanatiling mas malakas ang pangkalahatang aktibidad ng negosyo. Umabot sa 56.7 ang Composite PMI, mas mataas kaysa sa pinal na antas na 55.9 noong Setyembre. Nagdulot ng malaking pagtaas sa Composite PMI ang malakas na aktibidad ng sektor ng serbisyo.
“Patuloy na lumawak ang aktibidad ng pagmamanupaktura sa pribadong sektor, kung saan halos hindi nagbago ang paglago ng produksiyon at mga bagong order kumpara sa mga antas noong nakaraang buwan. Gayunman, natatabunan ng matatag na takbo ng paglago ng mga bagong order ang pinakamabilis na pagtaas ng mga bagong order para sa pagluwas mula noong Hunyo 2025. Bilang tugon, dinagdagan ng mga tagagawa ang kanilang mga imbentaryo ng biniling materyales at mga produktong tapos na. Bumagal ang pagtaas ng gastos sa mga sangkap ng produksiyon, habang ang pagtaas ng mga presyo ng pagbebenta ay humina sa pinakamabagal na antas nito sa halos apat na taon,” sabi ni Pranjul Bhandari, Punong Ekonomista para sa India sa HSBC.
Hinihintay ang datos ng PMI ng US
Hinihintay ng mga mamumuhunan ang paunang datos ng S&P Global PMI ng US para sa Oktubre, na ilalabas sa 13:45 GMT. Inaasahang muling lumawak ang aktibidad sa parehong sektor ng pagmamanupaktura at serbisyo, ngunit sa katamtamang bilis.
Teknikal na Pagsusuri sa USD/INR
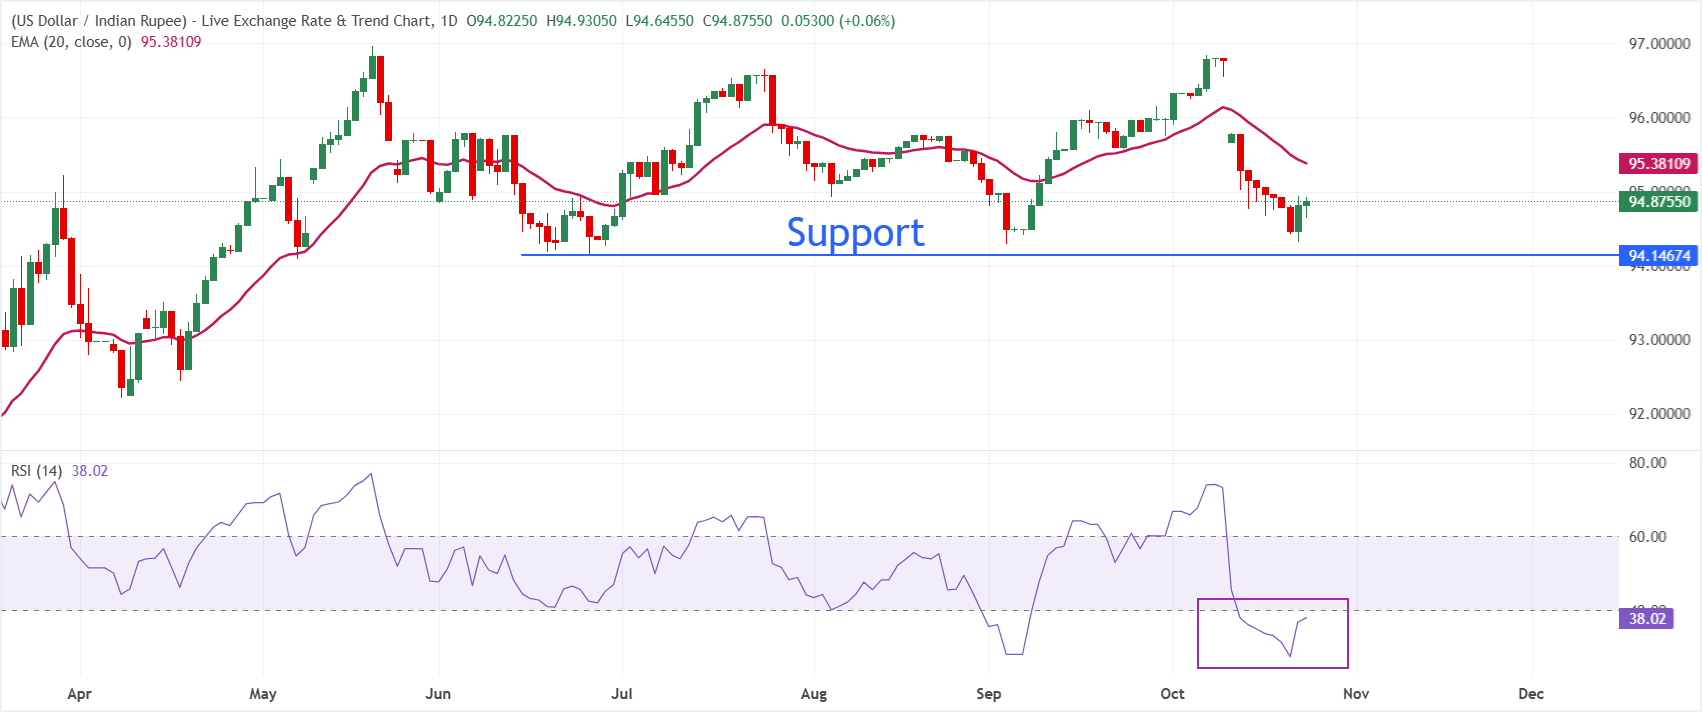
Sa pang-araw-araw na tsart, nangangalakal ang USD/INR sa 94.92, na nagpapanatili ng pananaw na pababa sa maikling panahon dahil nananatili ito sa ilalim ng 20-araw na exponential moving average (EMA) na nasa 95.38.
Malaki ang ibinaba ng pares mula sa mga kamakailang pinakamataas na antas, at ang Relative Strength Index (14) na nasa 37.94 ay nananatiling bahagya lamang sa itaas ng sonang labis ang pagbebenta (oversold). Ipinahihiwatig nito na bagaman naroon pa rin ang momentum ng pagbaba, maaaring bahagyang humihina na ang presyur ng pagbebenta.
Sa direksiyon ng pagtaas, ang pinakamalapit na antas ng resistensiya ay ang 20-araw na EMA sa bandang 95.38, na naglilimita sa mga pagtatangkang makabawi. Kakailanganing muling malampasan ang antas na ito upang humupa ang kasalukuyang pagkiling sa pagbaba. Sa direksiyon ng pagbaba, ang pinakamababang antas noong Hunyo 25 na 94.15 ang mahalagang antas ng suporta.
(Isinulat ang teknikal na pagsusuri sa balitang ito sa tulong ng isang kasangkapang gumagamit ng AI. Alamin pa.)
Mga Madalas Itanong Tungkol sa Rupee ng India
Ang rupee ng India (INR) ay isa sa mga salaping pinakasensitibo sa mga panlabas na salik. Malaki ang impluwensiya ng presyo ng krudo (lubhang umaasa ang bansa sa inaangkat na langis), ng halaga ng dolyar ng US – sa USD isinasagawa ang karamihan ng kalakalan – at ng antas ng pamumuhunan mula sa ibang bansa. Ang direktang pakikialam ng Reserve Bank of India (RBI) sa mga pamilihan ng palitan ng salapi upang mapanatiling matatag ang halaga ng palitan, gayundin ang antas ng mga interes na itinatakda ng RBI, ay iba pang pangunahing salik na nakaaapekto sa rupee.
Aktibong nakikialam ang Reserve Bank of India (RBI) sa mga pamilihan ng palitan ng salapi upang mapanatiling matatag ang halaga ng palitan at makatulong na mapadali ang kalakalan. Bukod dito, sinisikap ng RBI na mapanatili ang implasyon sa target nitong 4% sa pamamagitan ng pagsasaayos ng mga antas ng interes. Karaniwang nagpapalakas sa rupee ang mas mataas na interes. Dahil ito sa papel ng estratehiyang ‘carry trade’, kung saan nangungutang ang mga mamumuhunan sa mga bansang may mas mababang interes upang ilagak ang kanilang pera sa mga bansang nag-aalok ng mas mataas na interes at kumita mula sa pagkakaiba ng mga ito.
Kabilang sa mga salik na makroekonomikong nakaaimpluwensiya sa halaga ng rupee ang implasyon, mga antas ng interes, bilis ng paglago ng ekonomiya (GDP), balanse ng kalakalan, at pagpasok ng pamumuhunan mula sa ibang bansa. Maaaring humantong ang mas mabilis na paglago sa mas maraming pamumuhunan mula sa ibang bansa, na nagpapataas sa demand para sa rupee. Ang pagliit ng depisito sa kalakalan ay hahantong kalaunan sa mas malakas na rupee. Positibo rin para sa rupee ang mas mataas na interes, lalo na ang tunay na interes (interes na binawasan ng implasyon). Ang kalagayan ng merkado na mas bukas sa pagkuha ng panganib ay maaaring humantong sa mas malaking pagpasok ng dayuhang tuwiran at di-tuwirang pamumuhunan (FDI at FII), na kapaki-pakinabang din sa rupee.
Karaniwang negatibo para sa salapi ang mas mataas na implasyon, lalo na kung mas mataas ito kaysa sa mga bansang maihahambing sa India, dahil sumasalamin ito sa pagbaba ng halaga dulot ng labis na suplay. Pinatataas din ng implasyon ang gastos sa mga iniluluwas na produkto, na humahantong sa pagbebenta ng mas maraming rupee upang bumili ng mga inaangkat na produkto mula sa ibang bansa, na negatibo para sa rupee. Kasabay nito, karaniwang nagdudulot ang mas mataas na implasyon ng pagtataas ng interes ng Reserve Bank of India (RBI), at maaari itong maging positibo para sa rupee dahil sa pagtaas ng demand mula sa mga pandaigdigang mamumuhunan. Kabaligtaran naman ang epekto ng mas mababang implasyon.
Sikat na Artikulo
1Ginto: Nahaharap sa presyur mula sa implasyong dulot ng enerhiya – ING2Forex Ngayon: Patuloy ang pabagu-bagong galaw bago ilabas ang mahahalagang datos ng PMI3Yen ng Hapon: Patakaran ng BoJ at mga daloy ng kapital ang sumusuporta sa pagtaas laban sa dolyar ng US - Commerzbank4Pound ng Britanya, umaakit ng mga mamimili sa kabila ng mahinang datos sa tingiang benta sa UK5Pagtataya sa Presyo ng USD/CAD: Nananatili sa paligid ng 1.4000 habang nagpapatuloy ang pagkiling sa pagbaba6Langis: Mga panganib sa Hormuz at gastos sa transportasyon ng kargamento, nagtutulak sa pagtaas ng presyo – Rabobank7Pound ng Britanya, nananatiling matatag malapit sa pinakamataas na antas sa loob ng isang buwan sa kabila ng mahinang datos ng tingiang benta sa UK8BoJ: Nananatiling matatag sa pangkalahatan ang sistemang pinansyal ng Japan9Euro: Nananatili ang paggalaw sa loob ng saklaw malapit sa mga kamakailang pinakamababang antas kontra dolyar ng US – UOB


Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan