

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
เหตุใดดอลลาร์สหรัฐจึงแข็งค่าขึ้น ทั้งที่มาตรวัดเงินเฟ้อที่เฟดให้ความสำคัญกำลังชะลอตัวลง?
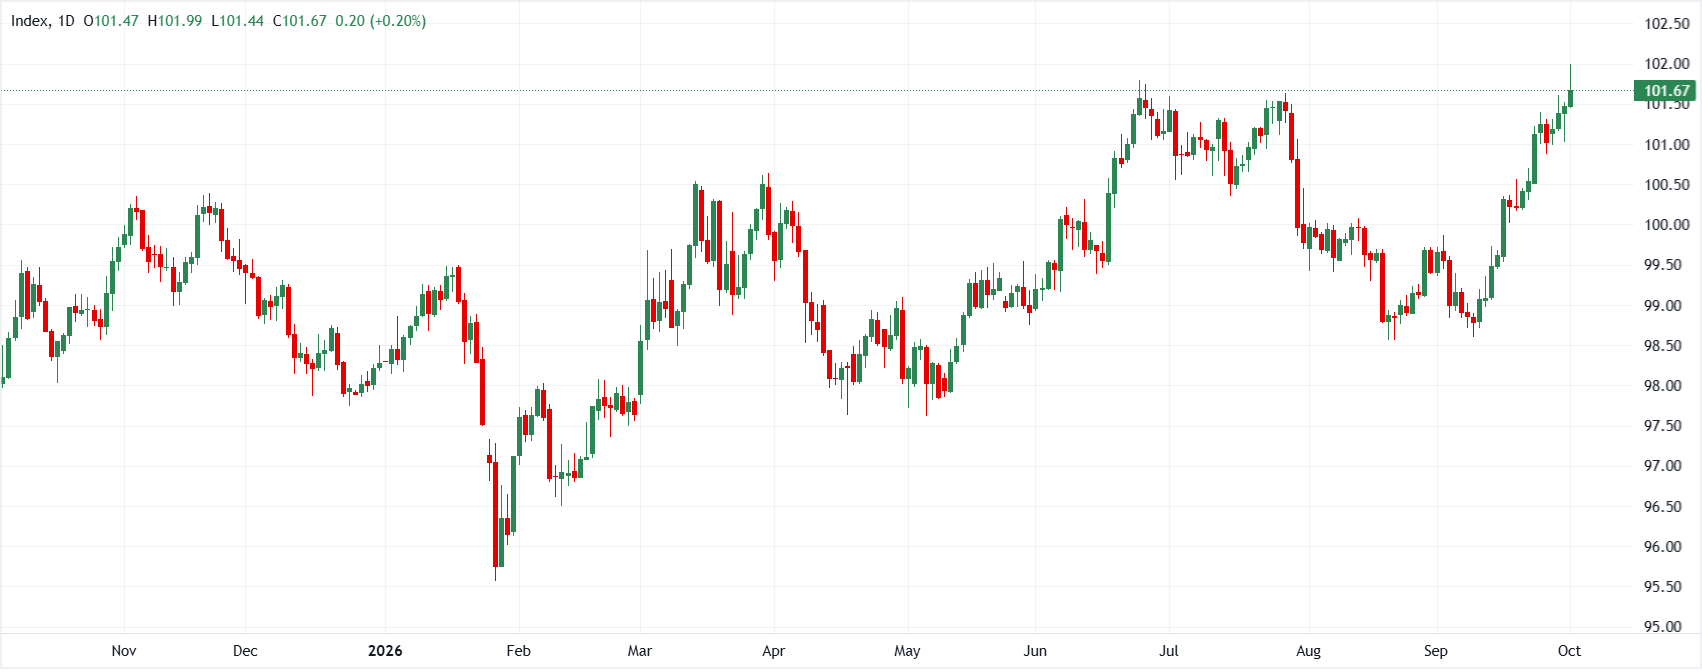
ดอลลาร์สหรัฐ (USD)ยังคงแสดงความแข็งแกร่งในเชิงพื้นฐาน โดยดัชนีดอลลาร์สหรัฐ (DXY) แตะระดับสูงสุดของปีนับตั้งแต่ต้นปีในเดือนมิถุนายนใกล้ 101.80 แม้ว่าข้อมูลล่าสุดจะแสดงให้เห็นว่าเงินเฟ้อพื้นฐานของดัชนีรายจ่ายเพื่อการบริโภคส่วนบุคคล (PCE) ชะลอตัวลงก็ตาม แม้มาตรวัดเงินเฟ้อที่มีการปรับทบทวนใหม่จะแสดงให้เห็นว่าแรงส่งด้านราคากำลังชะลอลง แต่กิจกรรมทางเศรษฐกิจพื้นฐานที่แข็งแกร่ง — ซึ่งสะท้อนจากการใช้จ่ายของผู้บริโภคที่ยังยืดหยุ่นและการใช้จ่ายด้านทุนที่มั่นคง — ยังคงทำให้การคาดการณ์ของตลาดยึดโยงอยู่กับภาพเศรษฐกิจมหภาคสหรัฐที่แข็งแกร่ง ขณะที่เทรดเดอร์จับตาการประกาศตัวเลขการจ้างงานนอกภาคเกษตร (NFP) และดัชนีราคาผู้บริโภค (CPI) ที่กำลังจะมาถึง นักกลยุทธ์สถาบันกำลังถกเถียงกันว่าแนวโน้มเงินเฟ้อที่อ่อนตัวลงจะทำให้วงจรการคุมเข้มนโยบายของเฟด (ธนาคารกลางสหรัฐ) ค่อยเป็นค่อยไปมากขึ้นหรือไม่ หรือแรงกดดันด้านราคาพื้นฐานที่ยังเหนียวแน่นจะยังคงรักษาโมเมนตัมขาขึ้นของดอลลาร์สหรัฐไว้ได้
TD Securities คาดว่าเงินเฟ้อที่ยังเหนียวแน่นและ GDP ไตรมาส 3 ที่ 3.0% จะทำให้เฟดยังคงมีท่าทีเข้มงวด
Oscar Munoz และ Eli Nir จาก TD Securities ยังคงมองว่า แม้ตัวเลขเงินเฟ้อ PCE จะถูกปรับทบทวนลง แต่สัญญาณทางเศรษฐกิจในภาพรวมยังคงมีนัยเชิงเข้มงวดอย่างชัดเจน โดยพวกเขาปรับเพิ่มคาดการณ์ GDP ไตรมาส 3 เป็น 3.0% ในรูป annualized และให้เหตุผลว่าอุปสงค์ผู้บริโภคที่ยืดหยุ่น กำไรภาคธุรกิจที่แข็งแกร่ง และแรงกดดันด้านราคาที่ยังเหนียวแน่น ทำให้ความเป็นไปได้ที่เฟดจะขึ้นอัตราดอกเบี้ยในเดือนตุลาคมยังคงอยู่บนโต๊ะอย่างชัดเจน
"การปรับทบทวน PCE และ GDP ให้ภาพที่คละกัน โดยมีการปรับย้อนหลังในเชิงเข้มงวดต่อการเติบโต และการปรับในเชิงผ่อนคลายต่อเงินเฟ้อ อย่างไรก็ตาม แนวโน้มพื้นฐานคือประเด็นสำคัญ และการเติบโตที่แข็งแกร่งพร้อมความเสี่ยงเงินเฟ้อที่เพิ่มขึ้นน่าจะยังคงเป็นปัจจัยหลักในมุมมองของเฟด... เราได้ปรับเพิ่มคาดการณ์การเติบโตของ GDP ไตรมาส 3 เป็น 3.0% q/q AR จากแรงหนุนของการใช้จ่ายผู้บริโภคและการใช้จ่ายด้านทุนที่ยังแข็งแกร่ง อุปสงค์ภายในประเทศยังคงแข็งแกร่ง... ขณะนี้เราคาดว่าเงินเฟ้อพื้นฐาน PCE จะปิดปี 2026 ที่ 3.0% Q4/Q4 และอยู่ที่ 2.5% ในปีหน้า"
MUFG ชี้ดอลลาร์สหรัฐยังยืนแข็งที่จุดสูงสุด 101.80 แม้ PCE ที่อ่อนตัวลงจะลดแรงคาดการณ์การขึ้นดอกเบี้ยเชิงรุก
Lee Hardman จาก MUFG ชี้ว่า แม้ดัชนีดอลลาร์สหรัฐจะขึ้นไปแตะระดับสูงสุดของปีนับตั้งแต่ต้นปีในเดือนมิถุนายนที่ 101.80 แต่ข้อมูลเงินเฟ้อที่อ่อนตัวลงและการส่งสัญญาณเชิงผ่อนคลายจากธนาคารกลางกำลังช่วยลดการคาดการณ์ต่อการคุมเข้มนโยบายการเงินอย่างรวดเร็ว โดยเมื่อเงินเฟ้อพื้นฐาน PCE แบบ annualized 3 เดือนชะลอลงสู่ 2.1% ความเป็นไปได้ของการขึ้นอัตราดอกเบี้ยต่อเนื่องกันในเดือนตุลาคมก่อนการเลือกตั้งกลางเทอมของสหรัฐจึงลดลง ทำให้ข้อมูลตลาดแรงงานและ CPI ที่กำลังจะประกาศมีน้ำหนักมากขึ้น
"โมเมนตัมขาขึ้นของดอลลาร์สหรัฐยังคงดำเนินต่อไป แม้ว่าวาทกรรมล่าสุดของเฟดและข้อมูลเงินเฟ้อสหรัฐที่อ่อนตัวลงควรจะช่วยลดการคาดการณ์ต่อการขึ้นดอกเบี้ยของเฟดที่รุนแรงมากขึ้น... หลังการปรับทบทวนลง มีหลักฐานที่ชัดเจนมากขึ้นว่ามาตรวัดเงินเฟ้อพื้นฐานที่เฟดให้ความสำคัญกำลังชะลอลง อัตราการเติบโตแบบ annualized 3 เดือนลดลงมาอยู่ที่เพียง 2.1% เมื่อมองย้อนกลับไปนับตั้งแต่ช่วงที่ความขัดแย้งระหว่างสหรัฐกับอิหร่านเริ่มต้นขึ้น อัตราการเติบโตแบบ annualized 6 เดือนชะลอลงสู่ 2.7%... สิ่งนี้ทำให้มีโอกาสน้อยลงที่เฟดจะขึ้นอัตราดอกเบี้ยอย่างรุนแรงเท่าที่ตลาดกำลังประเมินราคาไว้..."
บทสรุป
ความแข็งแกร่งของดอลลาร์สหรัฐใกล้ระดับ 101.80 สะท้อนให้เห็นว่าตลาดฟอเร็กซ์กำลังให้น้ำหนักกับการเติบโตทางเศรษฐกิจของสหรัฐที่แข็งแกร่งมากกว่าตัวชี้วัดเงินเฟ้อระยะสั้นที่ชะลอตัวลง แม้ว่า MUFG จะเตือนว่าการชะลอลงของเงินเฟ้อพื้นฐาน PCE แบบ annualized 3 เดือนสู่ 2.1% ได้ลดความเร่งด่วนของการขึ้นอัตราดอกเบี้ยของเฟดแบบต่อเนื่องเชิงรุก แต่ TD Securities คาดการณ์ว่าอุปสงค์ภายในประเทศที่แข็งแกร่ง — สะท้อนผ่านคาดการณ์ GDP ไตรมาส 3 ที่ 3.0% — และเงินเฟ้อพื้นฐาน PCE ที่ 3.0% ซึ่งยังเหนียวแน่นภายในสิ้นปี จะทำให้เฟดยังคงมีท่าทีเข้มงวดและรักษาโมเมนตัมขาขึ้นในภาพกว้างของดอลลาร์สหรัฐไว้ได้
(บทความนี้จัดทำขึ้นด้วยความช่วยเหลือของเครื่องมือปัญญาประดิษฐ์ และได้รับการตรวจทานโดยบรรณาธิการ อ่านเพิ่มเติม.)
บทความยอดนิยม
1ดอลลาร์สหรัฐ: DXY ขยายการปรับขึ้นรายเดือน – UOB2จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกของสหรัฐลดลงสู่ 197K ในสัปดาห์ที่แล้ว3Mann ของ BoE: ไม่สามารถพึ่งพาเบี้ยความเสี่ยงให้ทำหน้าที่แทนนโยบายได้ จำเป็นต้องปรับขึ้นอัตราดอกเบี้ย4คาดการณ์ราคา Ripple: XRP เสี่ยงต่อการปรับตัวลงลึกยิ่งขึ้นต่ำกว่าระดับ $1.505นี่คือวิธีที่ Near Protocol และ Ondo กำลังกำหนดมาตรฐานใหม่ให้กับคริปโตและการซื้อขายสินทรัพย์โทเคนไนซ์6ปอนด์อังกฤษทรงตัวแข็งแกร่งเมื่อเทียบกับยูโร จากการเติบโตที่แข็งแกร่งกว่าและสัญญาณนโยบายการเงินแบบเข้มงวด7เหตุใดดอลลาร์สหรัฐจึงแข็งค่าขึ้น ทั้งที่มาตรวัดเงินเฟ้อที่เฟดให้ความสำคัญกำลังชะลอตัวลง?8วอนเกาหลี: การส่งออกที่พุ่งแรงช่วยหนุนค่าเงิน – DBS9ยูโร: เปราะบางเมื่อผลกระทบจากนโยบายดีเซลของสหรัฐเริ่มส่งผล – Societe Generale
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง
FX Forward คืออะไร: วิธีการทำงาน ข้อดีข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgmsea.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด