

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
คาด PMI สหรัฐฯ จาก S&P Global ส่งสัญญาณกิจกรรมทางธุรกิจชะลอตัวในเดือนตุลาคม
- คาดว่ากิจกรรมทางธุรกิจของสหรัฐฯ จะชะลอตัวลงเล็กน้อยในเดือนตุลาคม แต่ยังคงอยู่ในเกณฑ์ขยายตัวอย่างชัดเจน
- คาดว่าผลสำรวจภาคการผลิตและภาคบริการจะอ่อนตัวลง หลังจากตัวเลขเดือนกันยายนออกมาแข็งแกร่ง
- ดอลลาร์สหรัฐอาจได้รับแรงหนุน หากกิจกรรมทางธุรกิจที่แข็งแกร่งกว่าคาดตอกย้ำการคาดการณ์ว่าเฟดจะปรับขึ้นอัตราดอกเบี้ยต่อไป
ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) เบื้องต้นของสหรัฐฯ จาก S&P Global ประจำเดือนตุลาคมจะเผยแพร่ในวันศุกร์ โดยจะให้ข้อมูลล่าสุดเกี่ยวกับภาวะเศรษฐกิจที่มีขนาดใหญ่ที่สุดในโลก ก่อนการประชุมนโยบายการเงินของเฟด (ธนาคารกลางสหรัฐ) ในสัปดาห์หน้า
รายงานนี้ประกอบด้วยดัชนี PMI ภาคการผลิต ดัชนี PMI ภาคบริการ และดัชนี PMI รวม ซึ่งใช้วัดกิจกรรมทางธุรกิจทั่วทั้งภาคเอกชน ค่าดัชนีที่สูงกว่า 50 บ่งชี้ถึงการขยายตัว ขณะที่ค่าต่ำกว่าเกณฑ์ดังกล่าวส่งสัญญาณถึงการหดตัว
ผลสำรวจเดือนตุลาคมจะเผยแพร่ในช่วงที่ข้อมูลเศรษฐกิจสหรัฐฯ ล่าสุดยังคงสะท้อนถึงกิจกรรมทางเศรษฐกิจที่แข็งแกร่ง แม้เผชิญแรงกดดันเงินเฟ้อที่ยังคงอยู่และต้นทุนการกู้ยืมที่สูง นักลงทุนจะติดตามตัวเลขเหล่านี้อย่างใกล้ชิด เพื่อมองหาสัญญาณการเติบโตที่ชะลอลงและแรงกดดันด้านราคาที่กลับมาอีกครั้ง ซึ่งอาจส่งผลต่อแนวโน้มนโยบายการเงินของเฟดและดอลลาร์สหรัฐ (USD)
เราคาดหวังอะไรได้บ้างจากรายงาน PMI ของ S&P Global ประจำเดือนตุลาคม?
ตลาดคาดว่ากิจกรรมภาคเอกชนของสหรัฐฯ จะชะลอตัวลงปานกลางในเดือนตุลาคม หลังตัวเลขเดือนกันยายนออกมาแข็งแกร่งเป็นพิเศษ โดยคาดว่าดัชนี PMI ภาคการผลิตของ S&P Global จะลดลงเล็กน้อยมาอยู่ที่ 55.6 จาก 55.9 ในเดือนกันยายน ขณะที่ดัชนี PMI ภาคบริการคาดว่าจะลดลงมาอยู่ที่ 57.9 จาก 58.8 ส่วนดัชนี PMI รวมอยู่ที่ 58.4 ในเดือนกันยายน สะท้อนถึงการเติบโตที่แข็งแกร่งทั่วทั้งภาคเอกชนของสหรัฐฯ
แม้คาดว่าทั้งสองภาคส่วนจะสูญเสียแรงส่งไปบ้าง แต่ตัวเลขที่คาดการณ์ไว้ยังคงสูงกว่าเกณฑ์ 50 อยู่มาก บ่งชี้ว่าเศรษฐกิจสหรัฐฯ ยังคงขยายตัวในอัตราที่แข็งแกร่ง
รายงานนี้จะมีความสำคัญเป็นพิเศษ เนื่องจากมีสัญญาณล่าสุดว่าแรงกดดันเงินเฟ้อยังคงอยู่ ข้อมูลเศรษฐกิจสหรัฐฯ ที่เผยแพร่ในระยะหลังแสดงให้เห็นว่าเงินเฟ้อสูงกว่าคาด ขณะที่ยอดค้าปลีกและตัวชี้วัดตลาดแรงงานยังคงบ่งชี้ว่าอุปสงค์ในประเทศยังแข็งแกร่ง
ท่ามกลางภาวะดังกล่าว ตลาดคาดการณ์กันอย่างกว้างขวางว่าเฟดจะคงอัตราดอกเบี้ยในการประชุมวันที่ 28 ตุลาคม หลังจากปรับขึ้นอัตราดอกเบี้ย 25 เบสิสพอยต์ (bps) ในเดือนกันยายน อย่างไรก็ตาม ข้อมูลจากเครื่องมือ CME FedWatch ระบุว่า นักลงทุนได้สะท้อนการคาดการณ์ว่าจะมีการขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนธันวาคมไว้ในราคาเต็มที่แล้ว
ดัชนี PMI เบื้องต้นของสหรัฐฯ จาก S&P Global ประจำเดือนตุลาคมจะเผยแพร่เมื่อใด และอาจส่งผลต่อ EUR/USD อย่างไร?
ดัชนี PMI ภาคการผลิต ภาคบริการ และดัชนีรวมของ S&P Global ประจำเดือนตุลาคมจะเผยแพร่ในวันศุกร์ เวลา 13:45 น. GMT การเผยแพร่ข้อมูลนี้อาจกระตุ้นให้เกิดความผันผวนในดอลลาร์สหรัฐและคู่เงิน EUR/USD โดยเฉพาะในช่วงที่นักลงทุนปรับสถานะก่อนการตัดสินใจนโยบายการเงินของเฟดในวันที่ 28 ตุลาคม
รายงานที่แข็งแกร่งกว่าคาดอาจตอกย้ำการคาดการณ์ว่าเฟดจะปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมในช่วงหลายเดือนข้างหน้า สถานการณ์ดังกล่าวน่าจะช่วยหนุนอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ และดอลลาร์สหรัฐ ซึ่งอาจกดดัน EUR/USD
ในทางกลับกัน หากกิจกรรมทางธุรกิจชะลอตัวรุนแรงกว่าคาด โดยเฉพาะในภาคบริการ ก็อาจเพิ่มความกังวลเกี่ยวกับความยั่งยืนของการเติบโตทางเศรษฐกิจสหรัฐฯ ตัวเลข PMI ที่อ่อนแอลงอาจทำให้นักลงทุนประเมินโอกาสในการดำเนินนโยบายการเงินที่เข้มงวดขึ้นอีกครั้ง ส่งผลให้ดอลลาร์สหรัฐเผชิญแรงกดดันขาลงและช่วยหนุน EUR/USD
อย่างไรก็ตาม ปฏิกิริยาของตลาดอาจยังค่อนข้างจำกัด หากตัวเลขโดยรวมสอดคล้องกับที่คาดการณ์ไว้ เนื่องจากคาดว่ากิจกรรมทั้งภาคการผลิตและภาคบริการจะยังคงอยู่ในเกณฑ์ขยายตัวอย่างชัดเจน
เนื่องจากตลาดได้สะท้อนการคาดการณ์ว่าเฟดจะขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนธันวาคมไว้ในราคาเป็นส่วนใหญ่แล้ว นักลงทุนจะประเมินอย่างใกล้ชิดว่าตัวเลข PMI ในวันศุกร์ยืนยันถึงความแข็งแกร่งของเศรษฐกิจสหรัฐฯ หรือบ่งชี้ถึงการชะลอตัว รายงานที่แข็งแกร่งกว่าคาดอาจตอกย้ำการคาดการณ์ว่าจะมีการดำเนินนโยบายการเงินที่เข้มงวดขึ้นอีก ขณะที่ตัวเลขที่น่าผิดหวังอาจทำให้เกิดข้อสงสัยต่อความแข็งแกร่งของการเติบโตทางเศรษฐกิจและกดดันดอลลาร์สหรัฐ
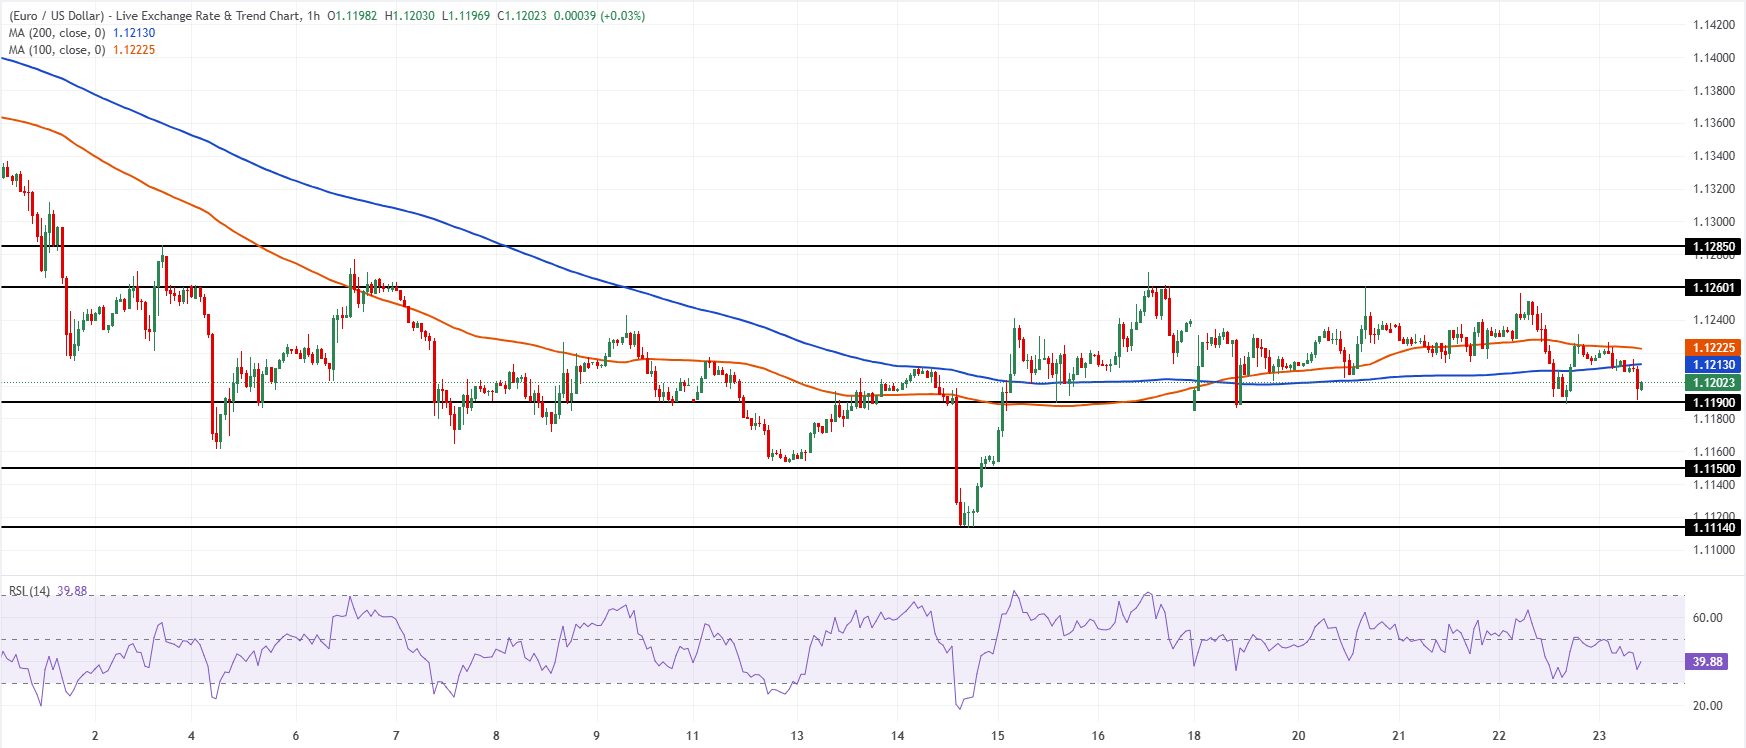
EUR/USD ยังคงมีแนวโน้มขาลงเล็กน้อยในกราฟรายชั่วโมง โดยเคลื่อนไหวต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่อย่างง่าย (SMA) 100 ช่วงเวลาที่ 1.1223 และเส้น SMA 200 ช่วงเวลาที่ 1.1213 คู่เงินนี้กำลังเคลื่อนไหวอยู่เหนือแนวรับระยะใกล้เพียงเล็กน้อย ขณะที่ดัชนีความแข็งแกร่งสัมพัทธ์ (RSI) ระยะ 14 ช่วงเวลาที่อยู่ราว 40 บ่งชี้ถึงแรงส่งขาขึ้นที่อ่อนกำลังลง มากกว่าภาวะขายมากเกินไปอย่างชัดเจน สะท้อนว่ายังมีความเสี่ยงขาลงตราบใดที่เส้นค่าเฉลี่ยเหล่านี้ยังจำกัดการปรับขึ้น
ในด้านขาลง แนวรับแรกอยู่ที่แนวรับแนวนอนบริเวณ 1.1190 ตามด้วยแนวรับที่ต่ำลงไปที่ 1.1150 และ 1.1114 ส่วนด้านขาขึ้น แนวต้านใกล้ที่สุดอยู่ที่เส้น SMA 200 ช่วงเวลาที่ 1.1213 ตามด้วยเส้น SMA 100 ช่วงเวลาที่ 1.1223 โดยมีแนวต้านที่แข็งแกร่งกว่าที่ 1.1260 และ 1.1285 ซึ่งราคาจำเป็นต้องกลับขึ้นไปยืนเหนือระดับเหล่านี้เพื่อลดน้ำหนักแนวโน้มขาลงในปัจจุบัน
(บทวิเคราะห์ทางเทคนิคของบทความนี้เขียนขึ้นโดยใช้เครื่องมือ AI ช่วย เรียนรู้เพิ่มเติม)
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์สหรัฐ
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินอย่างเป็นทางการของสหรัฐอเมริกา และเป็นสกุลเงินที่ใช้ “โดยพฤตินัย” ในอีกหลายประเทศ ซึ่งมีการหมุนเวียนใช้ควบคู่กับธนบัตรสกุลเงินท้องถิ่น ดอลลาร์สหรัฐเป็นสกุลเงินที่มีการซื้อขายมากที่สุดในโลก โดยมีสัดส่วนมากกว่า 88% ของมูลค่าการซื้อขายเงินตราต่างประเทศทั่วโลก หรือคิดเป็นมูลค่าธุรกรรมเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวัน ตามข้อมูลปี 2022 หลังสงครามโลกครั้งที่สอง ดอลลาร์สหรัฐได้เข้ามาแทนที่ปอนด์อังกฤษในฐานะสกุลเงินสำรองของโลก ตลอดช่วงเวลาส่วนใหญ่ในประวัติศาสตร์ ดอลลาร์สหรัฐมีทองคำหนุนหลัง จนกระทั่งข้อตกลงเบรตตันวูดส์ในปี 1971 ซึ่งเป็นช่วงที่ระบบมาตรฐานทองคำถูกยกเลิก
ปัจจัยสำคัญที่สุดที่ส่งผลต่อมูลค่าดอลลาร์สหรัฐคือนโยบายการเงิน ซึ่งกำหนดโดยเฟด (ธนาคารกลางสหรัฐ) เฟดมีพันธกิจสองประการ ได้แก่ การรักษาเสถียรภาพด้านราคา (ควบคุมเงินเฟ้อ) และส่งเสริมการจ้างงานเต็มศักยภาพ เครื่องมือหลักที่เฟดใช้เพื่อบรรลุเป้าหมายทั้งสองประการนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาสินค้าและบริการเพิ่มขึ้นเร็วเกินไป และเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด เฟดจะปรับขึ้นอัตราดอกเบี้ย ซึ่งช่วยหนุนมูลค่าดอลลาร์สหรัฐ เมื่อเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจปรับลดอัตราดอกเบี้ย ซึ่งจะกดดันดอลลาร์สหรัฐ
ในสถานการณ์รุนแรง เฟดสามารถพิมพ์เงินดอลลาร์เพิ่มและดำเนินมาตรการผ่อนคลายเชิงปริมาณ (QE) ได้ด้วย QE เป็นกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่ออย่างมากในระบบการเงินที่ติดขัด มาตรการนี้เป็นนโยบายนอกเหนือจากเครื่องมือปกติ ใช้เมื่อสินเชื่อในระบบเหือดแห้งเพราะธนาคารไม่ยอมปล่อยกู้ระหว่างกัน เนื่องจากกลัวว่าคู่สัญญาจะผิดนัดชำระหนี้ นับเป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะให้ผลลัพธ์ตามที่จำเป็น เฟดเลือกใช้มาตรการนี้เพื่อต่อสู้กับภาวะสินเชื่อตึงตัวที่เกิดขึ้นในช่วงวิกฤตการเงินโลกปี 2008 โดยเฟดพิมพ์เงินดอลลาร์เพิ่มและนำไปซื้อพันธบัตรรัฐบาลสหรัฐฯ จากสถาบันการเงินเป็นหลัก โดยทั่วไป QE ทำให้ดอลลาร์สหรัฐอ่อนค่าลง
การคุมเข้มเชิงปริมาณ (QT) เป็นกระบวนการที่ตรงกันข้าม โดยเฟดหยุดซื้อพันธบัตรจากสถาบันการเงิน และไม่นำเงินต้นที่ได้รับคืนจากพันธบัตรที่ถือครองจนครบกำหนดไปลงทุนซื้อพันธบัตรใหม่ โดยทั่วไปมาตรการนี้ส่งผลบวกต่อดอลลาร์สหรัฐ
ตัวชี้วัดเศรษฐกิจ
ดัชนี PMI รวมของ S&P Global
ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) รวมของ S&P Global ซึ่งเผยแพร่เป็นรายเดือน เป็นตัวชี้วัดนำที่ใช้ประเมินกิจกรรมทางธุรกิจภาคเอกชนของสหรัฐฯ ในภาคการผลิตและภาคบริการ ข้อมูลนี้ได้มาจากการสำรวจผู้บริหารระดับสูง โดยคำตอบแต่ละรายการจะได้รับการถ่วงน้ำหนักตามขนาดของบริษัทและสัดส่วนที่ภาคย่อยซึ่งบริษัทนั้นสังกัดมีต่อผลผลิตรวมของภาคการผลิตหรือภาคบริการ คำตอบในการสำรวจสะท้อนถึงการเปลี่ยนแปลงในเดือนปัจจุบันเมื่อเทียบกับเดือนก่อนหน้า หากมีการเปลี่ยนแปลงเกิดขึ้น และสามารถบ่งชี้ล่วงหน้าถึงแนวโน้มที่เปลี่ยนไปของชุดข้อมูลทางการ เช่น ผลิตภัณฑ์มวลรวมในประเทศ (GDP) การผลิตภาคอุตสาหกรรม การจ้างงาน และเงินเฟ้อ ดัชนีมีค่าระหว่าง 0 ถึง 100 โดยระดับ 50.0 บ่งชี้ว่าไม่มีการเปลี่ยนแปลงจากเดือนก่อนหน้า ค่าที่สูงกว่า 50 บ่งชี้ว่าเศรษฐกิจภาคเอกชนโดยรวมกำลังขยายตัว ซึ่งเป็นสัญญาณบวกต่อดอลลาร์สหรัฐ (USD) ขณะที่ค่าต่ำกว่า 50 ส่งสัญญาณว่ากิจกรรมโดยรวมกำลังหดตัว ซึ่งถูกมองว่าเป็นสัญญาณลบต่อ USD
อ่านเพิ่มเติมกำหนดเผยแพร่ครั้งถัดไป: ศุกร์ 23 ต.ค. 2026 13:45 (เบื้องต้น)
ความถี่: รายเดือน
คาดการณ์โดยรวม: -
ครั้งก่อน: 58.4
แหล่งข้อมูล:S&P Global
บทความยอดนิยม
1เฟด: การคงดอกเบี้ยในเดือนตุลาคมเพิ่มโอกาสขึ้นดอกเบี้ยในเดือนธันวาคม - TD Securities2ยูโร: ความเสี่ยงด้านการคลังจำกัดโอกาสแข็งค่าเมื่อเทียบกับดอลลาร์สหรัฐ – BBH3ดอลลาร์แคนาดาแข็งค่าต่อเนื่อง ขณะตลาดจับตาทิศทางนโยบายที่แตกต่างกันของเฟดและธนาคารกลางแคนาดา4รูปีอินเดีย: ยังคงระมัดระวังท่ามกลางความเสี่ยงอ่อนค่าเมื่อเทียบกับดอลลาร์สหรัฐ – OCBC5คาด PMI สหรัฐฯ จาก S&P Global ส่งสัญญาณกิจกรรมทางธุรกิจชะลอตัวในเดือนตุลาคม6เปโซเม็กซิโก: ยังเผชิญแรงกดดัน ขณะที่ธนาคารกลางเม็กซิโกปรับนโยบายช้ากว่าเฟด – ING7ดอลลาร์สหรัฐ: ยังแข็งแกร่งก่อนการประชุม FOMC ท่ามกลางความเสี่ยงจากการเลือกตั้ง – TD Securities8คาดการณ์ราคาโลหะเงิน: แรงกดดันขาลงเพิ่มขึ้น ขณะที่ระดับ $50 กลายเป็นจุดจับตา9ยูโร: มีแนวโน้มแข็งค่าขึ้นอย่างค่อยเป็นค่อยไป ขณะนโยบายเฟดและ ECB มีทิศทางสอดคล้องกันมากขึ้น – Commerzbank
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Stop Loss คืออะไร ทำงานอย่างไร และตั้งค่าอย่างไร
ความหมายของ Margin Call: คืออะไร อะไรเป็นตัวกระตุ้น และจะหลีกเลี่ยงได้อย่างไร
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgmsea.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด