

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Ripple obtient un agrément bancaire aux États-Unis : un tournant pour le secteur des cryptomonnaies ?
Un événement majeur s’est produit en toute discrétion sur le marché des cryptomonnaies cette semaine. Ripple, le principal fournisseur de solutions blockchain pour la finance traditionnelle et numérique, a obtenu lundi l’approbation définitive de l’Office of the Comptroller of the Currency (OCC) pour lancer Ripple National Trust Bank (RNTB). Après l’accord conditionnel de l’OCC en décembre 2025, l’entreprise dispose désormais du feu vert pour exploiter sa propre banque nationale sous supervision fédérale.
Que couvre réellement l’agrément bancaire de Ripple ?
Concrètement, cela signifie que la nouvelle banque détiendra et gérera les réserves garantissant le stablecoin RLUSD de Ripple, agira en qualité de fiduciaire pour ces actifs et proposera des services de conservation d’actifs numériques aux institutions.
De son côté, Standard Custody & Trust Company (SCTC), l’entité de Ripple réglementée par le Département des services financiers de l’État de New York (NYDFS), continuera d’émettre le RLUSD. Ce nouveau cadre fédéral renforce la surveillance des réserves et des activités de conservation.
Brad Garlinghouse, directeur général de Ripple, a déclaré : « Depuis des années, nous affirmons que les cryptomonnaies et les banques fonctionnent mieux ensemble. L’approbation définitive de Ripple National Trust Bank en est la concrétisation. »
Ce commentaire résume le véritable enjeu, au-delà d’une simple annonce spectaculaire sur les jetons : Ripple franchit une nouvelle étape concrète dans son intégration au système financier traditionnel, dans le respect des règles fédérales. Pour une entreprise qui compose depuis des années avec les exigences réglementaires, cette approbation revêt une réelle importance.
Par ailleurs, à la mi-octobre, l’une des plus grandes banques internationales au monde, Standard Chartered, a annoncé qu’elle proposait désormais la conservation, pour les clients institutionnels, de RLUSD émis sur le XRP Ledger (XRPL), par l’intermédiaire de sa succursale du Dubai International Financial Center (DIFC).
Ces avancées marquent une nouvelle étape dans le rapprochement entre les actifs reposant sur la blockchain et les infrastructures financières traditionnelles. Elles renforcent également la confiance des institutions dans le RLUSD et les services de conservation de Ripple, tout en laissant entrevoir un cadre réglementaire plus clair.
Pourquoi le cours du XRP n’a-t-il pas bondi ?
Le cours du XRP n’a pas bondi à cette annonce, car cette évolution relève davantage d’une avancée structurelle et réglementaire discrète que d’un catalyseur immédiat pour le marché. Pour les traders qui privilégient le long terme, les stablecoins réglementés, l’adoption institutionnelle et l’intégration des entreprises de cryptomonnaies au système bancaire restent toutefois des facteurs importants. Cette évolution pourrait favoriser une liquidité plus profonde, de nouvelles applications et une adoption plus large de l’écosystème XRPL, ce qui pourrait soutenir la cryptomonnaie.
Dans le même temps, le potentiel de hausse du XRP reste limité par les vents contraires macroéconomiques, les tensions géopolitiques et le piratage de portefeuilles Binance cette semaine.
La Réserve fédérale (Fed) a laissé ses taux d’intérêt inchangés, dans une fourchette de 3,75 % à 4,00 %, lors de sa réunion de politique monétaire d’octobre, qui s’est tenue sur deux jours cette semaine. Toutefois, ce statu quo prudent, les indications prospectives restrictives et les inquiétudes concernant l’inflation dans un contexte de tensions au Moyen-Orient renforcent la prudence sur les marchés et pèsent sur les actifs risqués comme le XRP.
La pression baissière s’est intensifiée jeudi, alors que des informations faisant état d’une possible faille de sécurité de 6 milliards de dollars sur la plateforme d’échange Binance ont encore ébranlé les investisseurs. Des sorties de fonds ont été signalées sur plusieurs réseaux blockchain, dont le XRP Ledger.
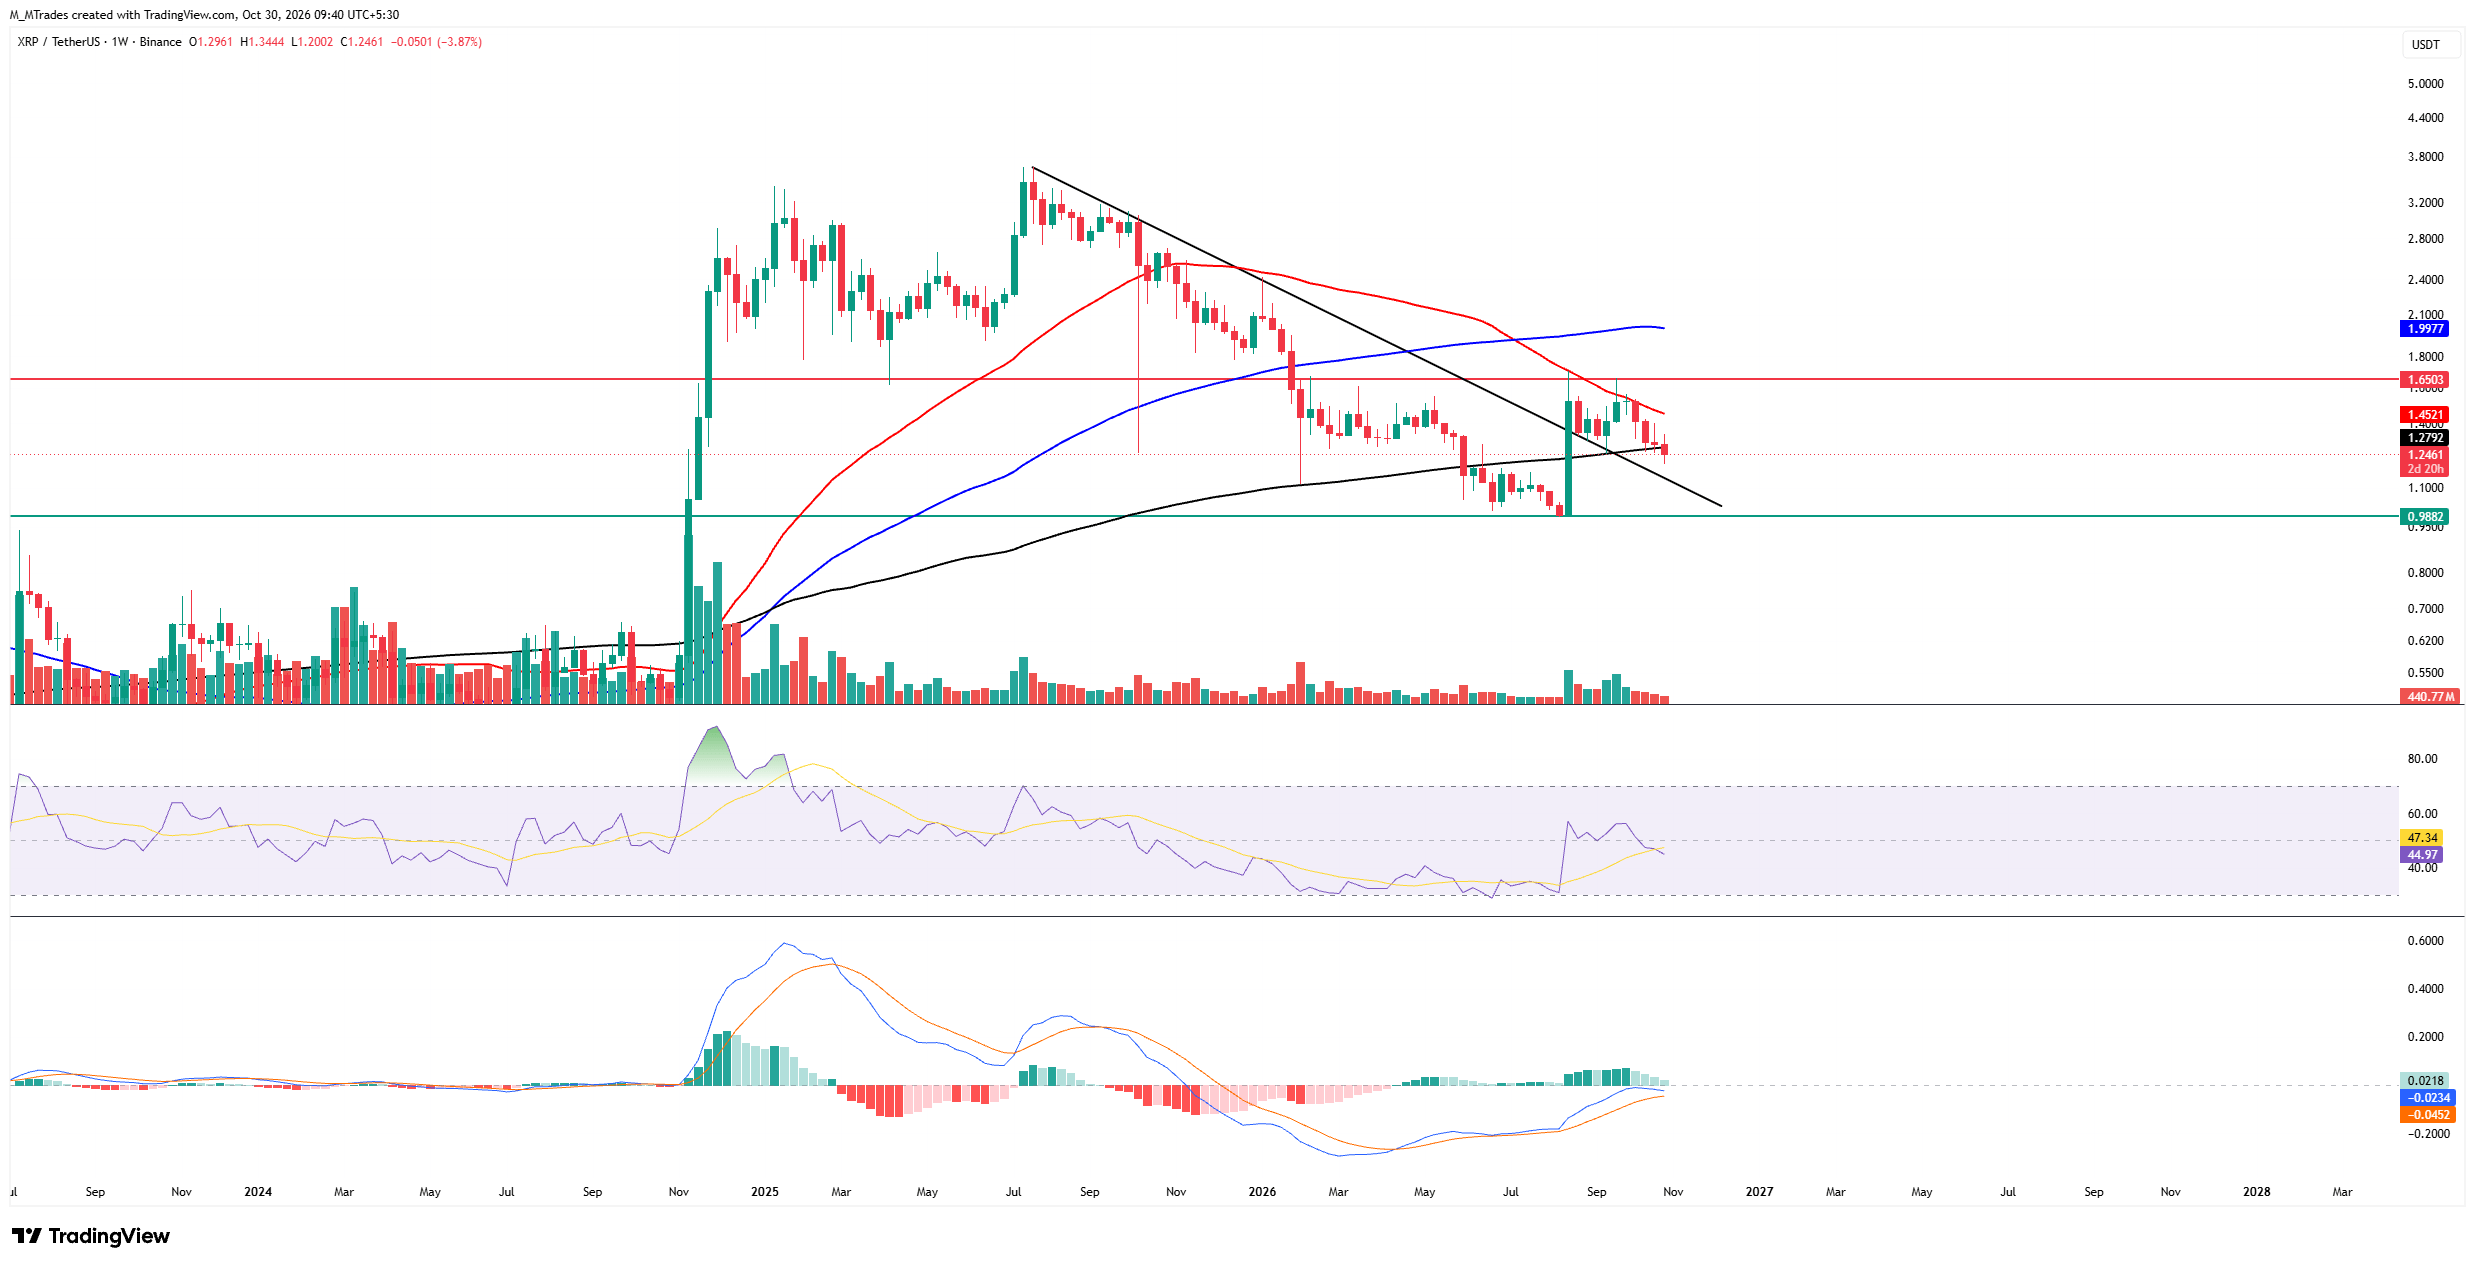
Ces événements ont entraîné une forte correction : le XRP a touché un plus bas de 1,200 dollar vendredi et se dirigeait vers une quatrième semaine consécutive de baisse depuis début octobre.
Cette avancée pourrait-elle redéfinir l’adoption des cryptomonnaies par les institutions ?
Dans l’ensemble, la démarche de Ripple visant à créer une banque fiduciaire nationale ne suscitera peut-être pas le type de gros titres qui dominent les réseaux sociaux, mais ses implications à plus long terme pourraient être plus importantes. En plaçant la gestion des réserves et la conservation sous supervision fédérale, l’entreprise renforce le cadre institutionnel qui sous-tend son stablecoin et ses autres produits financiers, ce qui pourrait les rendre plus solides et plus accessibles aux établissements bancaires traditionnels.
Dans un secteur toujours confronté à l’incertitude réglementaire, l’agrément bancaire de Ripple représente une étape importante vers le rapprochement de la finance traditionnelle et du secteur des cryptomonnaies. Ses effets pourraient aller bien au-delà du cours du XRP.
Questions fréquentes sur Ripple
Ripple est une entreprise de paiement spécialisée dans les transferts de fonds transfrontaliers. Elle s’appuie pour cela sur la technologie blockchain. RippleNet est un réseau de transfert de paiements créé par Ripple Labs Inc. et ouvert aux institutions financières du monde entier. L’entreprise utilise également le jeton XRP.
Le XRP est le jeton natif de la blockchain décentralisée XRPLedger. Ripple Labs l’utilise pour faciliter les transactions sur XRPLedger, permettant aux institutions financières de transférer de la valeur sans frontières. Le XRP facilite ainsi des paiements instantanés et sans nécessité de confiance préalable sur la chaîne XRPLedger, ce qui aide les entreprises financières à réduire leurs coûts de transaction à l’échelle mondiale.
XRPLedger repose sur une technologie de registre distribué et sur la blockchain, en utilisant le XRP pour assurer les transactions. Ce registre se distingue des autres blockchains par un protocole inflammatoire intégré qui aide à lutter contre les messages indésirables et les attaques par déni de service distribué (DDOS). Le XRPL est maintenu par un réseau pair à pair connu sous le nom de communauté mondiale XRP Ledger.
Le XRP utilise la norme interledger. Il s’agit d’un protocole blockchain qui facilite les paiements entre différents réseaux. Par exemple, la blockchain du XRP peut relier les registres de deux banques ou plus. Cela élimine de fait les intermédiaires et la nécessité de centraliser le système. Le XRP est le jeton natif de la blockchain XRPLedger conçue par Jed McCaleb, Arthur Britto et David Schwartz.
ARTICLES POPULAIRES
1Cours de l’argent aujourd’hui : l’argent recule, selon les données de FXStreet2Euro : les anticipations d’une hausse des taux de la BCE en décembre soutiennent l’EUR – ING3Pétrole : les risques de guerre maintiennent les cours à un niveau élevé – Rabobank4Prévisions de l’indice du dollar américain : le DXY peine à progresser autour de 101,75 sur fond de baisse des rendements obligataires5La livre sterling teste ses plus hauts de six semaines alors que les traders se préparent à un resserrement monétaire de la Banque d’Angleterre6Allemagne : la croissance du PIB au troisième trimestre reste à 0,2 % selon l’estimation préliminaire, au-dessus des 0,1 % attendus7Livre sterling : la dynamique haussière se renforce face au dollar américain – UOB8Ripple obtient un agrément bancaire aux États-Unis : un tournant pour le secteur des cryptomonnaies ?9Yen japonais : les risques inflationnistes plaident pour des hausses de taux régulières de la BoJ – TD Securities


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés