

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Le Dow Jones Industrial Average efface son rebond de mi-mandat face à la fronde contre les centres de données
- Le DJIA efface sa hausse de mercredi et tombe à son plus bas depuis le 14 octobre, sur fond de contestation des centres de données.
- Goldman Sachs et Caterpillar représentent environ un tiers des points perdus, Nvidia environ 6 %.
- Les créations d’emplois d’octobre seront publiées vendredi à 13 h 30 GMT, avec une prévision de 65 000 après 29 000 en septembre.
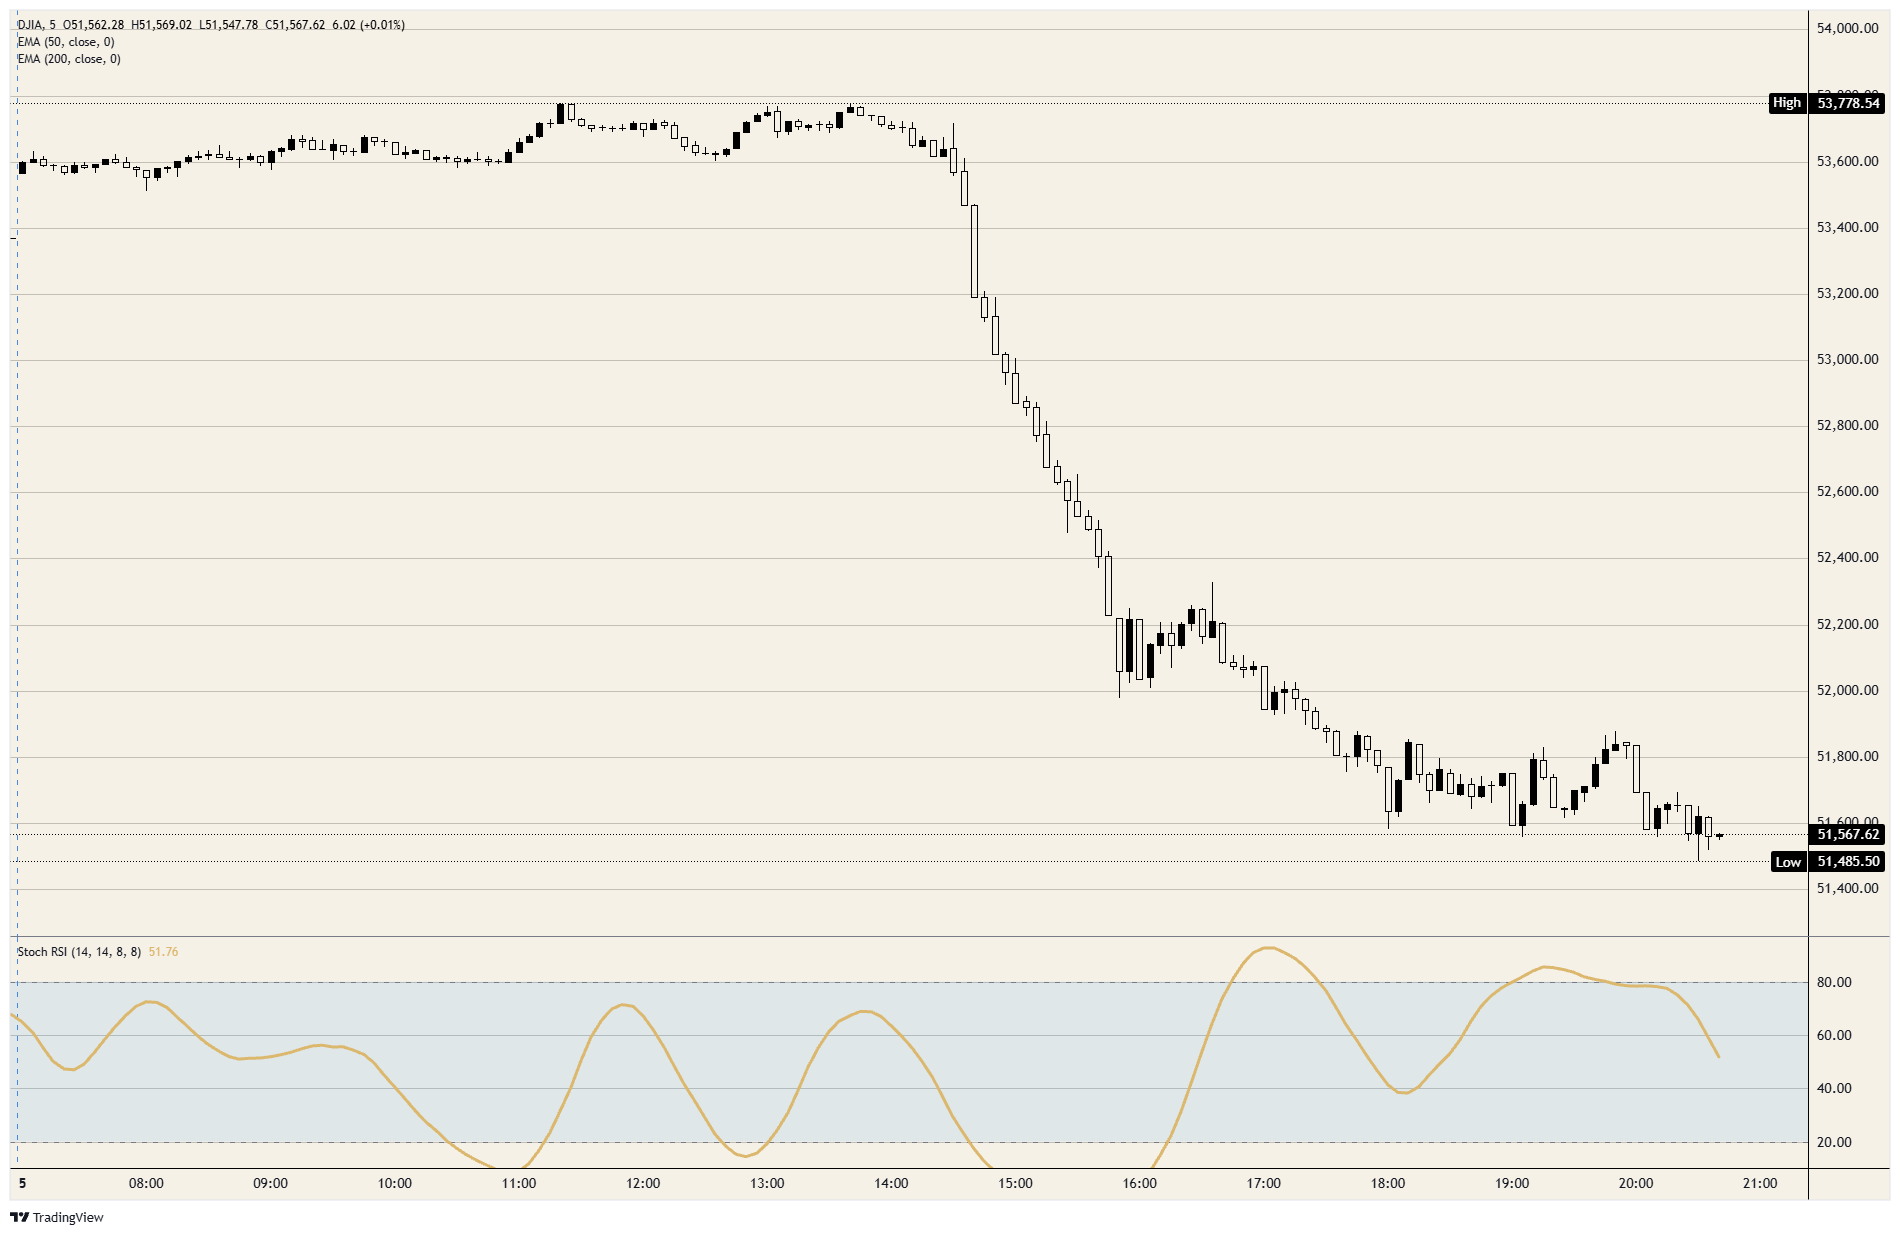
Le Dow Jones Industrial Average a enregistré mercredi sa meilleure séance depuis avril 2025 et se dirige jeudi vers sa pire séance depuis ce même mois, en réaction au même résultat électoral. L’indice évolue juste au-dessus de 51 500 points, sous la clôture de mardi et à son plus bas depuis le 14 octobre. Vingt-neuf de ses trente composantes sont en baisse, la trentième étant Coca-Cola (KO).
Les ventes ont commencé chez les fabricants de semi-conducteurs, avant de s’étendre à d’autres secteurs. Le Nasdaq Composite évolue à plus de 10 % sous son record d’octobre, et les valeurs des semi-conducteurs se dirigent collectivement vers leur pire séance depuis mars 2020. L’indice de volatilité du Cboe (VIX) a atteint 28, son plus haut niveau depuis le 31 mars. Les investisseurs interprètent le résultat de mardi comme un vote sur le développement des centres de données, et le Dow est moins exposé à cette thématique que les deux autres indices.
Goldman Sachs a pesé trois fois plus que Nvidia sur le repli
Le Dow étant pondéré par les cours, l’influence d’une composante sur l’indice dépend du prix de son action, et non de sa taille. Avec un cours d’environ 870 dollars, Goldman Sachs (GS) représente un dixième de l’indice, et son recul d’environ 6 % explique à peu près un cinquième des points perdus. Nvidia (NVDA), dont l’action vaut environ 180 dollars, représente 2 % de l’indice, et sa baisse de 9 % explique environ 6 % des pertes. Une entreprise valorisée à 4 000 milliards de dollars a davantage reculé que la banque, mais son effet sur le Dow n’a été que d’environ un tiers de celui de Goldman Sachs.
Caterpillar (CAT) est le deuxième principal contributeur à la baisse. Ses ventes dans la production d’électricité ont augmenté de 30 % pour atteindre 3,42 milliards de dollars au troisième trimestre, selon les résultats publiés le 29 octobre. Il s’agit principalement de turbines et de gros moteurs destinés aux centres de données. Cela en fait la composante la plus directement liée au développement de ces infrastructures, remis en question par les élections. Cinq des plus grandes entreprises technologiques américaines figurent dans l’indice, Apple, Amazon, Alphabet, Microsoft et Nvidia, et elles représentent ensemble moins d’un cinquième de la baisse. Les quatre autres cinquièmes proviennent des banques, des valeurs industrielles, de la santé et des autres composantes.
Les banques sont confrontées à un deuxième problème. La présidence de la commission bancaire du Sénat devrait revenir à la sénatrice Elizabeth Warren en janvier, et celle-ci a déjà demandé aux régulateurs de retirer trois propositions relatives aux fonds propres bancaires. JPMorgan (JPM) recule d’environ 4 %. Du fait de la pondération par les cours, JPMorgan et Goldman représentent environ 14 % du Dow, contre environ 2 % du S&P 500. La position de la commission sur les fonds propres bancaires pèse donc bien davantage sur cet indice que sur l’indice élargi.
La contestation s’est traduite par un projet de loi dès mars
La proposition de loi instaurant un moratoire a été déposée le 25 mars. Le sénateur Bernie Sanders et la représentante Alexandria Ocasio-Cortez ont présenté l’AI Data Center Moratorium Act, qui vise à suspendre toute nouvelle construction jusqu’à ce que le Congrès adopte une réglementation sur l’intelligence artificielle (IA). Sanders a réitéré cet appel mercredi après les résultats. À cette date, des élus d’au moins 11 États avaient proposé leurs propres suspensions.
Plus de 40 mesures locales concernant les centres de données étaient soumises au vote mardi, et les électeurs ont approuvé des restrictions dans la quasi-totalité des cas. Les démocrates ont remporté le siège au Sénat et le poste de gouverneur aussi bien au Texas qu’en Ohio, où se concentre le développement de ces infrastructures, à l’issue de campagnes dans lesquelles les centres de données ont constitué un enjeu. Selon Fitch, une part importante des capacités prévues pourrait se heurter à des obstacles réglementaires au Texas, en Géorgie et en Ohio. UBS estime que des suspensions de construction pourraient compromettre environ 30 % des capacités prévues pour 2028. Alphabet (GOOGL) a annoncé pendant la séance un centre de données de 17 milliards de dollars dans le Wyoming, mais son action a reculé comme les autres.
Le rapport sur l’emploi de vendredi arrive alors que décembre est déjà intégré dans les cours
Les statistiques de jeudi étaient favorables à l’économie, mais le marché n’en a pas tenu compte. Les inscriptions initiales au chômage sont tombées à 189 000 sur la semaine se terminant le 31 octobre, contre 196 000 attendues, égalant leur plus bas niveau depuis 1969. La productivité a augmenté de 3,6 % au troisième trimestre, contre 2,5 % attendus, et les coûts unitaires de main-d’œuvre ont baissé de 0,7 %, leur premier recul depuis le deuxième trimestre 2025. Le rendement des obligations du Trésor américain à 10 ans a néanmoins reculé, à environ 4,85 %.
La présidente de la Fed de Cleveland, Beth Hammack, a déclaré constater une diffusion des pressions inflationnistes à l’ensemble de l’économie et entrevoir un possible renforcement du marché du travail. Le président de la Fed de Richmond, Tom Barkin, a affirmé que l’inflation constituait le principal risque pour la Fed et que le développement des infrastructures d’IA avait accru la demande. Il a également déclaré que les centres de données employaient trop peu de personnes pour bénéficier d’un soutien naturel au sein des collectivités qui les accueillent. La Fed a maintenu ses taux dans une fourchette de 3,75 % à 4,00 % le 28 octobre, et les contrats à terme intégraient, à l’approche de la séance, une probabilité proche de 80 % d’une hausse lors de la réunion du 9 décembre.
Les créations d’emplois d’octobre seront publiées vendredi à 13 h 30 GMT, avec une prévision de 65 000 après 29 000 en septembre. Le taux de chômage devrait rester à 4,2 % et la hausse du salaire horaire moyen à 0,3 % sur un mois. Un chiffre proche des prévisions maintiendrait la perspective d’une hausse des taux en décembre et ajouterait un renchérissement du crédit au scénario de ralentissement du développement des infrastructures qui a dominé jeudi. Un chiffre inférieur aux attentes réduirait la probabilité de cette hausse, mais laisserait place à la perspective d’un ralentissement économique, soit une autre raison de vendre le même indice. Le rapport de vendredi est le premier des deux que la Fed recevra avant le 9 décembre, et le marché à terme a déjà intégré l’issue de la réunion avant même leur publication.
La moyenne mobile à 200 jours se rapproche
Résistance : la moyenne mobile exponentielle (MME) à 50 jours, proche de 52 150 points, constitue le premier seuil. Mercredi, l’indice a clôturé au-dessus pour la première fois depuis le 29 octobre, mais cela n’a duré qu’une séance. Au-delà se trouvent le sommet de fin octobre, proche de 52 900 points, et le plus haut atteint jeudi avant l’ouverture, juste sous 53 800 points, où s’est achevée la hausse consécutive aux résultats.
Support : le plus bas de jeudi, juste sous 51 500 points, est le niveau le plus faible depuis le 14 octobre. Le creux du 14 octobre, proche de 51 400 points, constitue le seuil suivant en dessous. Plus bas, les creux de début octobre, proches de 51 000 points, forment la base du mouvement haussier amorcé le 1er octobre.
Biais : privilégier les positions vendeuses tant que la MME à 50 jours, proche de 52 150 points, fait obstacle en clôture. Le premier objectif correspond aux creux de début octobre, proches de 51 000 points, et le second à la MME à 200 jours, proche de 50 800 points, un niveau auquel l’indice n’a plus évolué depuis le 7 avril. L’indice de force relative stochastique (Stoch RSI) en données journalières se situe près de 57, à mi-chemin de son repli depuis son sommet de fin octobre, et continue de baisser. Une clôture journalière de nouveau au-dessus de 52 150 points ferait de jeudi un épisode limité à une seule séance, comme mercredi, et mettrait fin à la position vendeuse.
Graphique du Dow Jones Industrial Average en 5 minutes
Questions fréquentes sur le Dow Jones
Le Dow Jones Industrial Average, l’un des plus anciens indices boursiers au monde, est composé des 30 actions les plus échangées aux États-Unis. L’indice est pondéré par les cours plutôt que par la capitalisation boursière. Il est calculé en additionnant les cours des actions qui le composent, puis en divisant cette somme par un facteur, actuellement de 0,152. L’indice a été créé par Charles Dow, également fondateur du Wall Street Journal. Par la suite, il a été critiqué pour son manque de représentativité, car il ne suit que 30 conglomérats, contrairement à des indices plus larges comme le S&P 500.
De nombreux facteurs influencent le Dow Jones Industrial Average (DJIA). Le principal est la performance globale de ses entreprises composantes, telle qu’elle ressort de leurs résultats trimestriels. Les données macroéconomiques américaines et mondiales jouent également un rôle, car elles influencent le sentiment des investisseurs. Le niveau des taux d’intérêt, fixé par la Réserve fédérale (Fed), influe aussi sur le DJIA en déterminant le coût du crédit, dont de nombreuses entreprises dépendent fortement. L’inflation peut donc être un facteur majeur, au même titre que les autres indicateurs qui orientent les décisions de la Fed.
La théorie de Dow est une méthode élaborée par Charles Dow pour identifier la tendance principale du marché boursier. Une étape essentielle consiste à comparer la direction du Dow Jones Industrial Average (DJIA) et celle du Dow Jones Transportation Average (DJTA), et à ne suivre les tendances que lorsque les deux indices évoluent dans le même sens. Les volumes servent de critère de confirmation. Cette théorie s’appuie sur l’analyse des sommets et des creux. Elle distingue trois phases de tendance : l’accumulation, lorsque les investisseurs avertis commencent à acheter ou à vendre ; la participation du public, lorsque le grand public rejoint le mouvement ; et la distribution, lorsque les investisseurs avertis se retirent.
Il existe plusieurs façons de négocier le DJIA. L’une d’elles consiste à utiliser des fonds négociés en Bourse (ETF), qui permettent aux investisseurs de négocier le DJIA sous la forme d’un seul titre, plutôt que d’acheter des actions de chacune des 30 entreprises qui le composent. Le SPDR Dow Jones Industrial Average ETF (DIA) en est un exemple majeur. Les contrats à terme sur le DJIA permettent aux traders de spéculer sur la valeur future de l’indice, tandis que les options donnent le droit, mais non l’obligation, d’acheter ou de vendre l’indice à un prix prédéterminé à une date future. Les fonds communs de placement permettent aux investisseurs d’acquérir une part d’un portefeuille diversifié d’actions du DJIA, offrant ainsi une exposition à l’ensemble de l’indice.
ARTICLES POPULAIRES
1Le yen progresse après le compte rendu de la BoJ, avant l’intervention d’Ueda et le rapport sur l’emploi non agricole américain vendredi2La Nouvelle-Zélande vote samedi, alors que le dollar néo-zélandais repasse sous 0,56003Le rapport américain sur l’emploi non agricole (NFP) de vendredi pèse sur un euro en repli après un plus haut d’un mois4La livre sterling efface le rebond lié à la hausse des taux de la BoE avant les chiffres de l’emploi américain attendus vendredi5Le peso mexicain vacille après la baisse surprise des taux de Banxico, qui renforce les anticipations d’assouplissement monétaire6Prévisions du cours de l’Ethereum : l’ETH chute de 7 % alors que la vague de ventes liée à l’IA frappe les cryptomonnaies7Le Dow Jones Industrial Average efface son rebond de mi-mandat face à la fronde contre les centres de données8Yuan chinois : la résistance de la PBoC limite l’appréciation – Société Générale9L’or bondit au-dessus de 4 100 $ alors que le NASDAQ 100 s’effondre et que les anticipations d’une hausse des taux en décembre s’estompent


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés