

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Le Bitcoin peut-il progresser si la Réserve fédérale maintient ses taux élevés plus longtemps ?
La hausse des taux d’intérêt de la Réserve fédérale américaine (Fed) en septembre, après trois ans sans relèvement, pour maîtriser des chiffres d’inflation alarmants ravive la crainte qu’une réduction de la liquidité ne pèse sur le Bitcoin (BTC), comme lors du marché baissier de 2022.
Les inquiétudes concernant l’inflation trouvent leur origine dans la hausse des prix du Brent à la suite de la guerre entre les États-Unis et l’Iran, qui a débuté le 28 février. Ce conflit continue de perturber les expéditions via le détroit d’Ormuz, affectant directement les marchés mondiaux et le sentiment des investisseurs.
Pour freiner la hausse de l’inflation, la Fed est contrainte de relever ses taux d’intérêt, ce qui réduit la liquidité sur les marchés ainsi que la demande des consommateurs et des producteurs. L’appétit pour le risque des investisseurs diminue en conséquence, pesant sur les actions, les cryptomonnaies et les autres actifs à haut risque.
Bien que la guerre soit largement intégrée dans les cours, la possibilité que la Fed relève ses taux à l’avenir, comme lors du cycle de 2022, soulève une question : le Bitcoin va-t-il renouer avec un cycle baissier ?
Les inquiétudes géopolitiques risquent de ramener les marchés à mars 2022
L’ensemble du marché redoute un scénario similaire au marché baissier du Bitcoin en 2022, lorsque le Brent avait dépassé 130 dollars le baril, poussant la Fed à relever le taux des fonds fédéraux pendant plusieurs mois.
La nervosité des marchés s’est accentuée lorsque la Fed américaine a été contrainte de relever ses taux d’intérêt d’un quart de point le 16 septembre, pour la première fois en trois ans. Le taux des fonds fédéraux a été porté à une fourchette cible de 3,75 % à 4,00 %. L’indice américain des prix à la consommation (IPC) a progressé de 3,7 % sur un an en septembre, contre 3,4 % en août, tandis que l’inflation mensuelle a accéléré à 0,6 %.
Toutefois, après cette décision, la Fed a maintenu son taux directeur inchangé le 28 octobre, à l’issue d’un vote de 10 voix contre 2 laissant entrevoir de nouveaux relèvements. La persistance des pressions sur les prix pourrait maintenir des conditions financières restrictives et limiter les capitaux disponibles pour les actifs spéculatifs.
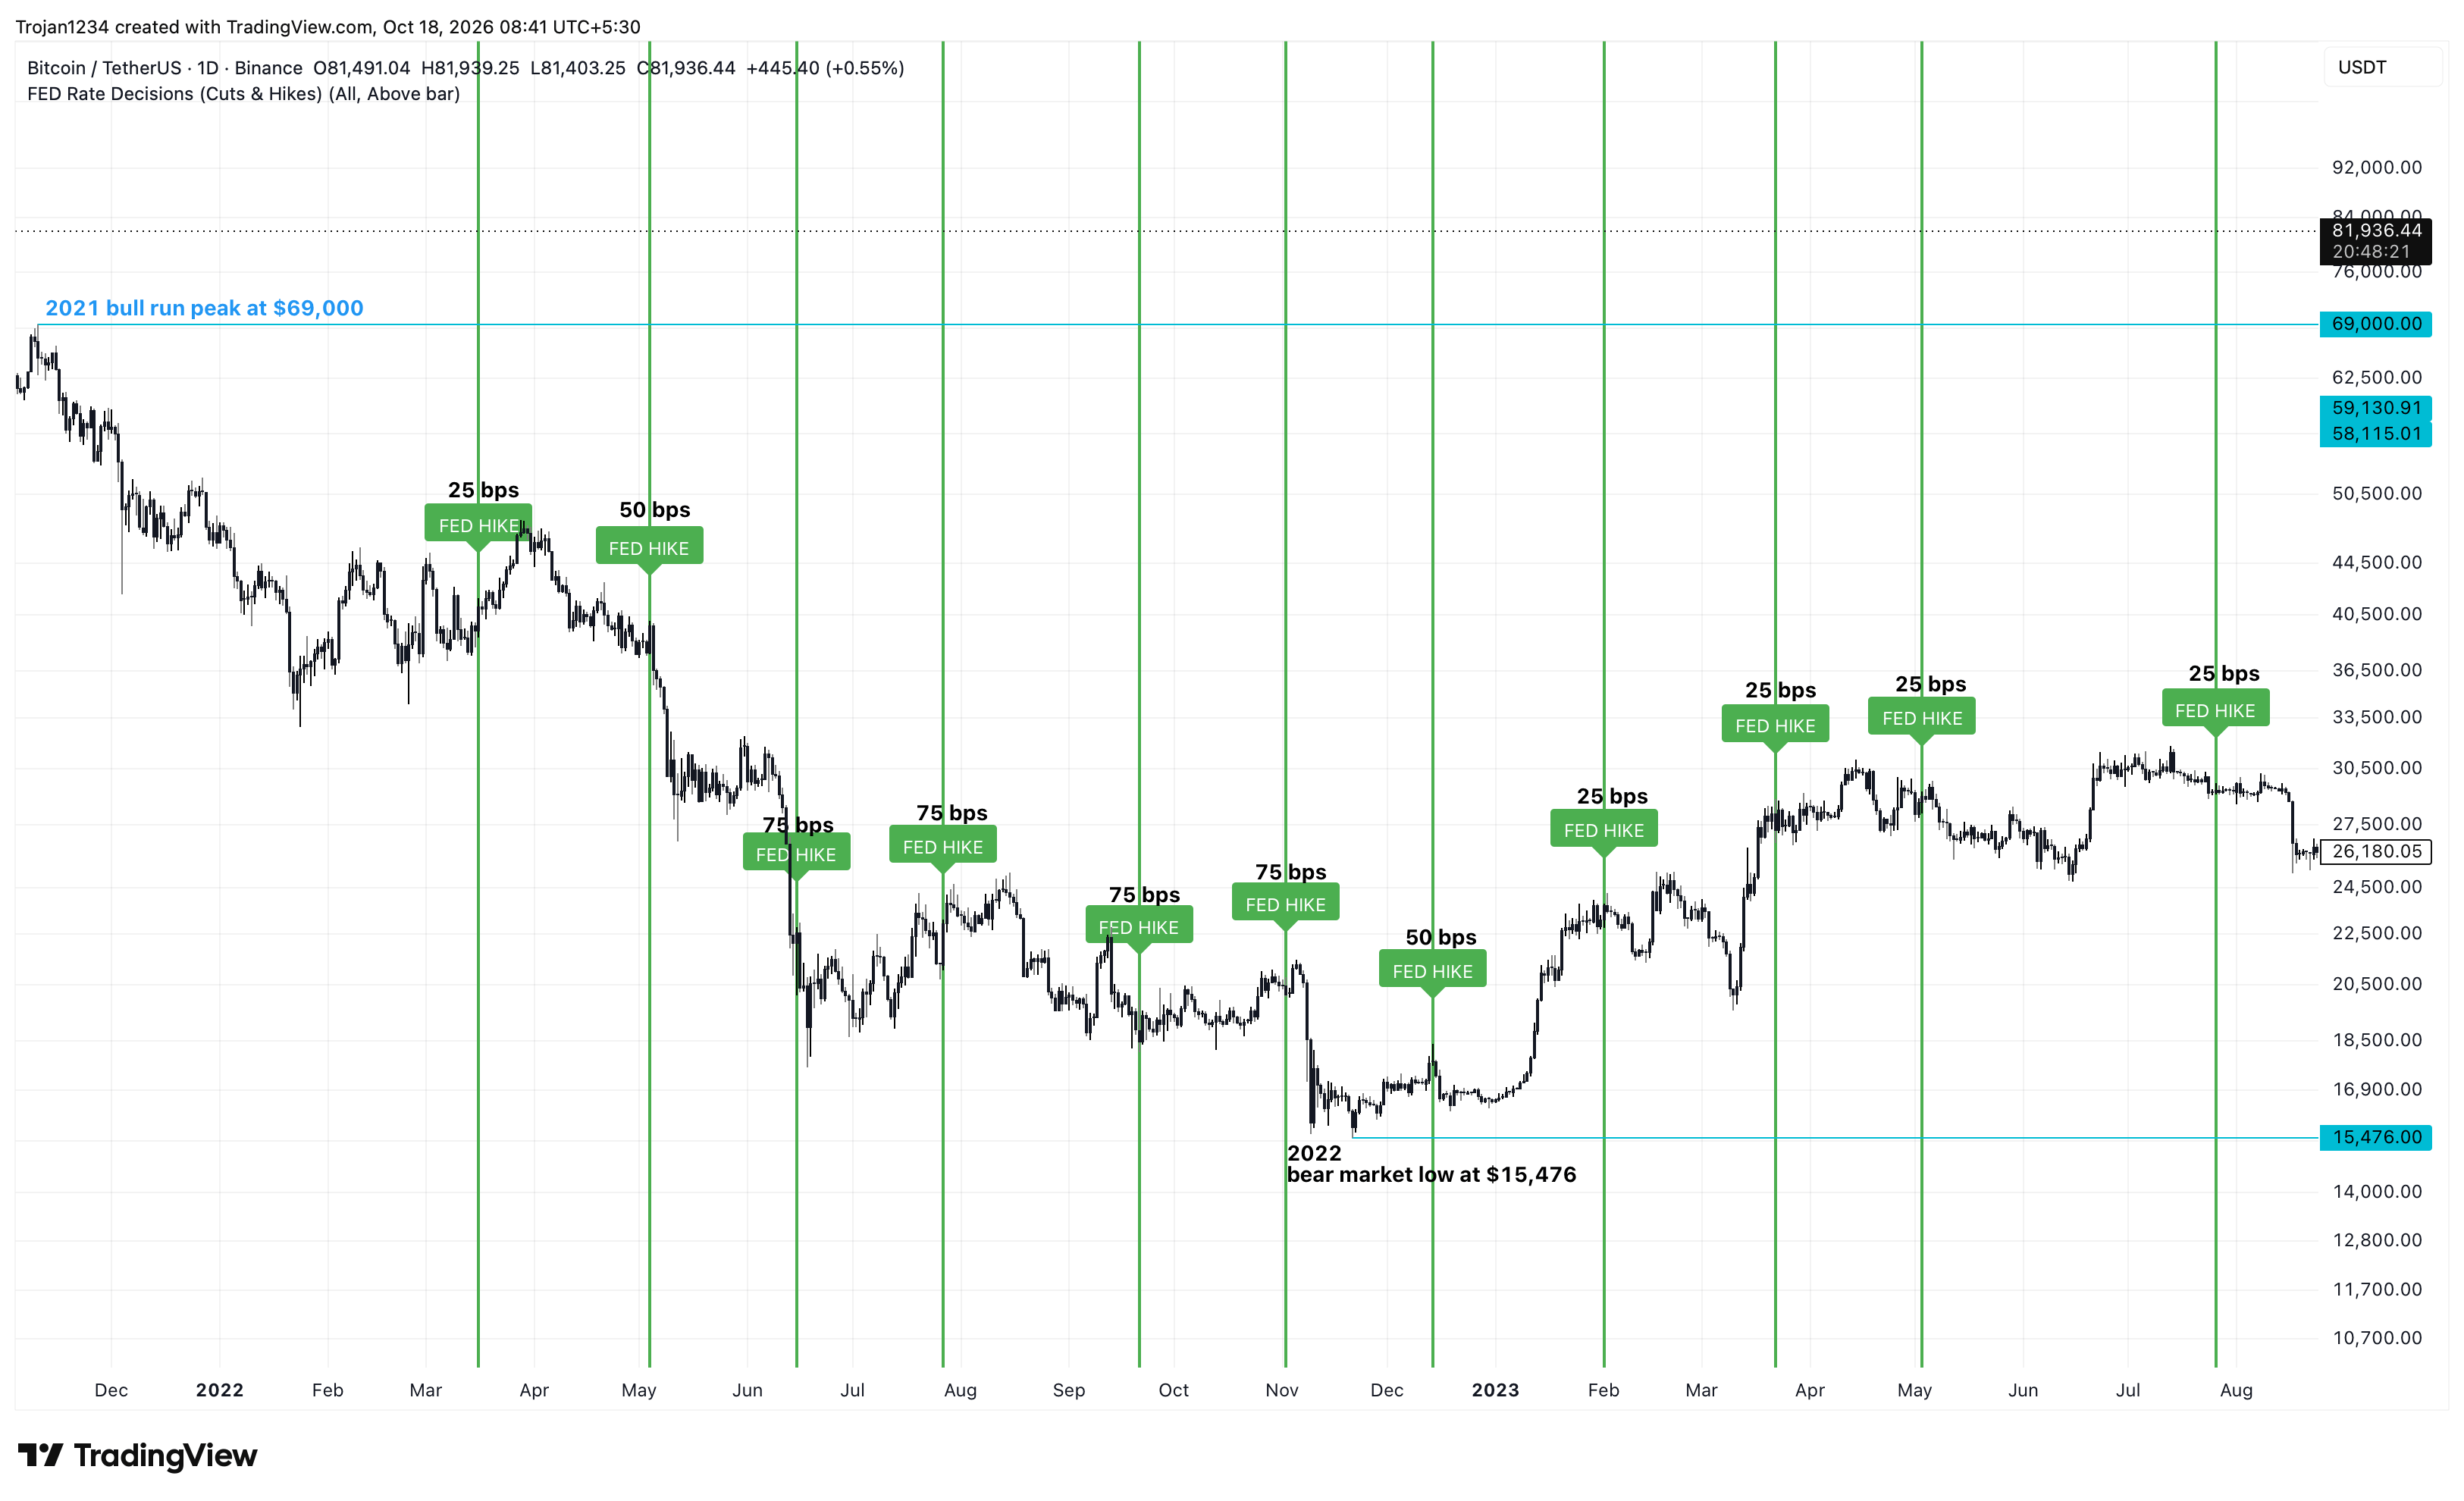
Le cycle de 2022-2023 illustre cette relation complexe entre le Bitcoin et les hausses de taux. Le cours du BTC a chuté de près de 78 %, passant d’environ 69 000 dollars en novembre 2021 à quelque 15 476 dollars en novembre 2022, tandis que la Fed relevait ses taux d’un niveau proche de zéro à une fourchette de 4,25 % à 4,50 %.
Les quatre relèvements consécutifs de 75 points de base en 2022, encadrés par trois hausses de moindre ampleur, ont accéléré le resserrement monétaire. Conjuguées à l’effondrement de l’écosystème Terra, aux défaillances de prêteurs en cryptomonnaies et à la procédure de faillite de FTX, ces hausses ont accentué la pression vendeuse.
Le Bitcoin s’est pourtant redressé en 2023, alors même que la Fed continuait de relever ses taux à un rythme plus modéré, pour finalement atteindre une fourchette de 5,25 % à 5,50 % en juillet. Ce rebond montre à quel point les anticipations du marché, le positionnement des investisseurs et la demande peuvent l’emporter sur l’effet immédiat des hausses de taux.
La demande institutionnelle pourrait compenser les pressions inflationnistes
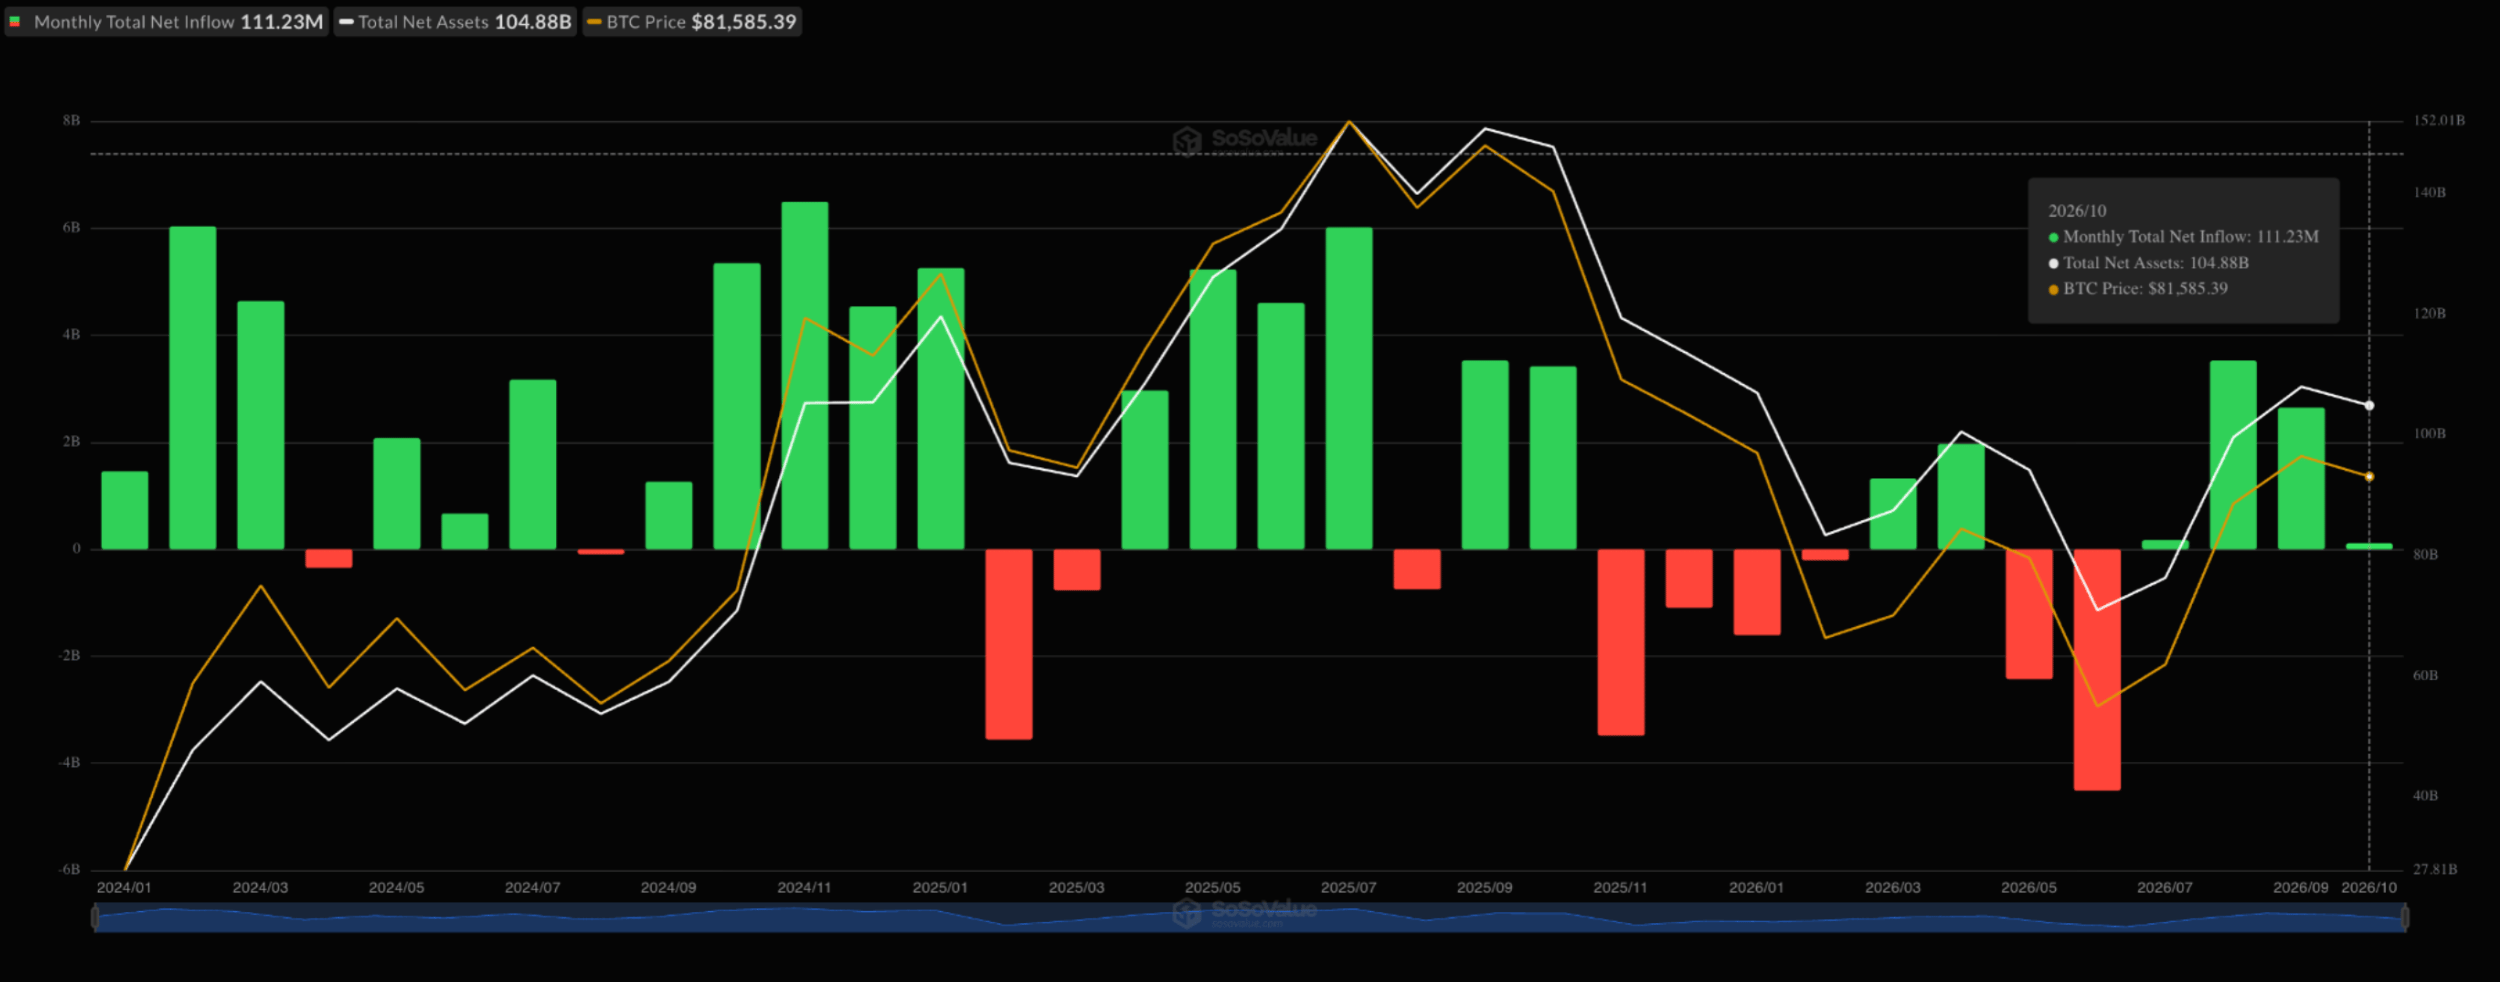
Par rapport au marché baissier de 2022, la structure du marché du Bitcoin est différente en 2026 : les fonds négociés en Bourse (ETF) au comptant sur le Bitcoin et les réserves de BTC détenues par les entreprises sont devenus d’importantes sources de demande institutionnelle. Le cycle de quatre ans du Bitcoin laisse présager un retournement haussier en 2026, comme l’a précédemment rapporté FXStreet.
Au 28 octobre, les ETF américains au comptant sur le Bitcoin ont enregistré 22 mois de collecte nette et 11 mois de décollecte nette depuis leur lancement en janvier 2024, pour un total de flux nets de 104,9 milliards de dollars. Par ailleurs, les entreprises non cotées et cotées détiennent respectivement 103,7 milliards et 22,8 milliards de dollars en Bitcoin. Ces avoirs considérables détenus par les ETF et les entreprises, dont certains achats sont financés par des émissions d’actions, de la dette ou des titres préférentiels, soutiennent la demande.
Toutefois, une correction prolongée du Bitcoin pourrait fragiliser leur capacité à conserver ces avoirs, comme l’a récemment illustré Strategy en cédant une partie de ses BTC pour constituer des réserves de trésorerie. Une éventuelle vague de hausses de taux pourrait limiter la liquidité disponible pour ces institutions, ralentissant leur accumulation, voire transformant ces avoirs en source d’offre sur le marché.
L’avis d’une experte : la directrice de la recherche sur les actifs numériques de WisdomTree analyse la résilience du Bitcoin face aux ETF et aux risques liés à l’IA
Lors d’un entretien exclusif avec FXStreet, j’ai interrogé Dovile Silenskyte, directrice de la recherche sur les actifs numériques chez WisdomTree, sur ses perspectives pour le Bitcoin, dans un contexte de marché toujours incertain.
- Le cycle de quatre ans du Bitcoin suggère que le marché baissier pourrait prendre fin vers la fin de 2026, mais le marché subit des pressions à la baisse, sur fond d’attention portée aux taux de la Fed et aux risques géopolitiques. Les fonds négociés en Bourse (ETF) au comptant sur le Bitcoin, les trésoreries d’actifs numériques (DAT) des entreprises et les avoirs détenus par les États pourraient-ils compenser ces risques macroéconomiques ?
Ce qui distingue ce cycle, c’est la manière dont la demande se porte sur le Bitcoin. Les portefeuilles d’investissement établis, les bilans des entreprises et les stratégies souveraines offrent désormais des canaux qui pourraient l’aider à résister aux pressions macroéconomiques.
Les ETF au comptant permettent aux investisseurs d’allouer plus facilement des capitaux au Bitcoin en passant par des infrastructures de marché familières. Les trésoreries d’entreprise peuvent apporter une demande stratégique à plus long terme, tandis que les avoirs souverains, s’ils sont conservés, pourraient réduire les pressions vendeuses potentielles. Face à l’offre limitée de Bitcoin, des achats et une détention durables par ces canaux pourraient soutenir les cours, même si l’incertitude entourant les taux d’intérêt et les tensions géopolitiques pèsent sur l’appétit pour le risque.
Toutefois, ce soutien structurel ne supprime pas le risque cyclique. Les flux des ETF peuvent s’inverser, et les achats des entreprises restent sensibles aux conditions de financement. Une base d’investisseurs plus large offre au Bitcoin davantage de sources potentielles de demande lorsque le sentiment s’améliore ; elle ne garantit pas de plancher aux cours.
Un point bas vers la fin de 2026 reste donc un scénario, et non une prévision fiable. Le scénario haussier le plus solide repose sur l’adoption institutionnelle [conjuguée] à une amélioration de la liquidité mondiale. Si les rendements réels baissent et que les conditions monétaires s’assouplissent, le Bitcoin pourrait bénéficier d’une demande structurelle et d’un contexte macroéconomique plus favorable.
- Les émissions de dette liées à l’IA devraient atteindre 500 milliards de dollars en 2026, suscitant des inquiétudes quant à l’accentuation des pressions sur les marchés obligataires et du crédit. L’essor des investissements dans l’IA pourrait-il durcir les conditions financières, détourner les capitaux des actifs spéculatifs et peser sur le Bitcoin ?
Les investissements dans l’IA pourraient entrer en concurrence avec le Bitcoin pour attirer les capitaux à court terme, mais leur croissance respective n’est pas nécessairement incompatible. Les investisseurs peuvent financer le déploiement de l’IA tout en augmentant leur exposition au Bitcoin.
Le risque immédiat réside dans les conditions de financement. Un recours massif à l’emprunt pour financer les infrastructures d’IA pourrait faire grimper les coûts de financement si l’offre de dette dépasse la demande des investisseurs. Néanmoins, une hausse des émissions ne signifie pas automatiquement un durcissement des conditions financières. Les fonds levés financent des investissements et circulent dans l’économie. L’essentiel est de savoir si les marchés peuvent absorber cette dette et si les projets génèrent des rendements justifiant ces emprunts.
À terme, la principale opportunité réside dans une productivité accrue. Si l’IA permet des gains d’efficacité qui augmentent la production et atténuent les pressions inflationnistes, elle pourrait créer un contexte plus favorable à l’investissement, y compris dans le Bitcoin. Il s’agit d’une issue plausible, et non d’un bénéfice garanti des dépenses consacrées à l’IA.
L’intérêt du Bitcoin en tant qu’investissement repose également sur des fondements différents. Il offre une exposition à un actif numérique rare, plutôt qu’aux bénéfices d’une entreprise ou à la capacité d’un émetteur à rembourser sa dette. Son attrait dépasse donc le cycle des dépenses technologiques.
Points clés : ce qu’il faut retenir
Avant de ne retenir que les facteurs baissiers, il convient de noter que le Bitcoin fait preuve d’une forte résilience, se maintenant au-dessus de niveaux de support clés malgré les incertitudes qui touchent l’ensemble du marché. Pour le Bitcoin, la principale différence lors du prochain cycle potentiel de hausses de taux réside dans la demande institutionnelle, qui pourrait soutenir la prochaine hausse durable.
Toutefois, ces fonds pourraient ne pas être en mesure de soutenir les cours pendant une période prolongée de hausses de taux, alors que le marché anticipe un nouveau relèvement de 25 points de base avant la fin de 2026.
Le véritable test consiste donc à déterminer si l’institutionnalisation du Bitcoin lui permettra de résister au prochain choc de liquidité sans reproduire les replis extrêmes des cycles précédents.
ARTICLES POPULAIRES
1L’indice du dollar américain recule, les espoirs d’avancée entre les États-Unis et l’Iran freinant la demande de valeurs refuges2Prévisions du cours de l’argent : le XAG/USD chute à un nouveau plus bas depuis novembre, près de 51,00 $3Le dollar canadien se renforce malgré l’atténuation des pressions pétrolières4L’euro poursuit son rebond après la BCE depuis son plus bas de l’année et repasse au-dessus de 1,1200 face à un dollar américain affaibli5La livre sterling progresse, soutenue par les perspectives restrictives de la Banque d’Angleterre et la faiblesse du dollar américain6Le Bitcoin peut-il progresser si la Réserve fédérale maintient ses taux élevés plus longtemps ?7La Banque populaire de Chine fixe le cours de référence USD/CNY à 6,7138, contre 6,7147 précédemment8Le dollar néo-zélandais peine à attirer les acheteurs, mais la faiblesse du dollar américain limite ses pertes9XRP chute de 6 % malgré les 900 millions de dollars de revenus annualisés prévus par Ripple


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés