

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
La rupia india sigue bajo presión por los riesgos en Oriente Medio
- La rupia india se ve presionada por el fuerte aumento de los precios del petróleo.
- TD Securities prevé que los precios del petróleo mantengan una prima de riesgo ante la persistencia de los riesgos en Oriente Medio.
- Tanto el dólar estadounidense como los rendimientos de los bonos del Tesoro de EE. UU. muestran signos de recuperación.
La rupia india (INR) sigue bajo presión frente al dólar estadounidense (USD), mientras los precios del petróleo continúan disparándose debido a los riesgos en Oriente Medio. En la apertura de la sesión del viernes, el par USD/INR registra una ligera subida hasta situarse cerca de 95,25, próximo al máximo de más de dos semanas de 95,38 alcanzado el día anterior.
En las primeras operaciones del viernes, el contrato de petróleo crudo del MCX con vencimiento el 19 de noviembre sube con fuerza y se acerca a sus máximos recientes de 9.873 rupias.
El encarecimiento del petróleo perjudica a las monedas de economías como la india, dada su elevada dependencia de las importaciones de crudo para satisfacer sus necesidades energéticas.
Los titulares presionan al crudo, pero la prima de riesgo sostiene los precios de la energía
Según TD Securities, una «avalancha de titulares sobre un acuerdo» antes de las elecciones de mitad de mandato en Estados Unidos está ejerciendo una presión notable sobre el crudo, mientras los «persistentes titulares sobre negociaciones para un acuerdo» lastran el mercado. El banco prevé que esta dinámica persista hasta la votación, pero añade que no espera que Irán acepte un acuerdo «justo antes de unas elecciones tan tensas».
Al mismo tiempo, TD Securities subraya que «sobre el terreno, los fundamentales siguen mostrando una oferta ajustada», y señala los ataques contra petroleros y la presión de los hutíes, que «parecen haber logrado reducir los flujos de Oriente Medio, al menos temporalmente». El banco sostiene que «mientras los ataques continuados mantengan una prima de riesgo en el mercado, los precios de la energía deberían seguir contando con un sólido respaldo en este rango más elevado».
El dólar estadounidense y los rendimientos de los bonos de EE. UU. recuperan terreno
Las señales de recuperación que muestra la evolución del dólar estadounidense y de los rendimientos de los bonos del Tesoro de EE. UU. también respaldan al par USD/INR.
El índice del dólar estadounidense (DXY), que mide el valor del billete verde frente a seis divisas principales, recupera la mayor parte de sus pérdidas iniciales y cotiza en torno a 101,78 en el momento de la publicación. A primera hora del día, el índice había caído hasta 101,59.
En el momento de redactar este artículo, el rendimiento de los bonos del Tesoro estadounidense a 10 años cae un 0,24 %, hasta situarse cerca del 4,93 %, aunque ha recuperado la mayor parte de las pérdidas iniciales tras descender a un nuevo mínimo de siete semanas del 4,89 %.
El dólar estadounidense y los rendimientos de los bonos se vieron presionados pese a que el crecimiento preliminar del producto interior bruto (PIB) de Estados Unidos en el tercer trimestre se mantuvo por encima de lo esperado y el índice de precios subyacente del gasto en consumo personal (PCE), el indicador de inflación preferido de la Reserva Federal (Fed), aumentó aún más.
El martes, la Oficina de Análisis Económico (BEA) informó de que la economía creció a un ritmo anualizado del 3,4 %, por encima del 3,2 % previsto y del 2,2 % de la publicación anterior.
La inflación subyacente del PCE de Estados Unidos se situó en el 3,1 % interanual en septiembre, en línea con las expectativas y por encima del 3 % registrado en agosto. En términos mensuales, el aumento fue del 0,3 %, en consonancia con las previsiones y con el dato anterior.
Análisis técnico del USD/INR
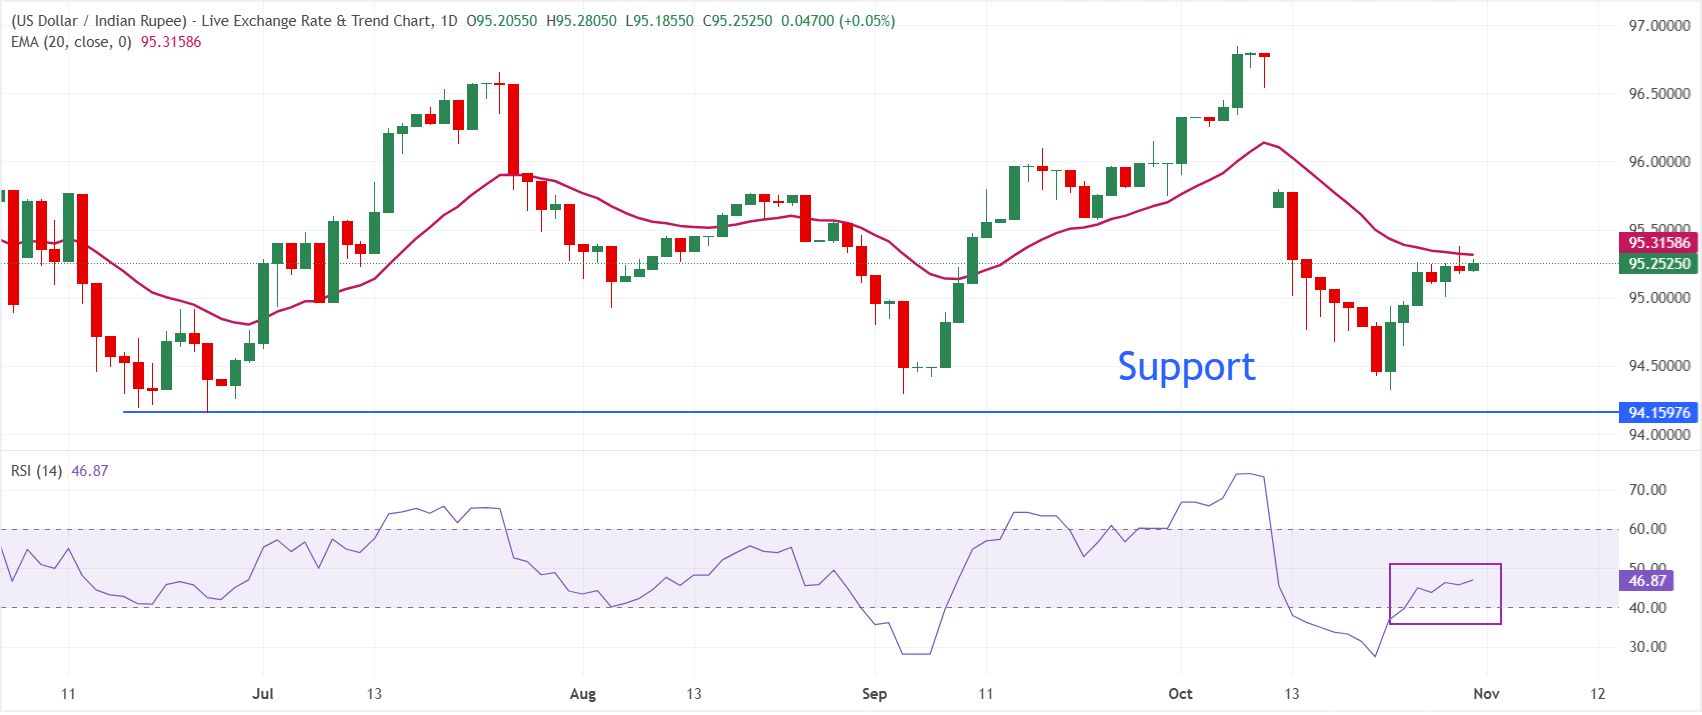
En el gráfico diario, el USD/INR cotiza en 95,25 y mantiene un sesgo ligeramente bajista a corto plazo, ya que la cotización al contado permanece por debajo de la media móvil exponencial (EMA) de 20 periodos, situada en 95,32. El par ha retrocedido desde los máximos de finales de septiembre y la pérdida de la EMA de corto plazo sugiere que los intentos de subida están encontrando un techo. Por su parte, el índice de fuerza relativa (RSI), en 46,94, se mantiene justo por debajo del nivel neutral, lo que apunta a un debilitamiento del impulso alcista más que a unas condiciones claras de sobreventa.
Al alza, la resistencia inmediata se sitúa en la EMA de 20 días, cerca de 95,32, seguida de 96,00. A la baja, el mínimo del 25 de junio, en 94,16, es el nivel de soporte clave.
(El análisis técnico de este artículo se ha elaborado con ayuda de una herramienta de IA. Más información.)
Preguntas frecuentes sobre la rupia india
La rupia india (INR) es una de las monedas más sensibles a los factores externos. El precio del petróleo crudo (el país depende en gran medida de las importaciones de petróleo), el valor del dólar estadounidense (la mayor parte del comercio se realiza en USD) y el nivel de inversión extranjera son factores que influyen en su cotización. La intervención directa del Banco de la Reserva de la India (RBI) en los mercados de divisas para mantener estable el tipo de cambio, así como el nivel de los tipos de interés fijados por el RBI, son otros factores importantes que influyen en la rupia.
El Banco de la Reserva de la India (RBI) interviene activamente en los mercados de divisas para mantener un tipo de cambio estable y facilitar el comercio. Además, el RBI trata de mantener la tasa de inflación en su objetivo del 4 % mediante ajustes de los tipos de interés. Unos tipos de interés más altos suelen fortalecer la rupia. Esto se debe al papel de las operaciones de «carry trade», en las que los inversores se endeudan en países con tipos de interés más bajos para invertir su dinero en países que ofrecen tipos relativamente más altos y obtener un beneficio de la diferencia.
Entre los factores macroeconómicos que influyen en el valor de la rupia se encuentran la inflación, los tipos de interés, la tasa de crecimiento económico (PIB), la balanza comercial y las entradas de inversión extranjera. Una mayor tasa de crecimiento puede atraer más inversión del exterior, lo que eleva la demanda de rupias. Una balanza comercial menos negativa acabará fortaleciendo la rupia. Unos tipos de interés más altos, especialmente los tipos reales (los tipos de interés menos la inflación), también favorecen a la rupia. Un entorno de mayor apetito por el riesgo puede propiciar mayores entradas de inversión extranjera directa e indirecta (FDI y FII), lo que también beneficia a la rupia.
Una inflación más elevada, especialmente si supera la de países comparables a la India, suele ser negativa para la moneda, ya que refleja una pérdida de valor por un exceso de oferta monetaria. La inflación también incrementa el coste de las exportaciones, lo que lleva a vender más rupias para adquirir productos importados y perjudica a la moneda. Al mismo tiempo, una mayor inflación suele llevar al Banco de la Reserva de la India (RBI) a subir los tipos de interés, lo que puede favorecer a la rupia al aumentar la demanda de los inversores internacionales. Una inflación más baja produce el efecto contrario.
Artículos destacados
1La rupia india sigue bajo presión por los riesgos en Oriente Medio2Previsión del precio del WTI: retrocede desde máximos de varios meses cerca de 104,00, pero mantiene el sesgo alcista3Previsión del EUR/USD: Mantiene las ganancias cerca de 1,1200, pero sigue por debajo de una resistencia técnica clave4El franco suizo mantiene su fortaleza mientras la menor demanda de activos refugio presiona al dólar estadounidense5El oro cae por debajo de los 4.000 dólares mientras las apuestas por una subida de tipos de la Fed contrarrestan la caída de los rendimientos de los bonos y la debilidad del dólar estadounidense6Las bolsas asiáticas cotizan mixtas y el KOSPI lidera las pérdidas ante la creciente preocupación por la IA7Precio del oro hoy en la India: el oro cae, según datos de FXStreet8Las 3 principales previsiones de precios: Bitcoin, Ethereum y Ripple – BTC corrige para poner a prueba la EMA clave de 200 días, mientras ETH y XRP profundizan sus pérdidas9El euro mantiene las pérdidas mientras la pausa del BoJ presiona al EUR/JPY


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados