

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
US-Dollar-Index: Kursprognose – Neues Dreiwochentief nahe 101,45 erreicht
- Der US-Dollar-Index fällt angesichts schwächerer US-Anleiherenditen auf ein neues Dreiwochentief nahe 101,45.
- Die Renditen von US-Staatsanleihen stehen aufgrund der Abkühlung am Wohnimmobilienmarkt unter Druck.
- Meta legt starke Ergebnisse für das dritte Quartal vor und hebt die Prognose für KI-Ausgaben leicht an.
Der US-Dollar (USD) entwickelt sich schwächer als die anderen wichtigen Währungen, da die US-Anleiherenditen angesichts einer Abkühlung am Wohnimmobilienmarkt nachgeben.
Im europäischen Handel am Donnerstag fällt der US-Dollar-Index (DXY), der den Wert des Greenback gegenüber sechs wichtigen Währungen misst, auf ein neues Dreiwochentief nahe 101,45. Die Rendite zehnjähriger US-Staatsanleihen sinkt um 0,7 % auf rund 5,07 %.
Schwache US-Immobiliendaten stützen Nachfrage nach Anleihen mit langer Duration
Analysten der Deutschen Bank betonen, dass der vorherige Renditerückgang „durch schwache Immobiliendaten für September gestützt“ wurde. Sie verweisen auf einen Rückgang der Baubeginne um „−5,2 % gegenüber erwarteten +1,9 %“ sowie auf „eine deutliche Verlangsamung bei den schwebenden Hausverkäufen“, deren „jährliche Wachstumsrate“ auf „den niedrigsten Stand seit 2023 bei −12,6 % im Vorjahresvergleich“ gefallen sei. Dieses schwächere Umfeld am Wohnimmobilienmarkt habe dazu beigetragen, die moderate Nachfrage nach Anleihen mit langer Duration am langen Ende der US-Zinskurve zu verstärken.
Unterdessen scheinen die Bedenken hinsichtlich des Wachstums im Bereich der künstlichen Intelligenz (KI) nachzulassen, nachdem Meta seine umfangreichen Ausgabenpläne für die KI-Infrastruktur bekräftigt hat.
Laut der Deutschen Bank heben Analysten hervor, dass die Meta-Aktie „im nachbörslichen Handel um mehr als +2 %“ zulegte, nachdem das Unternehmen beim Umsatz im dritten Quartal mit „64,6 Mrd. US-Dollar gegenüber geschätzten 63,3 Mrd. US-Dollar“ die Erwartungen übertroffen hatte. Zudem legte Meta für das vierte Quartal eine Prognose „am oberen Ende der Erwartungen“ von „73–76 Mrd. US-Dollar gegenüber geschätzten 73,6 Mrd. US-Dollar“ vor. Die Deutsche Bank merkt außerdem an, dass Meta „seine Investitionsplanung für 2026 von einer Spanne von 130–145 Mrd. US-Dollar auf 135–145 Mrd. US-Dollar leicht angehoben“ habe. Dies unterstreiche das anhaltende Engagement des Unternehmens für KI-bezogene Investitionen.
Technische Analyse des US-Dollar-Index
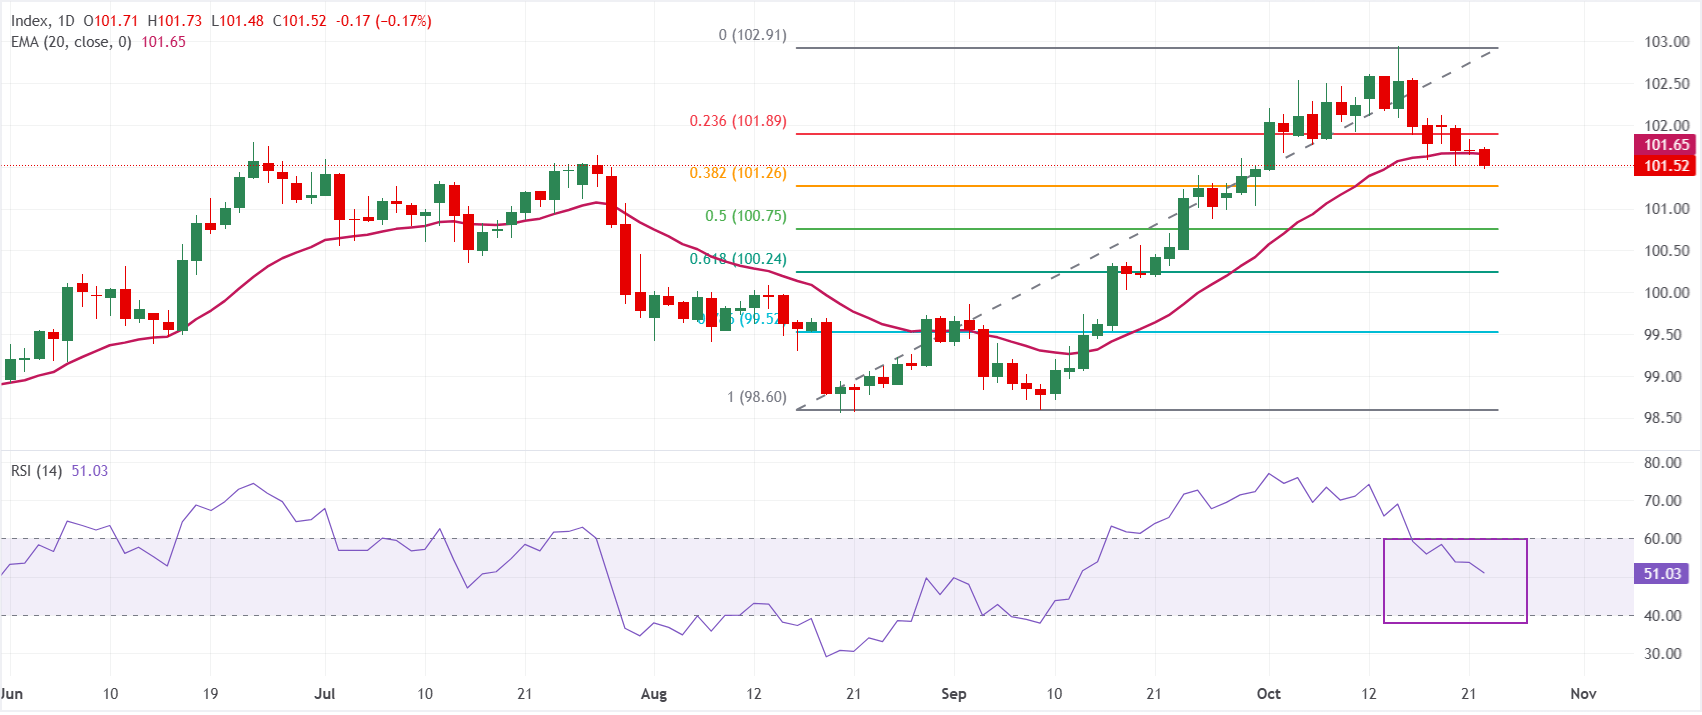
Im Tageschart notiert der Dollar Index Spot bei 101,52. Das kurzfristige Bild ist neutral: Der Kurs bewegt sich knapp unter dem exponentiellen gleitenden 20-Tage-Durchschnitt (EMA) bei 101,65, hält sich jedoch über dem 38,2-%-Fibonacci-Retracement bei 101,26. Dies deutet auf eine Konsolidierung nach dem jüngsten Anstieg hin. Der Relative-Stärke-Index (14) liegt bei rund 51 und signalisiert eine nachlassende Richtungsdynamik, wobei derzeit weder Bullen noch Bären eindeutig die Kontrolle haben.
Auf der Oberseite liegt der unmittelbare Widerstand am 20-Tage-EMA bei 101,65, gefolgt vom 23,6-%-Fibonacci-Retracement bei 101,89. Ein nachhaltiger Ausbruch über diese Hürden würde den Weg zum jüngsten Zwischenhoch nahe dem 0,0-%-Retracement bei 102,91 ebnen. Auf der Unterseite bietet zunächst das 38,2-%-Retracement bei 101,26 Unterstützung. Weitere Unterstützungen liegen bei 100,75 und 100,24, den Retracement-Niveaus von 50,0 % beziehungsweise 61,8 %. Bei stärkeren Rücksetzern würden das 78,6-%-Niveau bei 99,52 und der Ausgangspunkt der aktuellen Fibonacci-Spanne nahe 98,60 in den Fokus rücken.
(Die technische Analyse dieses Artikels wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
Häufig gestellte Fragen zum US-Dollar
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten von Amerika und die De-facto-Währung zahlreicher anderer Länder, in denen er neben lokalen Banknoten im Umlauf ist. Er ist die weltweit meistgehandelte Währung und hat laut Daten aus dem Jahr 2022 einen Anteil von über 88 % am weltweiten Devisenumsatz. Dies entspricht einem durchschnittlichen Transaktionsvolumen von 6,6 Billionen US-Dollar pro Tag. Nach dem Zweiten Weltkrieg löste der USD das britische Pfund als Weltreservewährung ab. Über weite Teile seiner Geschichte war der US-Dollar durch Gold gedeckt, bis der Goldstandard mit dem Bretton-Woods-Abkommen im Jahr 1971 abgeschafft wurde.
Der wichtigste einzelne Einflussfaktor für den Wert des US-Dollars ist die Geldpolitik, die von der US-Notenbank Federal Reserve (Fed) bestimmt wird. Die Fed verfolgt zwei Ziele: Preisstabilität zu gewährleisten, also die Inflation unter Kontrolle zu halten, und Vollbeschäftigung zu fördern. Ihr wichtigstes Instrument zur Erreichung dieser beiden Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem 2-%-Ziel der Fed liegt, erhöht die Fed die Zinsen, was den Wert des USD stützt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, kann die Fed die Zinsen senken, was den Greenback belastet.
In Extremsituationen kann die Federal Reserve auch zusätzliche US-Dollar drucken und eine quantitative Lockerung (Quantitative Easing, QE) einleiten. Bei QE erhöht die Fed die Kreditversorgung eines ins Stocken geratenen Finanzsystems erheblich. Es handelt sich um eine unkonventionelle geldpolitische Maßnahme, die eingesetzt wird, wenn die Kreditvergabe versiegt ist, weil Banken einander aus Angst vor einem Zahlungsausfall der Gegenpartei kein Geld mehr leihen. Sie ist das letzte Mittel, wenn eine bloße Zinssenkung voraussichtlich nicht zum gewünschten Ergebnis führt. QE war das bevorzugte Instrument der Fed zur Bekämpfung der Kreditklemme während der großen Finanzkrise von 2008. Dabei druckt die Fed zusätzliche US-Dollar und kauft damit US-Staatsanleihen, überwiegend von Finanzinstituten. QE führt in der Regel zu einem schwächeren US-Dollar.
Die quantitative Straffung (Quantitative Tightening, QT) ist der umgekehrte Prozess: Die Federal Reserve stellt den Kauf von Anleihen von Finanzinstituten ein und reinvestiert die Tilgungszahlungen aus fällig werdenden Anleihen in ihrem Bestand nicht in neue Käufe. Dies wirkt sich in der Regel positiv auf den US-Dollar aus.
BELIEBTE ARTIKEL
1US-Dollar-Index: Kursprognose – Neues Dreiwochentief nahe 101,45 erreicht2Indonesische Rupiah: Maßnahmen der BI könnten Kursverluste des IDR gegenüber dem US-Dollar bremsen - MUFG3Japanischer Yen: Seitwärtshandel mit mittelfristigen Aufwärtsrisiken gegenüber dem US-Dollar – UOB4Devisenmarkt heute: US-Dollar setzt Talfahrt fort, US-Anleiherenditen geben weiter nach5Irans Revolutionsgarden warnen die USA vor umfassenderer Reaktion und melden Treffer auf sieben Schiffe6Australischer Dollar: Erwartungen an die RBA stützen den Aussie gegenüber dem US-Dollar – Commerzbank7Kanadischer Dollar legt dank hoher Ölpreise zu8Aktien: Gemischte Signale aus dem Technologiesektor bei rückläufigen Futures – Danske Bank9GBP/USD-Kursprognose: Behauptet sich nahe dem Monatshoch bei 1,3410


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten