

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Australischer Dollar auf Viermonatstief: Als Nächstes stehen Arbeitsmarktdaten an
- AUD/USD fällt knapp über 0,6700 auf den tiefsten Stand seit mehr als vier Monaten.
- Die Märkte sehen den Zinsgipfel der RBA erreicht, während die Fed über einen größeren Zinsschritt debattiert.
- Australiens Arbeitsmarktbericht für Oktober steht am Donnerstag an, die Arbeitslosenquote liegt bei 4,7 %.
Australien hat das höhere Zinsniveau und dennoch eine fallende Währung, weil die Märkte davon ausgehen, dass die Reserve Bank of Australia (RBA) ihre Zinserhöhungen abgeschlossen hat, die US-Notenbank Federal Reserve hingegen nicht. AUD/USD fiel auf knapp über 0,6700 und damit auf den tiefsten Stand seit mehr als vier Monaten. Das Währungspaar notiert weiterhin in der Nähe dieses Niveaus. Am 4. November hatte es noch über 0,7000 gelegen.
Die RBA erhöhte ihren Leitzins am 3. November mit sechs zu drei Stimmen auf 4,85 %. Aus dem Sitzungsprotokoll ging hervor, dass die drei Gegenstimmen einen stärkeren Konjunkturabschwung befürchteten. Die Märkte preisen nahezu keine Wahrscheinlichkeit für eine weitere Zinserhöhung am 8. Dezember ein. Das Lohnwachstum ist so hoch wie seit 2023 nicht mehr, der Leitzins liegt auf dem höchsten Stand seit 2008 und AUD/USD auf dem tiefsten Stand seit mindestens Juni.
Fed-Gouverneur Waller sagte gegenüber CNBC, die Fed müsse die Zinsen am 9. Dezember möglicherweise um einen halben Prozentpunkt anheben oder um einen Viertelprozentpunkt, verbunden mit der Zusage eines weiteren solchen Schrittes im Januar. Das anschließend veröffentlichte Protokoll der Fed-Sitzung vom Oktober zeigte, dass nahezu alle Entscheidungsträger weitere Erhöhungen erwarteten. Mit 4,85 % liegt der Leitzins der RBA noch immer fast einen vollen Prozentpunkt über dem oberen Ende der Fed-Zinsspanne von 3,75 % bis 4,00 %. Der Markt erwartet, dass sich dieser Vorsprung durch Zinserhöhungen in den USA verringert.
Auf dem Terminkalender
Australiens Arbeitsmarktbericht für Oktober wird am Donnerstag um 00:30 Uhr GMT veröffentlicht. Erwartet wird ein Beschäftigungszuwachs um 25.000 nach einem Rückgang um 39.300 im September. Die Arbeitslosenquote dürfte unverändert bei 4,7 % und die Erwerbsquote bei 66,8 % liegen. Der Bericht fließt in die Zinsentscheidung der RBA am 8. Dezember ein.
Die People's Bank of China (PBoC), die Zentralbank von Australiens größtem Exportmarkt, gibt ihre Zinsentscheidung am Freitag um 01:15 Uhr GMT bekannt. Erwartet wird ein unveränderter Zinssatz von 3 %. In den USA werden am Freitag um 15:00 Uhr GMT die von der Universität Michigan ermittelten Inflationserwartungen für die kommenden zwölf Monate veröffentlicht. Die Prognose liegt wie im Oktober bei 4,3 %. Die Zahl fließt in die Debatte über eine Zinserhöhung der Fed um einen halben Prozentpunkt ein.
Aus charttechnischer Sicht
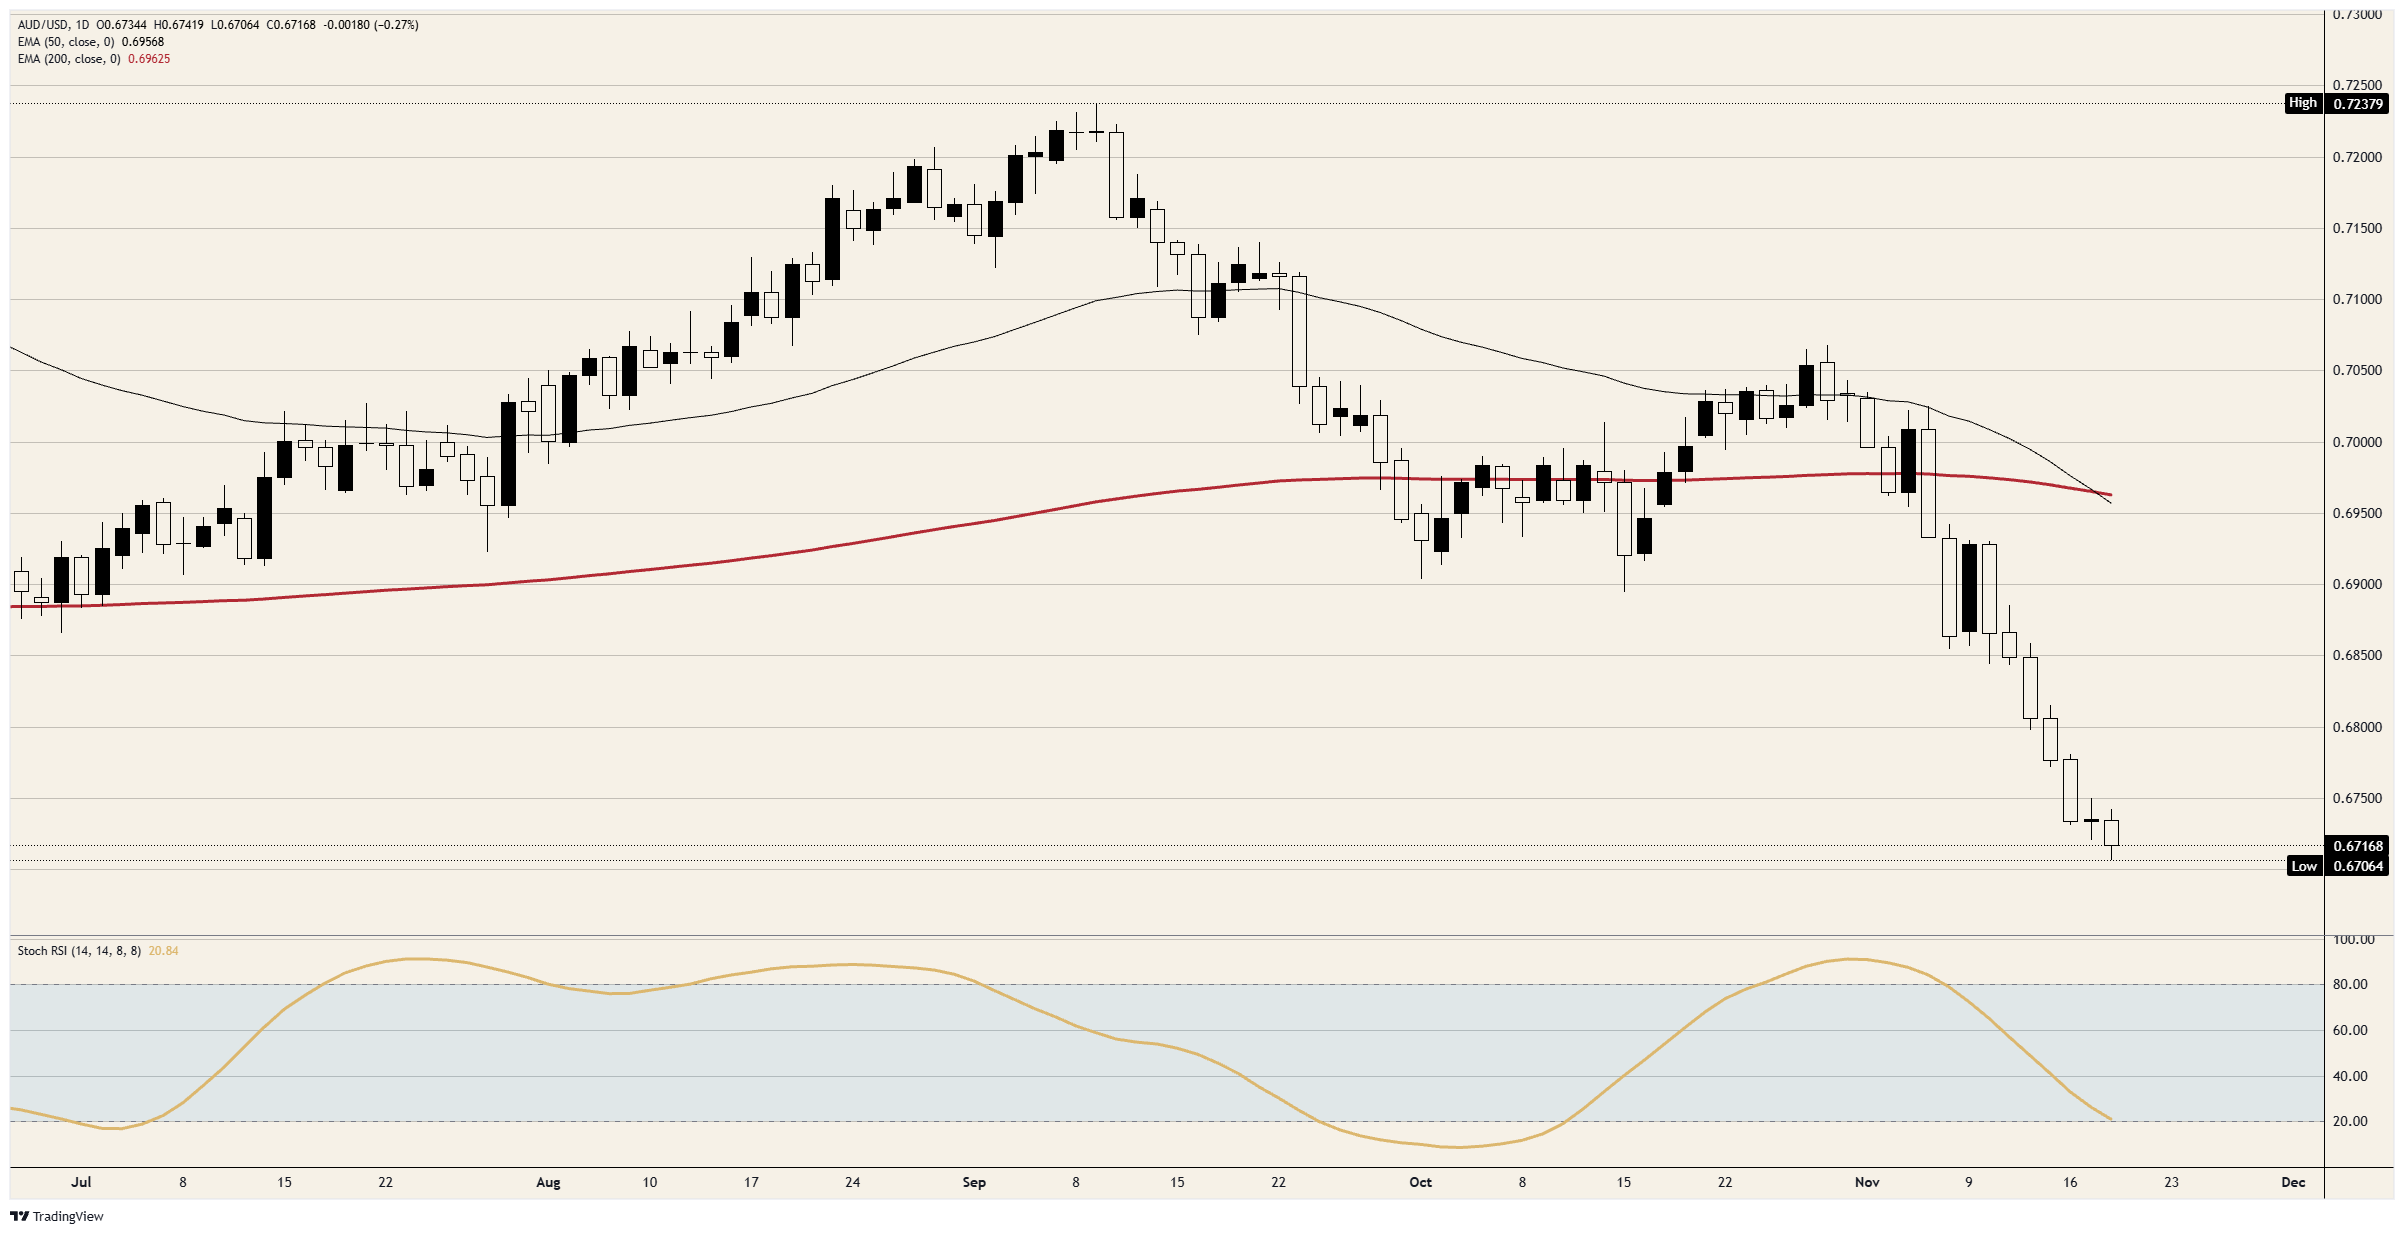
Der exponentielle gleitende 50-Tage-Durchschnitt (EMA) ist erstmals seit mindestens Ende Juni unter den 200-Tage-EMA gefallen. Beide liegen nahe 0,6950. AUD/USD hat seit dem Septemberhoch knapp unter 0,7250 rund 7 % verloren. Das Momentum auf Tagesbasis steht an der Schwelle zum überverkauften Bereich, wo es zuletzt Anfang Oktober lag.
AUD/USD-Tageschart
Häufig gestellte Fragen zum australischen Dollar
Einer der wichtigsten Einflussfaktoren für den australischen Dollar (AUD) ist das von der Reserve Bank of Australia (RBA) festgelegte Zinsniveau. Da Australien ein rohstoffreiches Land ist, spielt auch der Preis seines wichtigsten Exportguts Eisenerz eine zentrale Rolle. Weitere Faktoren sind die Verfassung der chinesischen Wirtschaft als größtem Handelspartner sowie die Inflation, das Wirtschaftswachstum und die Handelsbilanz Australiens. Auch die Marktstimmung ist von Bedeutung: Ob Anleger verstärkt in risikoreichere Anlagen investieren (Risk-on) oder sichere Häfen suchen (Risk-off), wirkt sich auf die Währung aus. Eine höhere Risikobereitschaft ist dabei positiv für den AUD.
Die Reserve Bank of Australia (RBA) beeinflusst den australischen Dollar (AUD), indem sie das Zinsniveau festlegt, zu dem sich australische Banken untereinander Geld leihen können. Dies wirkt sich auf das Zinsniveau in der gesamten Volkswirtschaft aus. Das Hauptziel der RBA besteht darin, durch Zinserhöhungen oder -senkungen eine stabile Inflationsrate von 2–3 % zu gewährleisten. Im Vergleich zu anderen großen Zentralbanken relativ hohe Zinsen stützen den AUD, während relativ niedrige Zinsen den gegenteiligen Effekt haben. Die RBA kann zudem durch quantitative Lockerung und Straffung die Kreditbedingungen beeinflussen. Erstere belastet den AUD, Letztere stützt ihn.
China ist Australiens größter Handelspartner. Daher hat die Verfassung der chinesischen Wirtschaft erheblichen Einfluss auf den Wert des australischen Dollars (AUD). Läuft die chinesische Wirtschaft gut, kauft China mehr Rohstoffe, Waren und Dienstleistungen aus Australien. Das erhöht die Nachfrage nach dem AUD und lässt seinen Wert steigen. Das Gegenteil ist der Fall, wenn die chinesische Wirtschaft langsamer wächst als erwartet. Positive oder negative Überraschungen bei den chinesischen Wachstumsdaten wirken sich daher häufig direkt auf den australischen Dollar und die entsprechenden Währungspaare aus.
Eisenerz ist Australiens wichtigstes Exportgut und macht laut Daten aus dem Jahr 2021 jährlich 118 Milliarden Dollar aus. Der größte Abnehmer ist China. Der Eisenerzpreis kann daher ein wichtiger Treiber des australischen Dollars sein. Steigt der Eisenerzpreis, legt in der Regel auch der AUD zu, da die Gesamtnachfrage nach der Währung steigt. Bei einem fallenden Eisenerzpreis ist das Gegenteil der Fall. Höhere Eisenerzpreise erhöhen zudem tendenziell die Wahrscheinlichkeit eines australischen Handelsbilanzüberschusses, was ebenfalls positiv für den AUD ist.
Die Handelsbilanz ist die Differenz zwischen den Exporteinnahmen eines Landes und seinen Importausgaben. Sie ist ein weiterer Faktor, der den Wert des australischen Dollars beeinflussen kann. Produziert Australien stark nachgefragte Exportgüter, gewinnt seine Währung allein dadurch an Wert, dass die Nachfrage ausländischer Käufer nach diesen Exporten höher ist als die australische Nachfrage nach Importen. Ein Handelsbilanzüberschuss stärkt daher den AUD, während ein Handelsbilanzdefizit den gegenteiligen Effekt hat.
BELIEBTE ARTIKEL
1Gold fällt angesichts restriktiver Fed-Äußerungen auf 14-Monats-Tief unter 3.750 US-Dollar2Yen bleibt vor Japans Inflationsdaten stabil unter 160,003Fed-Vertreter Kashkari: Märkte glauben, dass die US-Notenbank die Zinsen stärker anheben muss, als ihre Vertreter derzeit erwarten4Australischer Dollar auf Viermonatstief: Als Nächstes stehen Arbeitsmarktdaten an5Pfund fällt vor Veröffentlichung der britischen Einzelhandelsumsätze auf sein Oktobertief zurück6EZB-Präsidentin Lagarde spricht als Nächstes, während der Euro unter 1,1000 notiert7Dow Jones Industrial Average fällt angesichts von Kursverlusten bei UnitedHealth und Nvidia8Bärische Signale bei Bitcoin verstärken sich: Nachfrage schrumpft um 400.000 BTC9Ethereum-Kursprognose: ETH erobert nach Abverkäufen am Termin- und Kassamarkt die Marke von 1.800 US-Dollar nicht zurück


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten