

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
لماذا يرتفع الدولار الأمريكي رغم تراجع احتمالات رفع الفائدة من قبل الاحتياطي الفيدرالي في أكتوبر؟
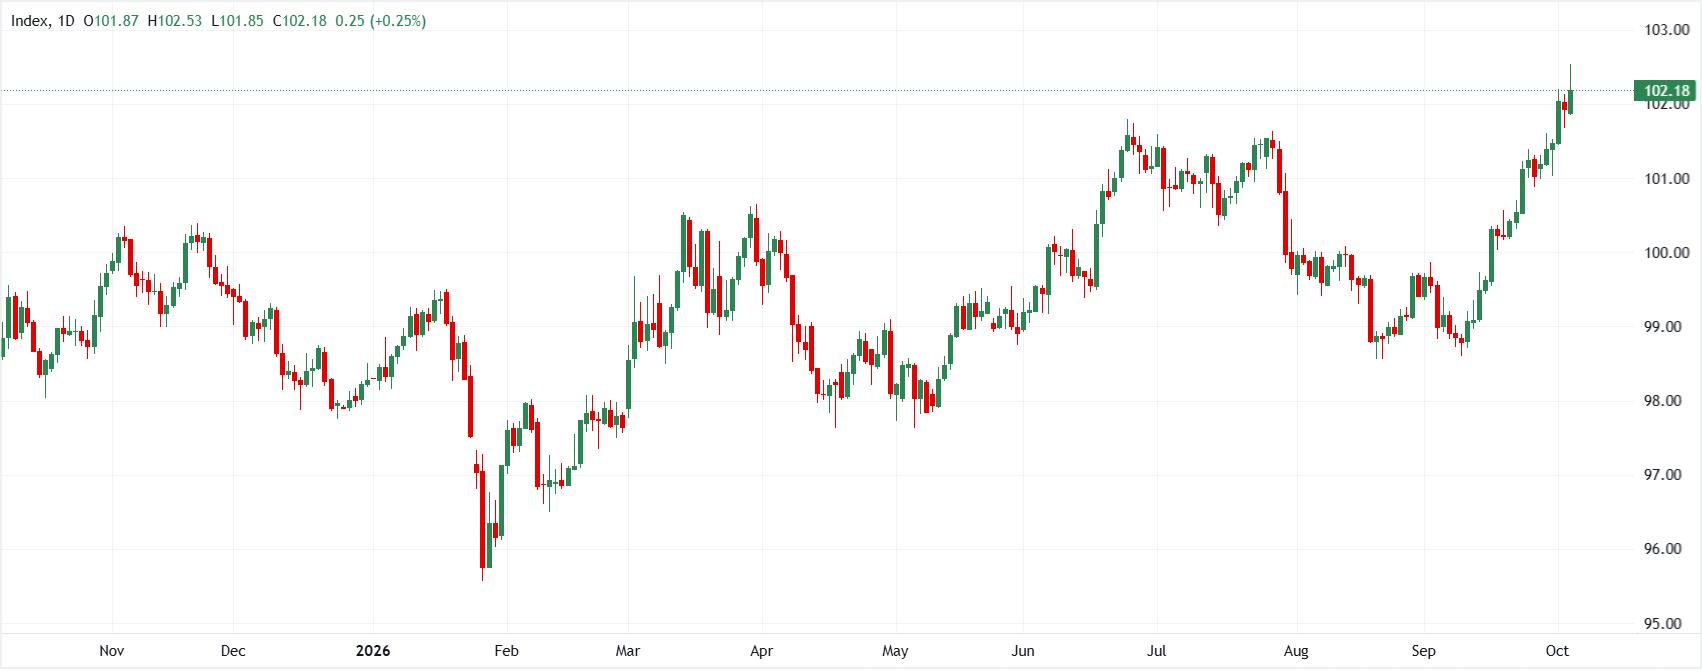
يختبر مؤشر الدولار الأمريكي (DXY) قممًا سنوية جديدة بالقرب من منطقة 102.50، مدفوعًا بضعف مستقل في اليورو (EUR) وبقدر من الصمود النسبي في مسار أسعار الفائدة لدى الاحتياطي الفيدرالي (Fed). ومع ذلك، ومع تراجع التوقعات برفع أسعار الفائدة في أكتوبر عقب صدور بيانات أضعف للتضخم والوظائف غير الزراعية، تخضع المحركات الأساسية وراء زخم العملة الأمريكية لمزيد من التدقيق. وبينما تواصل عوائد سندات الخزانة الأمريكية المرتفعة تقديم دعم واسع النطاق، يزداد انقسام استراتيجيي السوق بشأن ما إذا كانت علاوات الأجل المرتفعة ومخاطر انتخابات التجديد النصفي الأمريكية المقبلة ستؤدي إلى وقف تقدم الدولار الأمريكي، أم أن تيسير السياسة النقدية في الخارج سيُبقي العملة الأمريكية على مسار صعودي.
تراجع توقعات رفع الفائدة من الاحتياطي الفيدرالي ومحركات العوائد المالية يفرضان تحديًا على زخم الدولار الأمريكي
يحذر Philip Wee في DBS Group Research من أن الارتفاع الأخير للدولار الأمريكي يفقد زخمه المدفوع بالسياسة النقدية، مع معارضة كبار مسؤولي الاحتياطي الفيدرالي لرفع الفائدة في اجتماع اللجنة الفيدرالية للسوق المفتوحة FOMC بتاريخ 28 أكتوبر. ومع تغيير بيانات تضخم نفقات الاستهلاك الشخصي (PCE) والوظائف غير الزراعية الأضعف لتوقعات الفائدة، يتحول الاهتمام إلى مكونات ارتفاع عوائد سندات الخزانة الأمريكية طويلة الأجل. ويؤكد Wee أن العوائد المرتفعة بفعل العجز المالي، وإصدارات الديون، وعلاوات الأجل، توفر دعمًا هيكليًا أقل بكثير للعملة الأمريكية مقارنة بتشديد البنوك المركزية، في حين تشكل انتخابات التجديد النصفي الأمريكية المقبلة مخاطر إضافية على النظرة الاقتصادية الكلية الأوسع.
"يمكن للعوائد المرتفعة الناتجة عن تشديد الاحتياطي الفيدرالي أن تدعم الدولار الأمريكي. أما ارتفاع علاوات الأجل المدفوع بالمخاوف بشأن المعروض من الديون، والاستدامة المالية، ومصداقية سوق الخزانة، فليس بالضرورة أن يفعل ذلك. كما تضيف انتخابات التجديد النصفي الأمريكية في 3 نوفمبر قيدًا آخر... وإذا فقد الجمهوريون السيطرة على مجلس النواب، فقد تعيد الأسواق أيضًا تقييم سردية الاستثنائية الأمريكية التي دعمت الدولار الأمريكي..."
ضعف اليورو وصمود توقعات الاحتياطي الفيدرالي يبقيان الهدف الصعودي لمؤشر DXY عند 102.85
ومن منظور داعم للدولار الأمريكي، يشدد Chris Turner في ING على أن العملة الأمريكية تواصل تحقيق مكاسب أمام العملات الرئيسية النظيرة، مدفوعة في المقام الأول بعمليات بيع قوية في اليورو. وعلى الرغم من ضعف بيانات سوق العمل الأمريكية لشهر سبتمبر، لا تزال الأسواق مرتاحة لتثبيت الفائدة في أكتوبر يتبعه رفع للفائدة من الاحتياطي الفيدرالي في ديسمبر. ومع خضوع مسار أسعار الفائدة لدى البنك المركزي الأوروبي (ECB) لإعادة تسعير أكثر ميلاً للتيسير مقارنة بمسار الاحتياطي الفيدرالي، فمن المتوقع أن تواصل فروق العوائد النسبية ومحضر اجتماع FOMC وبيانات ISM للخدمات المقبلة دعم مؤشر DXY نحو 102.85.
"يدفع مؤشر الدولار DXY بقوة نحو قمم جديدة لهذا العام. وهو مدفوع بعمليات البيع في اليورو، الذي يمثل 58% من سلة DXY. ويبدو أن 102.85 هو الهدف الصعودي التالي هنا... وينبغي أن يستمر الدعم الأساسي للدولار في الانطلاق من حقيقة أن التوقعات لدورة تشديد السياسة النقدية لا تزال أكثر صمودًا بكثير بالنسبة للاحتياطي الفيدرالي مقارنة بالبنوك المركزية الخارجية، وخاصة البنك المركزي الأوروبي."
الخلاصة الرئيسية
تُظهر حركة الدولار الأمريكي إلى قمم سنوية جديدة بالقرب من 102.50 كيف يمكن لاختلاف سياسات البنوك المركزية والضعف الخارجي — ولا سيما في منطقة اليورو — أن يحافظا على زخم العملة الأمريكية حتى مع توقف الاحتياطي الفيدرالي مؤقتًا عن دورة التشديد. وبينما تحذر DBS Group Research من أن علاوات الأجل المرتفعة والرياح السياسية المعاكسة المرتبطة بانتخابات التجديد النصفي في نوفمبر قد تقوض صفقة "الاستثنائية الأمريكية"، تتوقع ING أن تؤدي التعديلات الأقل على خفض الفائدة بالنسبة للاحتياطي الفيدرالي مقارنة بإعادة التسعير التيسيرية الحادة لدى البنك المركزي الأوروبي إلى إبقاء الدولار الأمريكي مدعومًا جيدًا حتى نهاية العام.
(تم إعداد هذه المقالة بمساعدة أداة ذكاء اصطناعي ومراجعتها من قبل محرر. اعرف المزيد.)
المقالات الشائعة
1اليورو: تحت الضغط، لكن المخاطر النظامية لا تزال تحت السيطرة2توقعات أسعار الفضة: XAG/USD يقفز إلى نحو 61.80 دولارًا مع تراجع الرهانات على تشدد Fed3توقعات سعر USD/CHF: يستقر دون 0.8320 مع صمود الفرنك السويسري أمام موجة بيع السندات4يواجه الذهب صعوبة مع إعادة تسعير تميل إلى التيسير من جانب Fed بالتزامن مع قوة الدولار الأمريكي وارتفاع العوائد5لماذا يرتفع الدولار الأمريكي رغم تراجع احتمالات رفع الفائدة من قبل الاحتياطي الفيدرالي في أكتوبر؟6العملات المشفرة اليوم: تباطؤ ارتفاع Bitcoin بينما يواصل Ethereum وXRP تعافيهما وسط تباطؤ تدفقات صناديق ETF الداخلة7توقعات أسعار رموز الذكاء الاصطناعي: تناوب رؤوس الأموال يدعم ارتفاعات FET وVIRTUAL وNEAR8توقعات سعر Bitcoin: BTC يحافظ على مستوى 86 ألف دولار مع تدفقات صناديق ETF وتراجع الرهانات على رفع الفائدة من قبل Fed9الريال البرازيلي: مفاجأة انتخابية تدعم BRL أمام الدولار الأمريكي – ING
أسعار مباشرة


كل شيء عن FOREX
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
أنواع التحليل في الفوركس: الفني والأساسي والوجداني
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgmsea.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة