

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
يتراجع الدولار النيوزيلندي إلى مستوى منخفض جديد ثم يرتد مع تراجع أسعار النفط الخام
- يتراجع NZD/USD دون 0.5700 إلى أدنى مستوى في 11 أسبوعًا ثم يرتد مع تراجع أسعار Crude Oil.
- سعر الفائدة النقدي لدى RBNZ عند 2.75%، أي أقل بـ1.125 نقطة من منتصف نطاق Fed.
- شي الصيني في واشنطن من 23 إلى 25 سبتمبر، ومحادثات البيت الأبيض يوم الخميس.
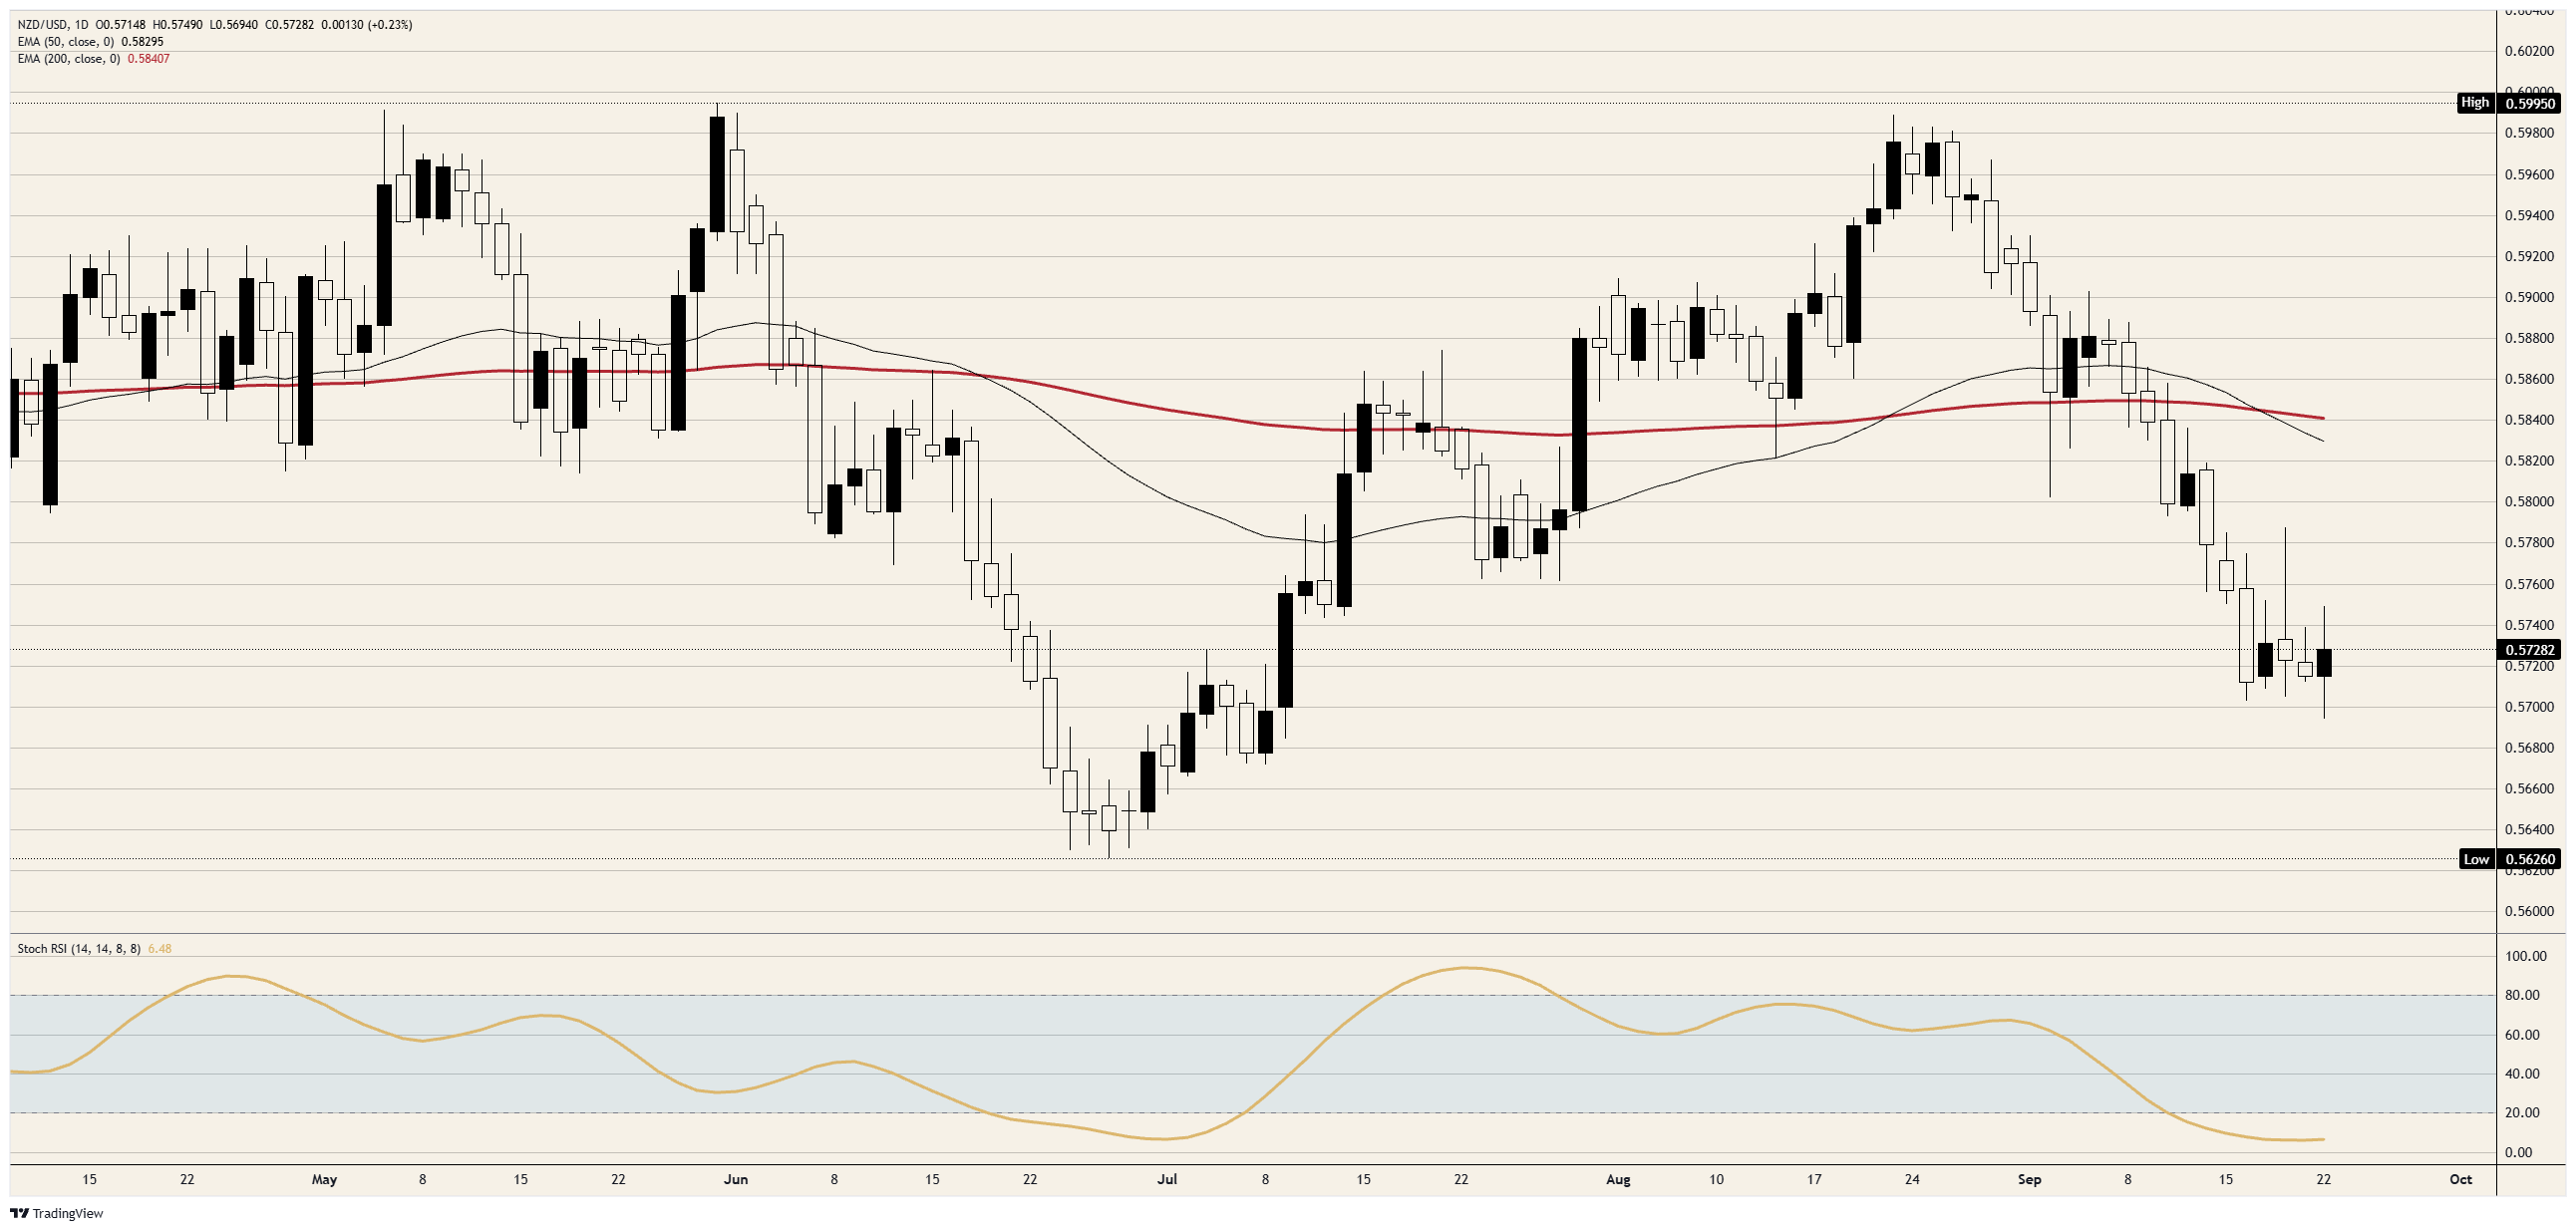
أربعة أسابيع من البيع دفعت زوج NZD/USD من مستوى يقل قليلًا عن 0.6000 إلى أدنى مستوياته منذ أوائل يوليو. ويوم الثلاثاء، هبط الزوج دون 0.5700، ثم عاد ليرتفع إلى نطاق 0.5700 إلى 0.5800 الذي يتداول ضمنه منذ 16 سبتمبر، وهو يتداول الآن في النصف السفلي من هذا النطاق. وجاء هذا الارتداد مع تراجع أسعار Crude Oil، كما أن كل موجة صعود منذ 18 سبتمبر توقفت دون قمة ذلك اليوم قرب 0.5800.
نما اقتصاد نيوزيلندا بوتيرة أسرع من المتوقع ومع ذلك تراجع Kiwi
أفادت هيئة الإحصاء النيوزيلندية في 17 سبتمبر بأن اقتصاد نيوزيلندا نما بنسبة 0.2% في الربع الثاني، متجاوزًا توقعات بلغت 0.1% وتوقعات بنك الاحتياطي النيوزيلندي (RBNZ) التي أشارت إلى انعدام النمو. وبلغ النمو السنوي 2.6% مقابل توقعات عند 2.2%، ويتوقع RBNZ أن يظل التضخم فوق 3% خلال ما تبقى من عام 2026، وهو السبب الذي يستند إليه في رفعه لأسعار الفائدة. وكان من المفترض أن تُبقي هذه المفاجأة الإيجابية احتمال رفع آخر للفائدة قائمًا، لكن الزوج بالكاد تحرك لأن Fed كان قد رفع سعر فائدته في اليوم السابق.
يبلغ سعر الفائدة النقدي الرسمي في نيوزيلندا (OCR)، وهو الاسم الذي يطلقه RBNZ على سعر فائدته الرئيسي، 2.75% وقد ظل عند هذا المستوى منذ 2 سبتمبر. وقال محافظ RBNZ، بريمان، حينها إن زيادة أخرى مرجحة لكن توقيتها غير مؤكد بدرجة كبيرة، وإن السعر لا يزال تيسيريًا، ما يعني أنه منخفض بما يكفي لدعم الاقتصاد بدلًا من إبطائه. ويشير المسار المتوقع لأسعار الفائدة لدى البنك نفسه إلى توقف مؤقت في 28 أكتوبر وتحرك في ديسمبر. ويبلغ منتصف نطاق Fed 3.875%، ما يعني أن الوديعة بالـ Kiwi تحقق عائدًا أقل بـ1.125 نقطة من الوديعة بالدولار، وحتى زيادة بمقدار ربع نقطة في ديسمبر ستُبقي الفجوة أقل منه بنحو نقطة كاملة تقريبًا.
انخفاض سعر البرميل يفيد دولة تستورد كامل احتياجاتها من الوقود من الخارج
تم تداول Brent دون 100 دولار عندما بدأ الزوج في الارتفاع يوم الثلاثاء، ثم تراجعت أسعار Crude Oil مجددًا بعدما قدمت إيران عرضًا مشروطًا لإعادة فتح مضيق هرمز. وتستورد نيوزيلندا البنزين والديزل، وقد دفع الوقود معدل التضخم فيها إلى 4.1% في الربع الثاني. ويؤدي انخفاض الأسعار إلى تقليص فاتورة الواردات للبلاد، ما يعني بيع عدد أقل من الدولارات النيوزيلندية لشراء الدولارات اللازمة للسداد.
يصل الرئيس الصيني شي إلى واشنطن يوم الأربعاء ويلتقي الرئيس ترامب في البيت الأبيض يوم الخميس، في أول زيارة دولة يقوم بها زعيم صيني منذ عام 2015. وتُعد الصين أكبر سوق لصادرات نيوزيلندا، لذا فإن أي اتفاق يخفف الرسوم الجمركية الأمريكية على السلع الصينية يدعم الطلب على منتجات الألبان واللحوم النيوزيلندية، ويشتري المتداولون Kiwi بوصفه وكيلًا لهذا النشاط التجاري. وللقمة موعد محدد لكن نتيجتها غير معروفة، وارتداد يوم الثلاثاء لا يبدو منطقيًا إلا إذا سارت الأمور على نحو جيد.
لا بيانات من نيوزيلندا قبل الجمعة، لذا يتداول الزوج على وقع البيانات الأمريكية
لا توجد بيانات رئيسية من نيوزيلندا قبل يوم الجمعة، ما يترك الزوج رهينة للأجندة الأمريكية. ومن المتوقع أن يُظهر تقرير السلع المعمرة يوم الجمعة عند الساعة 12:30 بتوقيت GMT تراجع الطلبات بنسبة 0.4% بعد ارتفاع بلغ 1.1%. أما الجزء الذي يتتبع استثمارات الأعمال، وهو طلبات السلع الرأسمالية غير الدفاعية باستثناء الطائرات، فمن المتوقع أن يرتفع 0.5% بعد عدم تسجيل أي تغير، ما يعني أن العنوان الرئيسي والجزء الأكثر أهمية بالنسبة لأسعار الفائدة يُتوقع أن يتحركا في اتجاهين متعاكسين.
إن زيادة إنفاق الشركات تمثل نوعًا من القوة في الاقتصاد الأمريكي يُبقي احتمال رفع ثانٍ من Fed مطروحًا لاجتماع 28 أكتوبر، وهو اليوم نفسه الذي يقرر فيه RBNZ. ومن المتوقع أن يأتي مسح التصنيع الأمريكي المقرر يوم الأربعاء عند 53.5 مقابل 53.9 سابقًا. وإذا رفع Fed الفائدة وتوقف RBNZ مؤقتًا في اليوم نفسه، فسيتسع الفارق إلى 1.375 نقطة.
كما يكتسب تقرير الوظائف الأسترالي لشهر أغسطس، المقرر يوم الخميس عند الساعة 01:30 بتوقيت GMT، أهمية أيضًا، إذ تشير التوقعات إلى إضافة 20 ألف وظيفة، لأن الدولارين الأسترالي والنيوزيلندي يميلان إلى التحرك معًا، ولأن بنك الاحتياطي الأسترالي سيجتمع في 29 سبتمبر مع مناقشة زيادة أخرى للفائدة. ومن شأن قراءة أسترالية قوية أن تدعم العملتين معًا وتمنح Kiwi دفعة نحو الحد العلوي لنطاقه دون أي تغير في نيوزيلندا.
المستويات والاتجاه
المقاومة: 0.5750، حيث توقف ارتداد يوم الثلاثاء، ثم 0.5800، وهو الحد العلوي للنطاق الذي يتحرك فيه الزوج منذ 16 سبتمبر. وبعد هذا النطاق، لم يُختبر المتوسط المتحرك الأسي لـ50 يومًا (EMA) قرب 0.5850 منذ أن هبط الزوج دونه في أوائل سبتمبر.
الدعم: 0.5700، وهو الحد السفلي للنطاق، وقد هبط قاع يوم الثلاثاء دونه ببضع نقاط pip قبل أن يعود الزوج للارتفاع. وأسفل ذلك يأتي قاع يوليو فوق 0.5600 بقليل.
الاتجاه: هبوطي دون 0.5750. الهدف الأول هو 0.5700 والهدف الثاني هو قاع يوليو فوق 0.5600 بقليل. ويهبط مؤشر Stochastic Relative Strength Index (Stoch RSI) اليومي، وهو مقياس للزخم، إلى مستوى 6 وقد ظل مستقرًا عند القاع منذ 16 سبتمبر، ما يشير إلى أن موجة البيع ممتدة أكثر من اللازم وأن النطاق قد يصمد لبضع جلسات أخرى من دون تغيير النظرة. وتفشل النظرة الهبوطية عند إغلاق يومي فوق 0.5800.
الرسم البياني اليومي لزوج NZD/USD
الأسئلة الشائعة حول الين الياباني
يُعد الين الياباني (JPY) إحدى أكثر العملات تداولًا في العالم. وتتحدد قيمته بشكل عام وفقًا لأداء الاقتصاد الياباني، ولكن بصورة أكثر تحديدًا من خلال سياسة بنك اليابان، والفارق بين عوائد السندات اليابانية والأمريكية، أو شهية المخاطرة لدى المتداولين، من بين عوامل أخرى.
تتمثل إحدى مهام بنك اليابان في التحكم بالعملة، لذا فإن تحركاته تعد أساسية بالنسبة للين. وقد تدخل بنك اليابان مباشرة في أسواق العملات أحيانًا، عمومًا لخفض قيمة الين، رغم أنه لا يلجأ إلى ذلك كثيرًا بسبب المخاوف السياسية لدى شركائه التجاريين الرئيسيين. وقد تسببت السياسة النقدية شديدة التيسير التي اتبعها بنك اليابان بين عامي 2013 و2024 في تراجع الين أمام العملات الرئيسية النظيرة بسبب اتساع التباين في السياسات بين بنك اليابان وغيره من البنوك المركزية الكبرى. وفي الآونة الأخيرة، قدم التفكيك التدريجي لهذه السياسة شديدة التيسير بعض الدعم للين.
على مدى العقد الماضي، أدى تمسك بنك اليابان بموقفه الداعم لسياسة نقدية شديدة التيسير إلى اتساع التباين في السياسات مع البنوك المركزية الأخرى، ولا سيما مع Federal Reserve الأمريكي. وقد دعم ذلك اتساع الفارق بين السندات الأمريكية واليابانية لأجل 10 سنوات، وهو ما رجح كفة الدولار الأمريكي على حساب الين الياباني. وقد أدى قرار بنك اليابان في 2024 بالتخلي تدريجيًا عن هذه السياسة شديدة التيسير، إلى جانب خفض أسعار الفائدة في بنوك مركزية كبرى أخرى، إلى تضييق هذا الفارق.
غالبًا ما يُنظر إلى الين الياباني على أنه ملاذ آمن للاستثمار. وهذا يعني أنه في أوقات ضغوط السوق، يكون المستثمرون أكثر ميلًا إلى توجيه أموالهم إلى العملة اليابانية بسبب ما يُفترض فيها من موثوقية واستقرار. ومن المرجح أن تؤدي الفترات المضطربة إلى تعزيز قيمة الين مقابل العملات الأخرى التي تُعد أكثر مخاطرة من حيث الاستثمار.
المقالات الشائعة
1سُمع دويّ انفجار بالقرب من جزيرة قشم الإيرانية2يتعافى الذهب ليرتفع فوق 4,350 دولارًا وسط آمال بالدبلوماسية بين الولايات المتحدة وإيران349.3: تراجع مؤشر مديري المشتريات الصناعي S&P Global الأسترالي في سبتمبر4يتراجع الدولار النيوزيلندي إلى مستوى منخفض جديد ثم يرتد مع تراجع أسعار النفط الخام5يبقى الدولار الأسترالي ضعيفًا مع تصادم مواقف المتشددين في Fed وRBA6يقفز الين الياباني ثم يتراجع مع عرض إيران إعادة فتح مضيق هرمز7اليورو يهبط إلى أدنى مستوى له منذ يوليو مع استمرار صعود الدولار8يسجل الجنيه الإسترليني أدنى مستوى جديدًا لشهر سبتمبر مع تأكيد مسؤولي Fed على الحاجة إلى المزيد9اليوان الصيني: تعتمد مكاسب الرنمينبي على تثبيت بنك الشعب الصيني – OCBC
أسعار مباشرة


كل شيء عن FOREX
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
أنواع التحليل في الفوركس: الفني والأساسي والوجداني
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgmsea.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة