


美元指数价格预测:跌破101.50,出现看跌反转
- 美国共和党遭遇政治挫折,美元兑主要货币走低。
- 民主党赢得众议院和参议院的多数席位。
- 投资者等待美国私营部门就业和ISM服务业PMI数据。
周三,由于美国民主党在联邦立法机构两院均取得胜利,美元(USD)表现逊于其他主要货币。
今日美元表现
下表显示了今日美元(USD)兑所列主要货币的涨跌幅。美元兑瑞士法郎的表现最为疲弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.50% | -0.53% | -0.36% | -0.38% | -0.51% | -0.22% | -0.59% | |
| EUR | 0.50% | -0.02% | 0.14% | 0.10% | -0.02% | 0.27% | -0.09% | |
| GBP | 0.53% | 0.02% | 0.17% | 0.15% | 0.02% | 0.30% | -0.07% | |
| JPY | 0.36% | -0.14% | -0.17% | -0.02% | -0.16% | 0.12% | -0.24% | |
| CAD | 0.38% | -0.10% | -0.15% | 0.02% | -0.14% | 0.14% | -0.22% | |
| AUD | 0.51% | 0.02% | -0.02% | 0.16% | 0.14% | 0.28% | -0.08% | |
| NZD | 0.22% | -0.27% | -0.30% | -0.12% | -0.14% | -0.28% | -0.35% | |
| CHF | 0.59% | 0.09% | 0.07% | 0.24% | 0.22% | 0.08% | 0.35% |
热力图显示了主要货币之间的涨跌幅。左侧列为基础货币,顶部行为报价货币。例如,在左侧列选择美元,再沿该行向右找到日元,对应单元格中显示的涨跌幅即代表USD(基础货币)/JPY(报价货币)的变动。
截至发稿,衡量美元兑六种主要货币表现的美元指数(DXY)下跌0.43%,交投于101.40附近。美元指数接近日内早些时候触及的月内低点101.25。
民主党掌控美国国会两院,引发市场担忧:唐纳德·特朗普总统政府制定的政策,尤其是支持人工智能(AI)基础设施投资的政策,能否继续不受阻碍地推进。
荷兰国际集团(ING)分析师指出,美国政治局势曾短暂扰动市场,“市场猜测由民主党掌控的新一届国会是否会放缓AI资本支出计划”,引发了剧烈但短暂的市场反应。他们强调:“隔夜,芯片出口商占比较高的韩国和台湾股市在民主党大获全胜的消息传出后一度下跌3%至4%,但此后已收复全部失地。”利率和外汇市场也出现了类似走势,“美国两年期国债收益率已收复此前8至9个基点跌幅中的大部分,而USD/CHF和USD/JPY等货币对也已收复亚洲早盘1%跌幅中的约一半。”
荷兰国际集团认为,市场走势逆转“可能是因为民主党要到1月才就任”,同时,“特朗普总统接受这些选举结果,消除了可能导致美元下跌的一个不确定性风险”。
即便如此,该行仍提醒,“隔夜的市场走势或许预示了2027年的市场表现”,届时,由民主党掌控国会带来的政策影响可能会更充分地反映在价格中。荷兰国际集团策略师重申,他们“此前认为,民主党掌控国会将对美元构成温和利空,既涉及对AI主题的影响,也涉及美国政府可能从明年夏季开始长期停摆的前景”。
经济数据方面,投资者正密切等待将于日内晚些时候公布的美国10月ADP就业人数变动和ISM服务业PMI数据。
美元指数技术分析
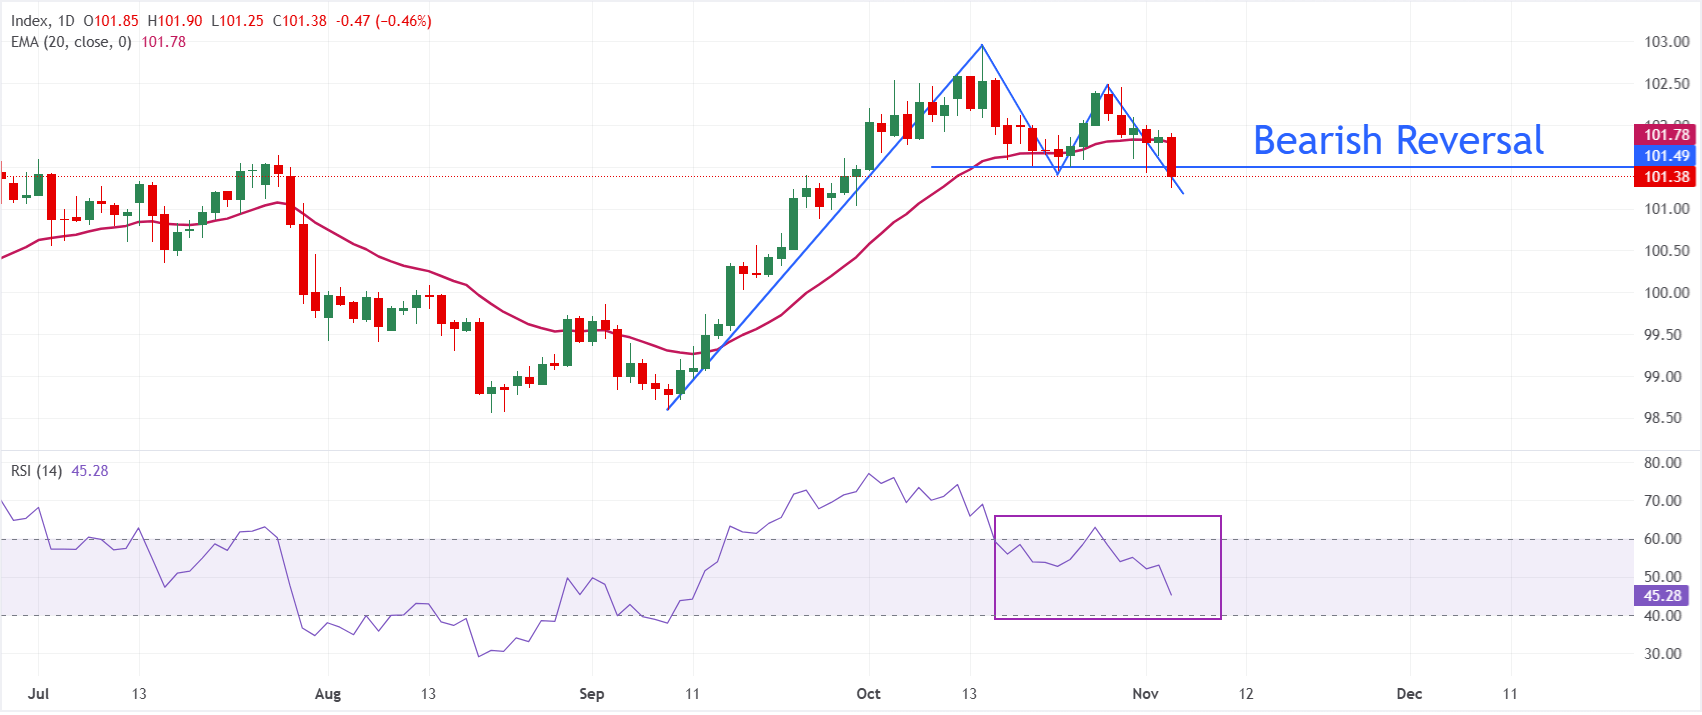
趋势:日线图上,美元现货指数交投于101.38,维持短期温和看跌倾向,仍处于101.78的20日指数移动平均线(EMA)及一系列下降趋势线阻力下方。
14日相对强弱指数(RSI)近期回落至45.28,暗示上行动能减弱,进一步表明,只要指数仍处于短期EMA以及从102.46和102.96延伸而来的下降趋势线所构成的密集阻力区下方,反弹就可能受到限制。
上行方面,初步阻力位于101.40附近,此处为已转化为阻力的短期上升趋势线,随后是101.78的20日EMA,更强卖压则位于102.46和102.96附近的下降趋势线处。下行方面,若跌破101.25,美元指数可能迎来新一轮下跌。
(本文的技术分析借助AI工具撰写。了解更多。)
美国中期选举常见问题
美国中期选举是在总统四年任期过半时举行的联邦选举。选民将选出众议院全部435名议员、约三分之一的参议员,以及许多州的州长和其他州及地方官员。
选举日为2026年11月3日,星期二。联邦法律规定,选举日为11月第一个星期一之后的星期二。许多州已开始提前投票和邮寄投票。
中期选举决定唐纳德·特朗普总统任期最后两年国会两院分别由哪个政党掌控。多数党负责制定立法议程、选定委员会负责人,而参议院多数党还掌握法官及高级官员任命的确认程序。
不会。总统选举每四年举行一次,下一届总统选举将于2028年11月举行。中期选举往往被视为对现任总统所属政党的全民评判,而从历史上看,该党通常会失去部分众议院席位。
多数分析师预计,美元将出现温和而短暂的反应,而非形成持续性趋势。两党分掌国会两院被广泛视为基准情景,且已部分反映在市场价格中。美国国债收益率对选举结果的反应可能更为明显。若选举结果推高财政刺激预期,通常会提振国债收益率和美元;而限制新增支出的政治僵局则可能拖累两者。围绕政府拨款或债务上限的僵持等政治摩擦,也可能凭借避险需求短暂推高美元。从六至十二个月的时间跨度看,经济增长和美联储政策的影响比选举更大。
历史上,美国股市在中期选举前通常表现疲弱,选举后则表现强劲。自1950年以来,S&P 500指数在每次中期选举后的12个月均录得上涨,19次无一例外,平均涨幅约为15%。分析师认为,这一规律与选举结果揭晓后不确定性消退有关。过往表现并不保证未来回报,部分策略师指出,2026年的高估值可能考验这一连涨纪录。
市场往往欢迎行政与立法权力由不同政党掌握,因为政治僵局会降低税收、支出及监管政策发生大幅调整的可能性。历史上,在共和党总统执政期间,若中期选举导致两党分掌国会两院,S&P 500指数在随后一年通常表现良好。风险在于政府拨款截止期限、债务上限争端以及国会调查,这些因素可能加剧短期波动。














本网站提供的信息仅具有一般性质,不构成个人财务建议。在根据本网站上的任何信息采取行动之前,您应结合自身的目标、财务状况和需求,考虑该信息是否适合您。投资差价合约(CFD)和外汇保证金合约具有重大风险,并不适合所有投资者。您的亏损可能超过初始入金。您并不拥有,也不享有任何相关标的资产的权益。我们建议您寻求独立意见,并在交易前确保您已充分了解所涉及的风险。在购买本网站列出的任何产品之前,务必阅读并考虑相关披露文件。本网站提供的信息和广告并非面向任何在其所在国家或司法管辖区使用此类信息会违反当地法律法规的人士。本网站提供的产品和服务不面向美国、马来西亚和泰国居民。
TMGM 是由多家金融监管机构授权。
TMGM 集团下的 Trademax Australia Limited 公司(交易名称为TMGM),是由澳大利亚证券和投资委员(ASIC)监管的金融服务公司,金融服务牌照号为 436416,公司地址为 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
邮箱:support@tmgm.com.au
TMGM 集团下的 Trademax Global Limited公司(交易名称为TMGM),是由瓦努阿图金融服务委员会(VFSC)监管的金融服务公司,金融牌照号为 40356,注册地址为 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
邮箱:support@tmgm.com
Trademax Global Markets (SE) Limited,以 TMGM 名义经营,获塞舌尔金融服务管理局(FSA)授权并监管,许可证号为 SD224。公司注册地址为塞舌尔马埃岛 Providence Estate ABIS 中心13号办公室。
邮箱:support@tmgm.com
TMGM集团下的Trademax Global Markets (International) Pty Ltd公司(交易名称为TMGM),是由毛里求斯金融服务委员会监管的金融服务公司. 牌照号为 GB22201012,注册地址为33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
邮箱:support@tmgm.com
版权所有 © TMGM。保留所有权利