

美元指数在临近周末之际稳固交投于100.00上方
- 美元在周末最后一个交易日守住近期涨幅,接近100.27。
- Fed将利率上调25个基点至3.75%-4.00%区间,并暗示年内剩余时间还将进一步加息。
- 投资者将注意力转向9月美国私营部门PMI初值数据。
周五亚洲交易时段,美元(USD)在窄幅区间内整理,但仍接近过去六周所见的最高水平。发稿时,追踪美元兑六种主要货币表现的美元指数(DXY)稳守在100.27附近。
本周美元表现优于其他货币,此前美联储(Fed)将利率上调25个基点(bps)至3.75%-4.00%区间,交易员也重新调整了对利率前景的预期。
本周美元价格
下表显示了本周美元(USD)兑所列主要货币的百分比变化。美元兑日元表现最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.99% | 1.20% | 2.28% | 0.81% | 0.46% | 1.55% | 0.95% | |
| EUR | -0.99% | 0.19% | 1.26% | -0.18% | -0.52% | 0.55% | -0.04% | |
| GBP | -1.20% | -0.19% | 1.09% | -0.37% | -0.72% | 0.37% | -0.26% | |
| JPY | -2.28% | -1.26% | -1.09% | -1.45% | -1.83% | -0.79% | -1.38% | |
| CAD | -0.81% | 0.18% | 0.37% | 1.45% | -0.33% | 0.73% | 0.10% | |
| AUD | -0.46% | 0.52% | 0.72% | 1.83% | 0.33% | 1.08% | 0.48% | |
| NZD | -1.55% | -0.55% | -0.37% | 0.79% | -0.73% | -1.08% | -0.63% | |
| CHF | -0.95% | 0.04% | 0.26% | 1.38% | -0.10% | -0.48% | 0.63% |
热力图显示主要货币之间的百分比变化。基准货币选自左侧列,报价货币选自顶部行。例如,如果从左侧列选择美元,并沿横向移动至日元,则方框中显示的百分比变化代表USD(基准货币)/JPY(报价货币)。
根据CME FedWatch工具,Fed至少再加息一次的概率已升至88%,高于一周前的66.3%。
随着Fed点阵图显示,18位联邦公开市场委员会(FOMC)成员中有16位认为年内至少还会加息一次,市场对Fed鹰派立场的押注进一步升温。此外,Fed主席Kevin Warsh在新闻发布会上释放的通胀上行风险信号,也支撑了加息预期。Warsh表示:“通胀过高,而且持续时间过长。”
下周,投资者将关注周三公布的美国9月S&P Global采购经理人指数(PMI)初值数据。
美元指数技术分析
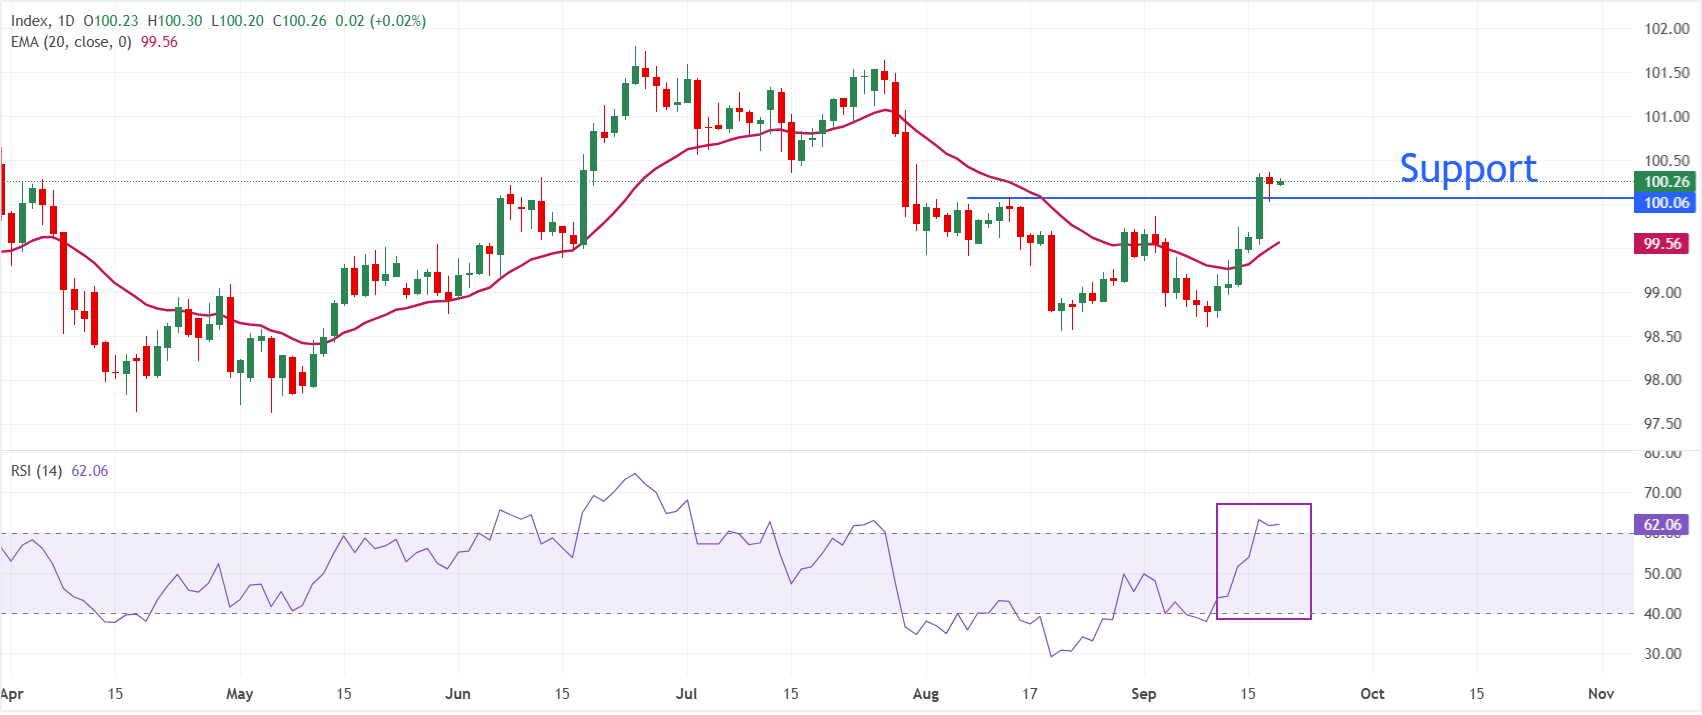
在日线图上,美元指数现货报100.26。该指数已重新升破20日指数移动平均线(EMA)99.56,表明在价格于重新收复的趋势支撑上方整理之际,短期偏向转为看涨。动能表现积极,14周期相对强弱指数(RSI)徘徊在62附近,表明买盘压力持续,但尚未进入超买区域。
下行方面,初步支撑位见于20日EMA附近的99.56,该水平支撑了最新一轮上涨,并将在任何回调中构成第一道防线。若日线收于100.26上方,将强化看涨倾向,只要指数维持在短期均线上方,市场焦点仍将放在进一步上涨空间上。
(本文的技术分析是在AI工具的协助下撰写的。了解更多。)
美元常见问题
美元(USD)是美利坚合众国的官方货币,也是相当数量其他国家事实上的流通货币,在这些国家,美元与当地纸币一同流通。它是全球交易最活跃的货币,根据2022年的数据,美元占全球外汇交易总额的88%以上,日均交易额约为6.6万亿美元。 二战后,USD取代英镑成为全球储备货币。在其历史的大部分时期,美元都以黄金作为支撑,直到1971年《布雷顿森林协定》体系下金本位结束。
影响美元价值的最重要单一因素是货币政策,而货币政策由美联储(Fed)制定。Fed有两大使命:实现价格稳定(控制通胀)和促进充分就业。实现这两个目标的主要工具是调整利率。 当物价上涨过快且通胀高于Fed 2%的目标时,Fed会加息,这有助于提升美元价值。当通胀降至2%以下或失业率过高时,Fed可能会降息,从而对美元构成压力。
在极端情况下,美联储还可以增发美元并实施量化宽松(QE)。QE是指Fed在陷入停滞的金融体系中大幅增加信贷流动的过程。 这是一种非常规政策工具,通常在信贷枯竭时使用,因为银行出于对交易对手违约的担忧而不愿彼此放贷。当单纯降息难以达到所需效果时,这是一种最后手段。在2008年全球金融危机期间发生信贷紧缩时,QE是Fed首选的应对工具。其做法是Fed增发美元,并主要用这些资金从金融机构购买美国国债。QE通常会导致美元走弱。
量化紧缩(QT)是相反的过程,即美联储停止从金融机构购买债券,并且不将其持有并到期的债券本金再投资于新的购买。通常这对美元有利。













