


印度卢比下跌,因美国国债收益率升至接近5.3%的二十年来新高
- 随着美国国债收益率进一步上升,印度卢比面临兑美元的抛售压力。
- Fed的Kashkari预计今年还将再加息一次,并在2027年再加息一次。
- 强劲的美国ADP就业变动数据为美国NFP奠定了良好基础。
周四,印度卢比(INR)在前一日上涨后转而走弱,兑美元(USD)下跌。随着美国国债收益率延续升势,印度货币面临抛售压力,推动USD/INR升至95.93附近。
截至发稿时,美国10年期国债收益率接近5.31%,为二十年来最高水平。
美国债券收益率上升削弱了印度卢比等高风险资产的吸引力。
随着Fed继续警告持续性通胀风险,美国国债收益率延续涨势
由于Federal Reserve(Fed)官员持续警告能源供应冲击可能带来持续性通胀风险,美国国债收益率进一步上涨。
Fed的Kashkari释放出明显偏鹰派的信息,FXS Speechtracker评分为7.1,高于6.2的历史均值,凸显出其对接近3%的通胀仍然过高的担忧,同时有韧性的经济增长可能意味着政策并不像此前假设的那样紧缩。他强调中性利率可能更高且将在高位维持,再加上关于今年还将再加息一次、并在2027年再加息一次的指引,强化了“限制性政策将维持更长时间”的叙事,这整体上利好美元,尽管Kashkari仍希望仅通过温和行动来遏制通胀。
FXS Fed Sentiment Index下滑0.42点至143.28,表明尽管讲话基调强硬,市场感知的鹰派程度略有缓和。由于该指数仍稳固高于100这一中性线,Fed依然明显处于鹰派区间,而这次小幅回落表明市场只是在边际上调整预期,而非从根本上重新评估FXS Speechtracker所强调的政策立场。
在美国总统Donald Trump否认Axios有关放松对伊朗制裁的报道后,市场对美伊外交进展的担忧减退,Fed决策者仍对能源供应冲击保持警惕。
聚焦美国NFP数据
美元的下一个主要催化因素是将于周五公布的9月非农就业人数(NFP)数据。投资者将密切关注美国NFP数据,因为预计其将影响市场对Fed货币政策前景的预期。
目前,CME FedWatch工具显示,Fed在本月政策会议上维持利率不变的概率为62.4%。Fed在10月维持现状的可能性较一周前的29%已有所上升。
与此同时,强劲的ADP就业变动数据为官方就业数据营造了积极基调。周三公布的数据显示,私营部门新增就业9万人,高于预期的7万人,也高于8月的3.6万人。
稍晚,投资者将关注美国9月ISM制造业采购经理人指数(PMI)数据。制造业PMI预计将录得55.0,高于8月的54.6。
USD/INR技术分析
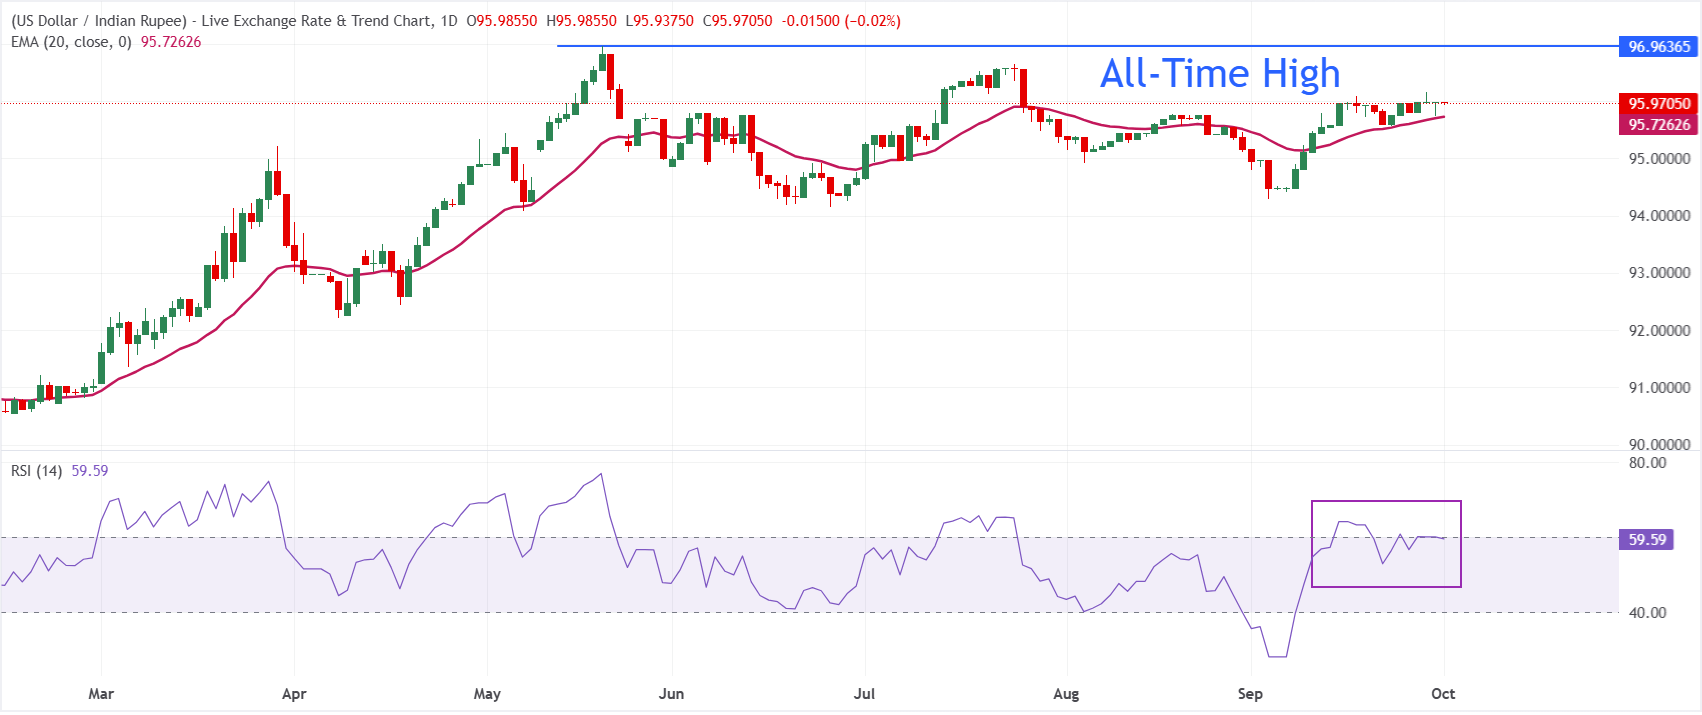
在日线图上,USD/INR报95.9705,维持温和看涨的短期倾向,因其守在20日指数移动平均线(EMA)95.7263上方。该货币对继续受到这一短期趋势指标支撑,而相对强弱指数(RSI)报59.59,仍处于积极区间,尚未发出超买信号,这表明只要价格继续受到这一潜在支撑的托举,上行压力可能仍将持续。
下行方面,近期技术支撑位位于20日EMA 95.7263,若该货币对自当前水平回落,逢低买盘兴趣可能在此出现。只要USD/INR在收盘基础上守住这一EMA,整体结构仍倾向于进一步盘整并略偏上行;不过,若 decisively 跌破该均线,则将削弱看涨基调,并打开更深度修正阶段的空间。
(本文的技术分析是在AI工具的协助下撰写的。了解更多。)
印度卢比常见问题
印度卢比(INR)是对外部因素最为敏感的货币之一。原油价格(该国高度依赖石油进口)、美元价值——大多数贸易以USD结算——以及外国投资水平,都会产生重要影响。印度储备银行(RBI)为维持汇率稳定而直接干预外汇市场,以及RBI设定的利率水平,也是影响卢比走势的另外两大关键因素。
印度储备银行(RBI)会积极干预外汇市场,以维持汇率稳定,从而帮助促进贸易。此外,RBI还会通过调整利率,努力将通胀率维持在4%的目标水平。较高的利率通常会提振卢比。这是因为“套息交易”发挥了作用:投资者在利率较低的国家借款,再将资金投向利率相对较高的国家,并从中赚取利差。
影响卢比价值的宏观经济因素包括通胀、利率、经济增长率(GDP)、贸易差额以及外国投资流入。更高的增长率可能带来更多海外投资,从而推高对卢比的需求。较少为负的贸易差额最终将推动卢比走强。较高的利率,尤其是实际利率(利率减去通胀)也对卢比有利。风险偏好环境可能带来更多外国直接投资和间接投资(FDI和FII)流入,这同样有助于卢比。
较高的通胀,尤其是当其相较于印度同类经济体更高时,通常对该货币不利,因为这反映出因供应过剩导致的贬值。通胀还会提高出口成本,导致更多卢比被卖出以购买外国进口商品,这对卢比不利。与此同时,较高的通胀通常会促使印度储备银行(RBI)加息,而由于国际投资者需求增加,这可能对卢比有利。较低通胀则相反。
热门文章
1今日外汇:美元在下一批数据公布前展现韧性2随着更高的美国国债收益率抵消日本央行鹰派观点,日元进一步走弱3NEAR Protocol价格预测:随着Bitwise ETF资金流入强化看涨前景,NEAR涨势持续推进4GBP/USD价格预测:在100日移动均线下方看跌倾向持续,跌至1.3250附近5AUD/USD价格预测:接近0.6950附近78.6%斐波那契回撤位下破边缘6瑞士法郎在CPI数据公布前跌至16个月新低7印度卢比下跌,因美国国债收益率升至接近5.3%的二十年来新高8WTI价格预测:空头等待确认跌破88.00美元及50%斐波那契支撑位。9AUD/JPY价格预测:从六个月低点回升,但在100日SMA下方仍维持看跌倾向
实时报价















本网站提供的信息仅具有一般性质,不构成个人财务建议。在根据本网站上的任何信息采取行动之前,您应结合自身的目标、财务状况和需求,考虑该信息是否适合您。投资差价合约(CFD)和外汇保证金合约具有重大风险,并不适合所有投资者。您的亏损可能超过初始入金。您并不拥有,也不享有任何相关标的资产的权益。我们建议您寻求独立意见,并在交易前确保您已充分了解所涉及的风险。在购买本网站列出的任何产品之前,务必阅读并考虑相关披露文件。本网站提供的信息和广告并非面向任何在其所在国家或司法管辖区使用此类信息会违反当地法律法规的人士。本网站提供的产品和服务不面向美国、马来西亚和泰国居民。
TMGM 是由多家金融监管机构授权。
TMGM 集团下的 Trademax Australia Limited 公司(交易名称为TMGM),是由澳大利亚证券和投资委员(ASIC)监管的金融服务公司,金融服务牌照号为 436416,公司地址为 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
邮箱:support@tmgm.com.au
TMGM 集团下的 Trademax Global Limited公司(交易名称为TMGM),是由瓦努阿图金融服务委员会(VFSC)监管的金融服务公司,金融牌照号为 40356,注册地址为 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
邮箱:support@tmgm.com
Trademax Global Markets (SE) Limited,以 TMGM 名义经营,获塞舌尔金融服务管理局(FSA)授权并监管,许可证号为 SD224。公司注册地址为塞舌尔马埃岛 Providence Estate ABIS 中心13号办公室。
邮箱:support@tmgm.com
TMGM集团下的Trademax Global Markets (International) Pty Ltd公司(交易名称为TMGM),是由毛里求斯金融服务委员会监管的金融服务公司. 牌照号为 GB22201012,注册地址为33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
邮箱:support@tmgm.com
版权所有 © TMGM。保留所有权利