

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Inaasahang pananatilihin ng European Central Bank ang mga antas ng interes sa kabila ng matinding presyur ng implasyon
- Inaasahang pananatilihin ng Bangko Sentral ng Europa ang pangunahing antas ng interes nito sa 2.50% matapos ang dalawang pagtataas ng interes sa ngayon sa 2026.
- Malamang na magpahiwatig si Pangulong Lagarde ng ECB ng higit pang paghihigpit ng patakarang pananalapi sa gitna ng matinding presyur sa pagtaas ng presyo.
- Nananatiling mas malaki ang panganib ng pagbaba ng euro sa gitna ng mataas na presyo ng langis at mga pangamba hinggil sa France.
Tatapusin ng Bangko Sentral ng Europa (ECB) ang dalawang araw na pulong nito sa patakarang pananalapi sa Huwebes at iaanunsiyo ang desisyon nito sa 13:15 GMT. Malawakang inaasahang pananatilihin ng bangko ang antas ng interes sa Pangunahing Operasyon sa Muling Pagpopondo (MRO) at Pasilidad ng Deposito sa 2.65% at 2.50%, ayon sa pagkakasunod, matapos itaas ang dalawang ito nang 25 batayang puntos (bps) noong Setyembre.
Kasabay ng desisyon, ilalabas ng bangko ang Pahayag sa Patakarang Pananalapi nito, bagaman ang pangunahing tututukan sa kaganapan ay ang pagpupulong sa mga mamamahayag ni Pangulong Christine Lagarde ng ECB, na nakatakda sa 13:45 GMT. Maingat na susuriin ang mga pahayag niya sa mga mamamahayag upang kumpirmahin ang inaasahan ng merkado na magkakaroon ng ikatlong pagtataas ng interes sa Disyembre.
Malamang na makakuha ng kaunting suporta ang euro (EUR) mula sa malinaw na mensahe ng ECB na pabor sa paghihigpit ng patakaran sa Huwebes, ngunit higit na mas malaki ang panganib ng pagbaba nito. Mabigat na pasanin para sa iisang salaping ito ang mataas na presyo ng langis at ang mga pangamba ng mga mamumuhunan sa kalagayang piskal ng France. Maaari itong dumanas ng malaking dagok kung pahihinain ni Lagarde ang pag-asa ng merkado sa pagtataas ng interes sa Disyembre.
Ano ang aasahan sa desisyon ng ECB sa antas ng interes?
Halos ganap nang isinasaalang-alang sa mga presyo sa merkado ang pansamantalang paghinto ng Bangko Sentral ng Europa sa pagbabago ng patakarang pananalapi sa Huwebes. Itinaas ng ECB ang mga antas ng interes nang sangkapat ng isang porsiyentong punto noong Setyembre, kasunod ng naunang pagtataas noong Hunyo, at nais nitong suriin ang epekto ng pinakahuling hakbang bago muling itaas ang gastos sa pangungutang – bagaman walang puwang para sa anumang hakbang na magpapaluwag ng patakaran dahil sa matinding presyur ng implasyon.
Bumilis sa 3.8% ang taunang implasyon sa mga presyo ng bilihin para sa mga mamimili sa Eurozone noong Setyembre, ang pinakamataas sa loob ng tatlong taon, mula sa 3.2% noong Agosto. Itinulak ito ng halos 19% na taunang pagtaas ng presyo ng enerhiya. Ang langis, na pangunahing nagtutulak sa implasyon, ay humigit-kumulang 50% na mas mataas kaysa sa pinakamababang antas nito noong Hulyo at malamang na manatiling mataas nang ilang panahon, dahil sa hindi tiyak at pabagu-bagong sitwasyon sa Gitnang Silangan.
Sa kabilang banda, nanatiling matatag ang batayang implasyon, na nagbibigay ng kaunting kaluwagan sa ECB. Itinanggi rin ng bangko na may ebidensiya ng malakas na di-tuwirang epekto ng implasyon, na lalo pang sumusuporta sa pansamantalang paghinto. Gayunman, tiyak na nagpaalerto sa mga tagapagpatupad ng patakaran ang matarik na pagtaas ng pangkalahatang implasyon.
Subalit hindi lamang implasyon ang tatalakayin ng komite ng ECB sa Huwebes. Nagdulot ng matinding pangamba sa mga merkado ng bono ang mabilis na pagtaas ng gastos sa pangungutang ng France, na nagtulak sa agwat ng kita nito at ng mga bono ng pamahalaan ng Germany (Bund) sa mga antas na hindi nakita mula noong krisis sa pananalapi ng 2009-2011. Sa ganitong kalagayan, lumitaw ang mga haka-haka tungkol sa paggamit ng ECB ng mekanismo sa pagbili ng bono, partikular ang Instrumento sa Proteksiyon ng Transmisyon (TPI), bagaman napakaliit ng posibilidad na gamitin ito ngayong linggo
Kung isasaalang-alang ang lahat, kailangang maging maingat ni Pangulong Christine Lagarde ng ECB sa pagpili ng mga salita upang masiyahan ang lahat ng panig. Ang pagpapanatiling kontrolado ng implasyon ang pangunahing layunin ng bangko at, dahil dito, mapipilitan siyang magpahiwatig ng karagdagang pagtataas ng interes sa mga susunod na buwan. Gayunman, ipinahihiwatig ng kamakailang datos sa Eurozone na nananatiling mahina ang paglago ng ekonomiya, habang ang mabilis na pagtaas ng mga antas ng kita sa bono ay nagpapahigpit na sa mga kondisyon sa pananalapi at nagpapabawas sa presyur na agarang magtaas ng interes.
Binanggit ng mga analista sa Brown Brothers Harriman na ang sarbey ng ECB noong Oktubre ay “nagpakita ng higit pang netong paghihigpit sa mga pamantayan sa pagpapautang at mas mahinang demand sa pautang noong Q3,” isang kombinasyong “humahadlang sa aktibidad ng ekonomiya ng Eurozone at kumukuwestiyon sa halos 75bps na pagtataas ng interes ng ECB na isinasaalang-alang sa mga presyo sa merkado sa susunod na labindalawang buwan.”
Dahil isinasaalang-alang ng mga merkado ng futures ang mahigit 80% na posibilidad ng pagtataas ng interes nang sangkapat ng isang porsiyentong punto sa Disyembre, ang panganib ay kung magiging labis na pabor si Lagarde sa pagpapaluwag ng patakaran. Maaari nitong lalo pang pahinain ang suportang mula sa mga espekulatibong posisyon para sa euro na mahina na.
Paano maaaring makaapekto ang pulong ng ECB sa EUR/USD?
Bumababa ang euro laban sa mga pangunahing katapat nitong salapi nitong mga nakaraang linggo. Ang mga pangamba sa posibleng kahihinatnan ng matagal na pananatili ng presyo ng langis sa mahigit $100, kasabay ng mga problema sa utang ng France at ng lumalaganap na kaguluhang panlipunan sa bansa, ay nagtulak sa mga mamumuhunan na umiwas sa iisang salaping ito noong Oktubre.
Bumagsak nang halos 5% ang pares na EUR/USD sa nakalipas na dalawang buwan, at umabot sa pinakamababang antas sa loob ng 17 buwan, bahagyang mas mataas sa 1.1100; humina nang humigit-kumulang 2.8% ang EUR/GBP sa parehong panahon, habang nawalan ng humigit-kumulang 6% ng halaga ang EUR/JPY.
Binibigyang-diin ng mga bilang na ito ang kahalagahan ng paninindigan ng ECB na pabor sa paghihigpit ng patakaran sa pulong sa Huwebes. Malabong sapat ang mga inaasahan sa patakarang pananalapi lamang upang maiangat ang euro, ngunit maaaring makatulong ang mga ito na maibsan ang presyur ng pagbaba, lalo na kung sasabayan ng malinaw na pangakong susuportahan ang France.
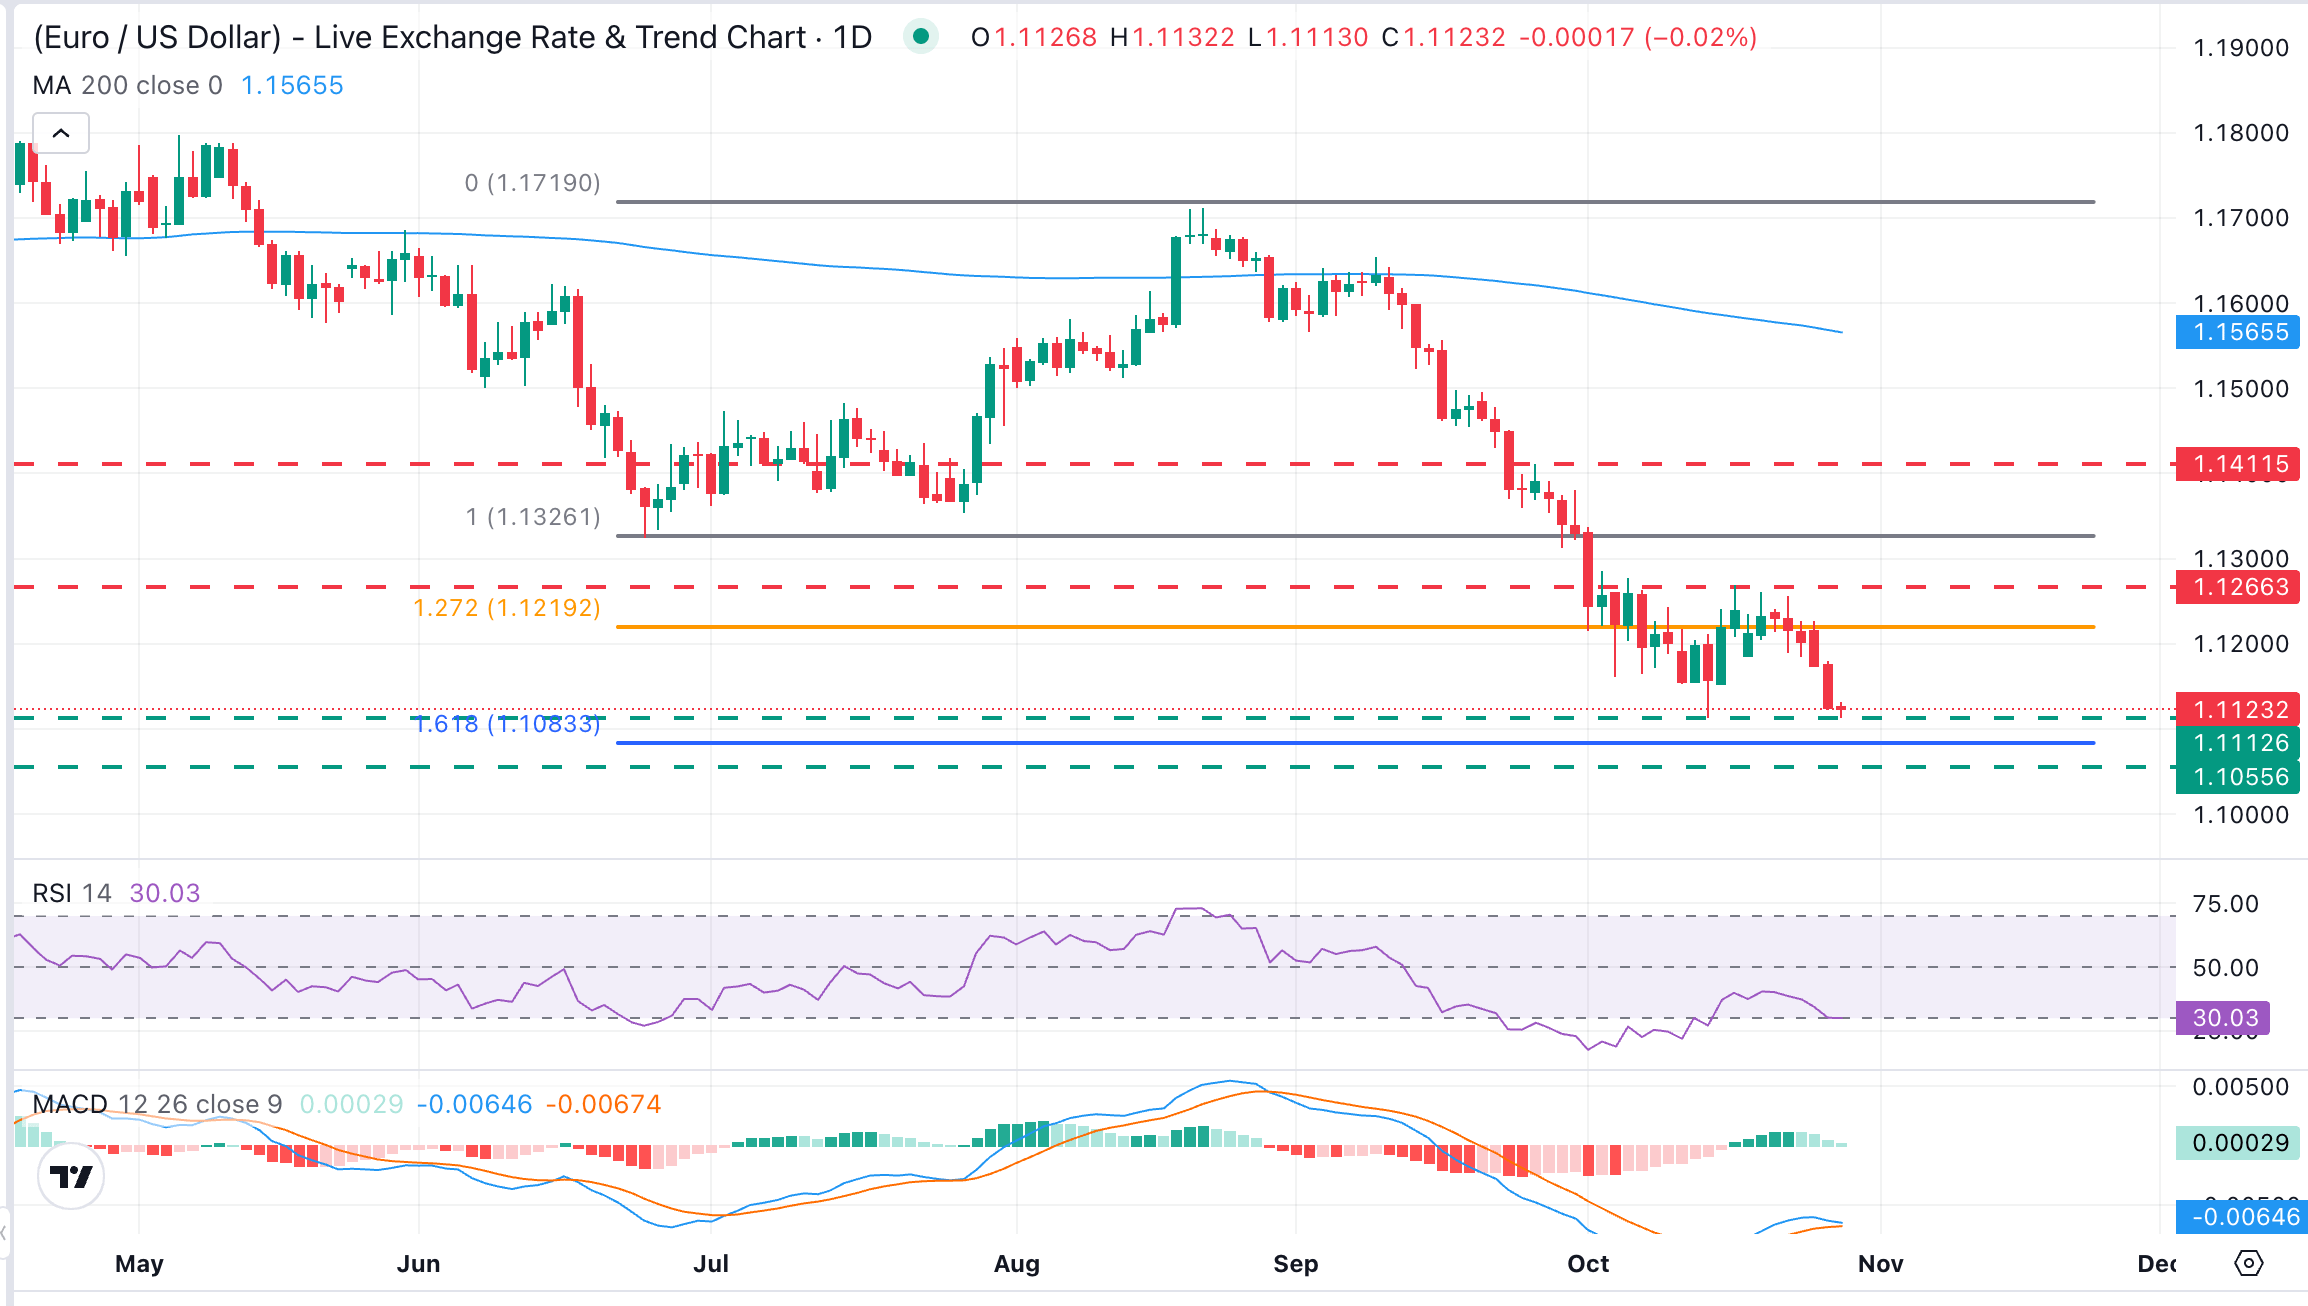
Mula sa teknikal na pananaw, nakikita ni Guillermo Alcalá, Analista sa Palitan ng Salapi sa FXStreet, na labis nang humaba ang siklo ng pagbaba ng euro, ngunit napapansin niyang “ang kawalan ng kakayahan ng pares na EUR/USD na makabalik sa itaas na bahagi ng saklaw na 1.1200 ay nagpapanatiling ganap na umiiral ang pababang takbo.”
Nagpapakita ang pang-araw-araw na tsart ng mga unang palatandaan na humihina ang momentum ng pagbaba, ngunit nananatili sa ibaba ng 40 ang Relative Strength Index (RSI), na nagpapahiwatig na wala ang mga mamimiling nagtutulak ng pagtaas, bagaman umangat na sa itaas ng sero ang histogram ng Moving Average Convergence Divergence (MACD).
“Kailangang malampasan ng mga mamimili ang lugar ng resistansiya sa 1.1255, na pumipigil sa mga pagtatangkang tumaas ngayong Oktubre, at ilipat ang pokus sa pinakamababang mga antas noong huling bahagi ng Hunyo, malapit sa 1.1325, upang makumpirma ang pagbaligtad ng takbo,” sabi ni Alcalá.
Ayon sa eksperto ng FXStreet, ang kabiguang magawa ito ay magpapataas ng presyur pababa tungo sa pinakamababang antas ngayong taon sa 1.1113, at sa antas na 1.1095, ang 61.8% na Fibonacci retracement ng pag-akyat mula Hunyo hanggang Agosto, bago ang pinakamababang mga antas noong huling bahagi ng Mayo 2025 sa 1.1050.
Mga madalas itanong tungkol sa mga antas ng interes
Ang mga antas ng interes ang batayan ng sinisingil ng mga institusyong pinansiyal sa mga nangungutang para sa mga pautang, at ng ibinabayad na interes sa mga nag-iimpok at nagdedeposito. Naiimpluwensiyahan ang mga ito ng mga batayang antas ng interes sa pagpapautang, na itinatakda ng mga bangko sentral bilang tugon sa mga pagbabago sa ekonomiya. Karaniwang may mandato ang mga bangko sentral na tiyakin ang katatagan ng presyo, na sa karamihan ng mga kaso ay nangangahulugang pagtatakda ng target na batayang implasyon na humigit-kumulang 2%. Kung bumaba ang implasyon sa ilalim ng target, maaaring ibaba ng bangko sentral ang mga batayang antas ng interes sa pagpapautang upang pasiglahin ang pagpapautang at palakasin ang ekonomiya. Kung tumaas nang malaki ang implasyon sa lampas 2%, karaniwan itong humahantong sa pagtataas ng bangko sentral ng mga batayang antas ng interes sa pagpapautang upang subukang pababain ang implasyon.
Karaniwang nakatutulong ang mas mataas na mga antas ng interes sa pagpapalakas ng salapi ng isang bansa dahil ginagawa nitong mas kaakit-akit ang bansa bilang paglalagakan ng pera ng mga pandaigdigang mamumuhunan.
Sa pangkalahatan, nagpapabigat sa presyo ng ginto ang mas mataas na mga antas ng interes dahil pinalalaki ng mga ito ang nawawalang potensiyal na kita sa paghawak ng ginto sa halip na mamuhunan sa isang ari-ariang kumikita ng interes o magdeposito ng pera sa bangko. Kapag mataas ang mga antas ng interes, karaniwan nitong itinataas ang halaga ng dolyar ng US (USD), at dahil nakapresyo sa dolyar ang ginto, nagdudulot ito ng pagbaba ng presyo ng ginto.
Ang antas ng interes ng Fed funds ay ang interes sa magdamagang pagpapautang ng mga bangko sa US sa isa’t isa. Ito ang madalas banggiting pangunahing antas ng interes na itinatakda ng Federal Reserve sa mga pulong ng FOMC nito. Itinatakda ito bilang isang saklaw, halimbawa ay 4.75%-5.00%, bagaman ang pinakamataas na hangganan nito (sa halimbawang ito ay 5.00%) ang bilang na karaniwang binabanggit. Sinusubaybayan ng kasangkapang CME FedWatch ang mga inaasahan ng merkado sa hinaharap na antas ng interes ng Fed funds. Hinuhubog nito ang pagkilos ng maraming pamilihang pinansiyal habang naghahanda ang mga ito para sa mga susunod na desisyon ng Federal Reserve sa patakarang pananalapi.
Panukat ng Ekonomiya
Antas ng Interes ng ECB sa Pasilidad ng Deposito
Isa sa tatlong pangunahing antas ng interes ng Bangko Sentral ng Europa ang antas ng interes sa pasilidad ng deposito. Ito ang antas ng interes na kinikita ng mga bangko kapag nagdedeposito sila ng pondo sa ECB. Iniaanunsiyo ito ng Bangko Sentral ng Europa sa bawat isa sa walong nakatakdang pulong nito bawat taon.
Magbasa pa.Susunod na paglalabas: Huwebes, 29 Oktubre 2026 13:15
Dalas: Hindi regular
Pinagkaisahang pagtataya: 2.5%
Nakaraang datos: 2.5%
Pinagmulan:Bangko Sentral ng Europa
Sikat na Artikulo
1Rupee ng India: Nananatili sa saklaw ang halaga kontra Dolyar ng US habang pinananatili ng RBI ang mahigpit na paninindigan sa patakarang pananalapi – Commerzbank2Inaasahang pananatilihin ng European Central Bank ang mga antas ng interes sa kabila ng matinding presyur ng implasyon3Bahagyang humihina ang euro kontra yen; nananatili sa limitadong saklaw bago ang mga anunsiyo sa patakaran ng ECB at BoJ4Yen ng Japan: Nananatili sa loob ng takdang saklaw ang kalakalan kontra Dolyar ng US – UOB5Forex Ngayon: Hindi makaalis sa kasalukuyang saklaw ang mga pangunahing pares ng salapi matapos ang Fed; nakatuon ang pansin sa ECB at mahahalagang datos ng US6Mga stock: Napanatili ng mga pamumuhunan sa AI ang mga pagtaas matapos ang ulat ng kita ng mga hyperscaler – Danske Bank7Euro, nananatili sa mas mababang antas kontra British Pound habang hinihintay ang desisyon ng ECB8Dolyar ng New Zealand: Limitado ang potensyal na pagbaba matapos ang sorpresang hakbang ng RBNZ – OCBC9Bakit sa tingin ng Bitwise ay maaaring umabot sa $1.6M ang Bitcoin pagsapit ng 2036?


Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan