

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Pagtataya sa Presyo ng EUR/JPY: Nananatili sa itaas ng 176.50 malapit sa siyam na araw na EMA
- Maaaring subukin ng EUR/JPY ang pinakamalapit na suporta sa siyam-na-araw na EMA na nasa 176.45.
- Nasa 44.16 ang 14-na-araw na Relative Strength Index, na nagpapahiwatig ng katamtamang puwersa ng pagbaba.
- Nasa itaas na hangganan ng pababang channel, malapit sa 177.90, ang pangunahing hadlang.
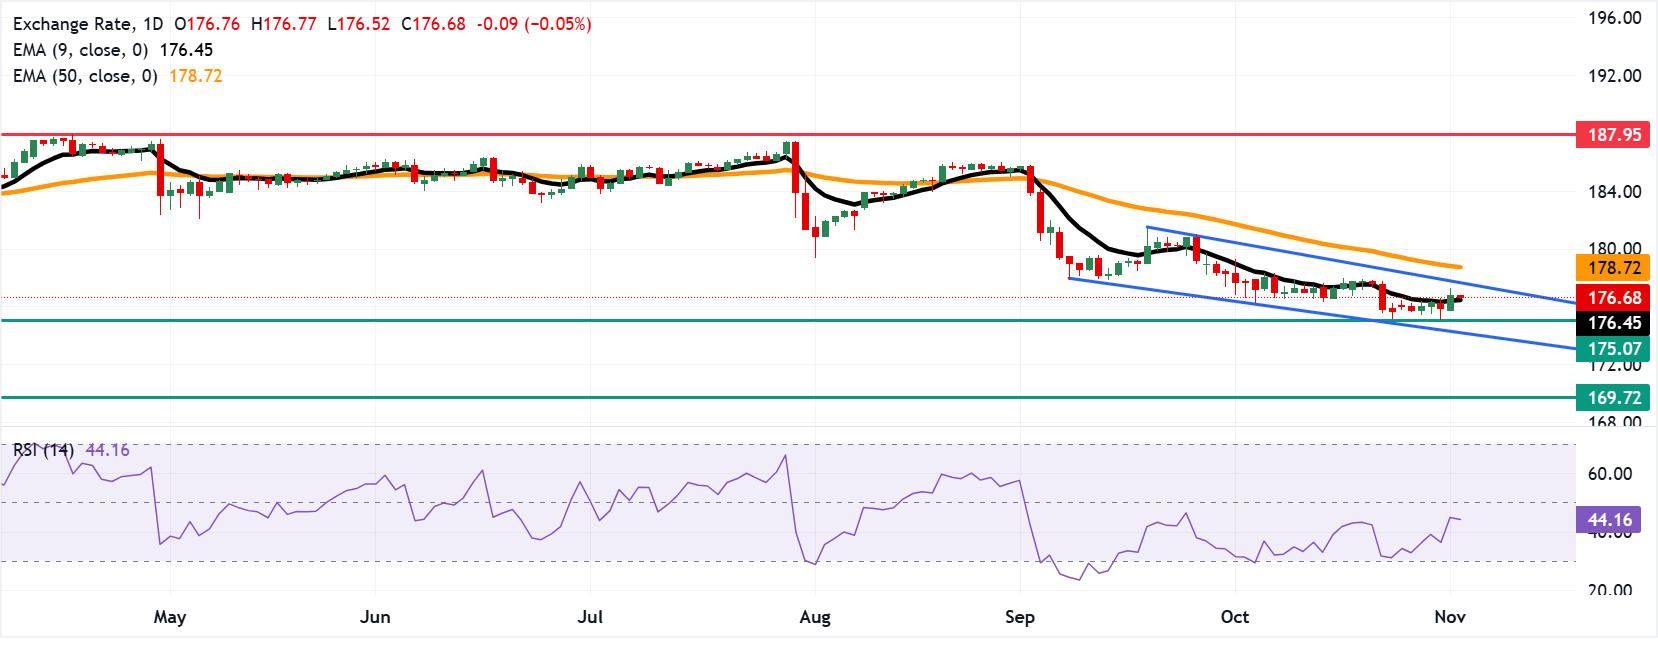
Bahagyang bumababa ang EUR/JPY matapos magtala ng katamtamang pagtaas noong nakaraang araw, at nangangalakal sa bandang 176.70 sa sesyon sa Asya nitong Martes. Ipinapakita ng teknikal na pagsusuri sa pang-araw-araw na tsart na nananatili ang pares ng salaping ito sa loob ng isang pababang channel, na nagpapahiwatig na nangingibabaw pa rin ang tendensiyang bumaba.
Nananatili ang EUR/JPY nang bahagya sa itaas ng siyam-na-yugtong eksponensiyal na gumagalaw na average (EMA), ngunit nalilimitahan pa rin ng 50-na-yugtong EMA ang pagtaas nito. Nagpapahiwatig ang ganitong kalagayan ng bahagyang tendensiyang bumaba, dahil nananatili ang presyo sa ibaba ng mas pangmatagalang EMA. Samantala, nananatili sa neutral na antas ang 14-na-araw na Relative Strength Index (RSI) na nasa 44.16, na nagpapahiwatig lamang ng katamtamang puwersa ng pagbaba sa halip na agresibong pagbebenta.
Sinusubok ng EUR/JPY ang pinakamalapit na suporta sa siyam-na-araw na EMA na nasa 176.45, na sinusundan ng pinakamababang antas sa loob ng 12 buwan na 175.07, na naabot noong Oktubre 30. Nasa ibabang hangganan ng pababang channel nito, sa bandang 174.30, ang susunod na suporta. Ang paglagpas pababa sa channel ay magbibigay-daan upang umabot ang pares ng salaping ito sa paligid ng pinakamababang antas sa loob ng 15 buwan na 169.72.
Sa panig ng pagtaas, maaaring umakyat ang EUR/JPY patungo sa itaas na hangganan ng pababang channel, malapit sa 177.90, na sinusundan ng 50-na-araw na EMA na nasa 178.72. Ang matagumpay na paglagpas sa ibabaw ng katamtamang-panahong average ng presyo ay magdudulot ng pagbaligtad tungo sa pagtaas, na susuporta sa EUR/JPY upang umabot sa paligid ng pinakamataas na antas nito sa kasaysayan na 187.95, na naabot noong Abril 17.
Nababawasan ang pagiging kaakit-akit ng Euro dahil sa mga hamon sa pananalapi ng pamahalaan at enerhiya sa Europa
Nagbabala ang mga analista ng DBS Group Research na ang paghina ng momentum ng Dolyar ay hindi awtomatikong nangangahulugang kaakit-akit na alternatibo ang Euro. Binigyang-diin nila na “ang mga kawalang-katiyakan sa pananalapi ng pamahalaan at politika sa Europa, lalo na sa France, at ang pagiging bulnerable nito sa mataas na presyo ng enerhiya ay nagpapahirap sa paghahanap ng mga angkop na alternatibo.” Ayon sa kanila, nililimitahan ng magkakapatong na panganib na ito kung gaano kalaki ang maililipat ng mga mamumuhunan nang may kumpiyansa mula sa Dolyar patungo sa mga ari-arian sa Eurozone, sa kabila ng mga kamakailang paggalaw ng mga salapi.
(Isinulat ang teknikal na pagsusuri sa artikulong ito sa tulong ng isang kasangkapang AI. Alamin ang higit pa.)
Mga Madalas Itanong Tungkol sa Euro
Ang Euro ang salapi ng 20 bansa sa European Union na kabilang sa Eurozone. Ito ang ikalawang pinakakinakalakal na salapi sa mundo, kasunod ng Dolyar ng Estados Unidos. Noong 2022, bumuo ito ng 31% ng lahat ng transaksiyon sa palitan ng salapi, na may karaniwang arawang halaga ng kalakalan na mahigit $2.2 trilyon. Ang EUR/USD ang pinakakinakalakal na pares ng salapi sa mundo, na bumubuo ng tinatayang 30% ng lahat ng transaksiyon, kasunod ang EUR/JPY (4%), EUR/GBP (3%) at EUR/AUD (2%).
Ang European Central Bank (ECB), na nasa Frankfurt, Germany, ang bangko sentral ng Eurozone. Itinatakda ng ECB ang mga antas ng interes at pinamamahalaan ang patakarang pananalapi. Pangunahing mandato ng ECB na panatilihin ang katatagan ng presyo, na nangangahulugang pagkontrol sa implasyon o pagpapasigla sa paglago. Pangunahing kasangkapan nito ang pagtataas o pagbababa ng mga antas ng interes. Ang medyo mataas na mga antas ng interes – o ang inaasahang pagtaas ng mga ito – ay karaniwang nakabubuti sa Euro, at kabaligtaran naman kapag mababa ang mga ito. Gumagawa ng mga desisyon sa patakarang pananalapi ang Konsehong Tagapamahala ng ECB sa mga pulong na idinaraos nang walong beses sa isang taon. Ang mga desisyon ay ginagawa ng mga pinuno ng mga pambansang bangko sa Eurozone at anim na permanenteng miyembro, kabilang ang Pangulo ng ECB na si Christine Lagarde.
Mahalagang panukat pang-ekonomiya para sa Euro ang datos ng implasyon sa Eurozone, na sinusukat gamit ang Harmonized Index of Consumer Prices (HICP). Kapag tumaas ang implasyon nang higit sa inaasahan, lalo na kung lumampas ito sa 2% na target ng ECB, napipilitan ang ECB na magtaas ng mga antas ng interes upang muli itong makontrol. Karaniwang nakabubuti sa Euro ang mas mataas na mga antas ng interes kumpara sa ibang mga ekonomiya, dahil ginagawa nitong mas kaakit-akit ang rehiyon bilang paglalagakan ng pera ng mga pandaigdigang mamumuhunan.
Sinusukat ng mga inilalabas na datos ang kalagayan ng ekonomiya at maaari nilang maapektuhan ang Euro. Ang mga tagapagpahiwatig tulad ng GDP, mga PMI ng pagmamanupaktura at serbisyo, datos ng trabaho, at mga sarbey sa sentimyento ng mamimili ay pawang maaaring makaimpluwensiya sa direksiyon ng iisang salaping ito. Nakabubuti sa Euro ang isang matatag na ekonomiya. Hindi lamang ito nakaaakit ng mas maraming pamumuhunan mula sa ibang bansa, kundi maaari rin nitong mahikayat ang ECB na itaas ang mga antas ng interes, na tuwirang magpapalakas sa Euro. Sa kabilang banda, kung mahina ang datos pang-ekonomiya, malamang na bumaba ang Euro. Lalong mahalaga ang datos pang-ekonomiya ng apat na pinakamalaking ekonomiya sa lugar na gumagamit ng Euro (Germany, France, Italy at Spain), dahil bumubuo ang mga ito ng 75% ng ekonomiya ng Eurozone.
Isa pang mahalagang datos na inilalabas para sa Euro ang Balanse sa Kalakalan. Sinusukat ng tagapagpahiwatig na ito ang diperensiya sa pagitan ng kinikita ng isang bansa mula sa mga iniluluwas nitong produkto at ng ginagastos nito sa mga inaangkat sa loob ng isang takdang panahon. Kung gumagawa ang isang bansa ng mga produktong pangluwas na malaki ang demand, tataas ang halaga ng salapi nito dahil mismo sa karagdagang demand mula sa mga dayuhang mamimiling nais bumili ng mga produktong ito. Samakatuwid, nagpapalakas sa isang salapi ang positibong netong Balanse sa Kalakalan, at kabaligtaran naman ang epekto ng negatibong balanse.
Sikat na Artikulo
1Euro: Nakatuon ang pansin sa mahalagang suporta sa 1.1135 laban sa dolyar ng US – UOB2Pagtataya sa Presyo ng Cardano: Patuloy ang pagbaba ng ADA habang nananatiling kontrolado ng mga nagbebenta ang merkado3Patuloy ang paglakas ng rupee ng India laban sa dolyar ng US sa gitna ng mas mababang presyo ng langis4Dolyar ng Australia, nananatiling mahina matapos ang pasya ng RBA; hirap makabangon malapit sa pinakamababang antas sa loob ng dalawang linggo sa kabila ng mahinang USD5Pagtataya sa Presyo ng GBP/USD: Nananatiling matatag sa itaas ng 1.3400, positibo pa rin ang pananaw habang nasa itaas ng mahalagang antas ng suporta6Pagtataya sa Presyo ng EUR/JPY: Nananatili sa itaas ng 176.50 malapit sa siyam na araw na EMA7Pagtataya sa Presyo ng WTI: Nananatiling bahagyang mas mataas sa ibabaw ng $96.00 habang nililimitahan ng pag-asang magkaroon ng kapayapaan sa pagitan ng US at Iran ang pagtaas8Presyo ng ginto sa India ngayong araw: Bumaba ang ginto, ayon sa datos ng FXStreet9Muling bumaba ang ginto sa ilalim ng $3,950 dahil sa mga pagtaya sa pagtataas ng interes ng Fed bago ang halalan sa kalagitnaan ng termino sa US


Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan