

Perdagangan
Terokai pelbagai pasaran dengan harga yang kompetitif, kecairan yang mendalam, dan alat perdagangan yang canggih.
Ketahui Lebih Lanjut 
Platform
Berdagang dengan lancar menggunakan platform berkuasa TMGM, dibina untuk kelajuan, ketepatan, dan pengalaman perdagangan yang unggul.
Ketahui Lebih Lanjut Platform Perdagangan
Akademi
Pelajari asas perdagangan dengan sumber yang mesra pemula, termasuk panduan, webinar, dan wawasan pasaran.
Ketahui Lebih Lanjut Akademi TMGM
Berita & Analisis
Dapatkan kemas kini pasaran masa nyata dan analisis pakar untuk kekal mendahului peluang perdagangan
Ketahui Lebih Lanjut Berita & Analisis
Tentang
Ketahui apa yang membezakan TMGM — kehadiran global kami, kekuatan kawal selia, dan komitmen terhadap inovasi dalam perdagangan.
Ketahui Lebih Lanjut Mengapa Pilih TMGM
Rupee India didagangkan berhati-hati pada awal minggu
- Rupee India didagangkan dengan berhati-hati berbanding Dolar AS pada permulaan minggu pengumuman dasar Fed.
- Pelabur menjangkakan Fed mengekalkan kadar faedah dalam julat 3.75%-4.00%.
- Harga minyak yang tinggi terus menekan mata wang India.
Rupee India (INR) kekal pada paras rendah susulan kerugian Jumaat berbanding Dolar AS (USD) pada awal minggu. Pasangan USD/INR meningkat sedikit menghampiri 95.00 apabila mata wang India berdepan tekanan akibat harga minyak yang tinggi.
Pada Isnin, kontrak Minyak Mentah MCX yang tamat tempoh pada 19 November dibuka dengan jurang penurunan hampir 2% kepada sekitar Rs. 9,612, namun masih menghampiri paras tertinggi terkininya pada Rs. 9,828 yang dicatatkan pada Jumaat.
Mata wang ekonomi seperti India, yang sangat bergantung pada import minyak untuk memenuhi permintaan tenaga, cenderung mencatatkan prestasi lebih lemah dalam persekitaran harga minyak yang tinggi.
Apakah yang mengekalkan harga minyak pada paras tinggi?
Menurut TD Securities, harga minyak mentah masih cenderung meningkat dalam jangka pendek, dengan penganalisis memberi amaran bahawa “kami menjangkakan harga minyak mentah akan terus cenderung meningkat dalam jangka pendek kerana risiko peningkatan ketegangan menjelang pilihan raya Israel dan pilihan raya pertengahan penggal AS kekal tinggi.” Mereka menyatakan bahawa “serangan Houthi baru-baru ini telah meningkatkan premium risiko yang diambil kira dalam harga pasaran, manakala serangan berterusan Iran terhadap kapal tangki nampaknya berjaya mengurangkan sebahagian aliran melalui Selat Hormuz,” sekali gus mengukuhkan premium geopolitik yang terkandung dalam harga semasa.
Dolar AS didagangkan lebih rendah pada permulaan minggu pengumuman Fed
Dolar AS didagangkan lebih rendah pada awal minggu dalam suasana berhati-hati menjelang pengumuman dasar monetari Rizab Persekutuan (Fed) pada Rabu, serta data awal Keluaran Dalam Negara Kasar (KDNK) suku ketiga dan Indeks Harga Perbelanjaan Penggunaan Peribadi (PCE) bagi September pada Khamis.
Penganalisis Royal Bank of Canada menjangkakan Fed mengekalkan dasar pada mesyuarat minggu ini, dengan “Fed dijangka mengekalkan julat sasaran kadar dana persekutuan pada Rabu selepas menaikkannya pada September buat kali pertama sejak 2023.” Walaupun langkah September menandakan penyambungan semula pengetatan dasar, RBC menyatakan bahawa “ahli FOMC terus memberikan isyarat bahawa lebih banyak kenaikan kadar akan menyusul, tetapi ulasan selepas keputusan terakhir membayangkan pendekatan beransur-ansur.” Mengenai unjuran hala tuju kadar, bank itu menegaskan semula bahawa “kami menjangkakan dua kenaikan kadar sebanyak 25 mata asas setiap satu sebelum akhir suku pertama 2027.”
Selain dasar monetari Fed dan penerbitan data ekonomi utama, pelabur akan memberikan perhatian khusus kepada keputusan pendapatan suku ketiga penyedia perkhidmatan awan berskala besar, termasuk Amazon, Alphabet dan Microsoft.
Panduan daripada penyedia perkhidmatan awan berskala besar mengenai rancangan perbelanjaan mereka bagi infrastruktur kecerdasan buatan (AI) akan memberikan kesan ketara terhadap Dolar AS dan hasil bon Perbendaharaan AS. Pada suku-suku sebelumnya, syarikat-syarikat ini menerbitkan hutang dalam jumlah yang besar untuk membiayai rancangan perbelanjaan AI mereka, yang mengakibatkan lonjakan ketara dalam hasil bon AS.
Panduan mengenai rancangan perbelanjaan AI juga akan memberikan kesan ketara terhadap Rupee India, memandangkan India dikenali sebagai pilihan dagangan yang bertentangan dengan tema AI dalam pasaran global.
Analisis Teknikal USD/INR
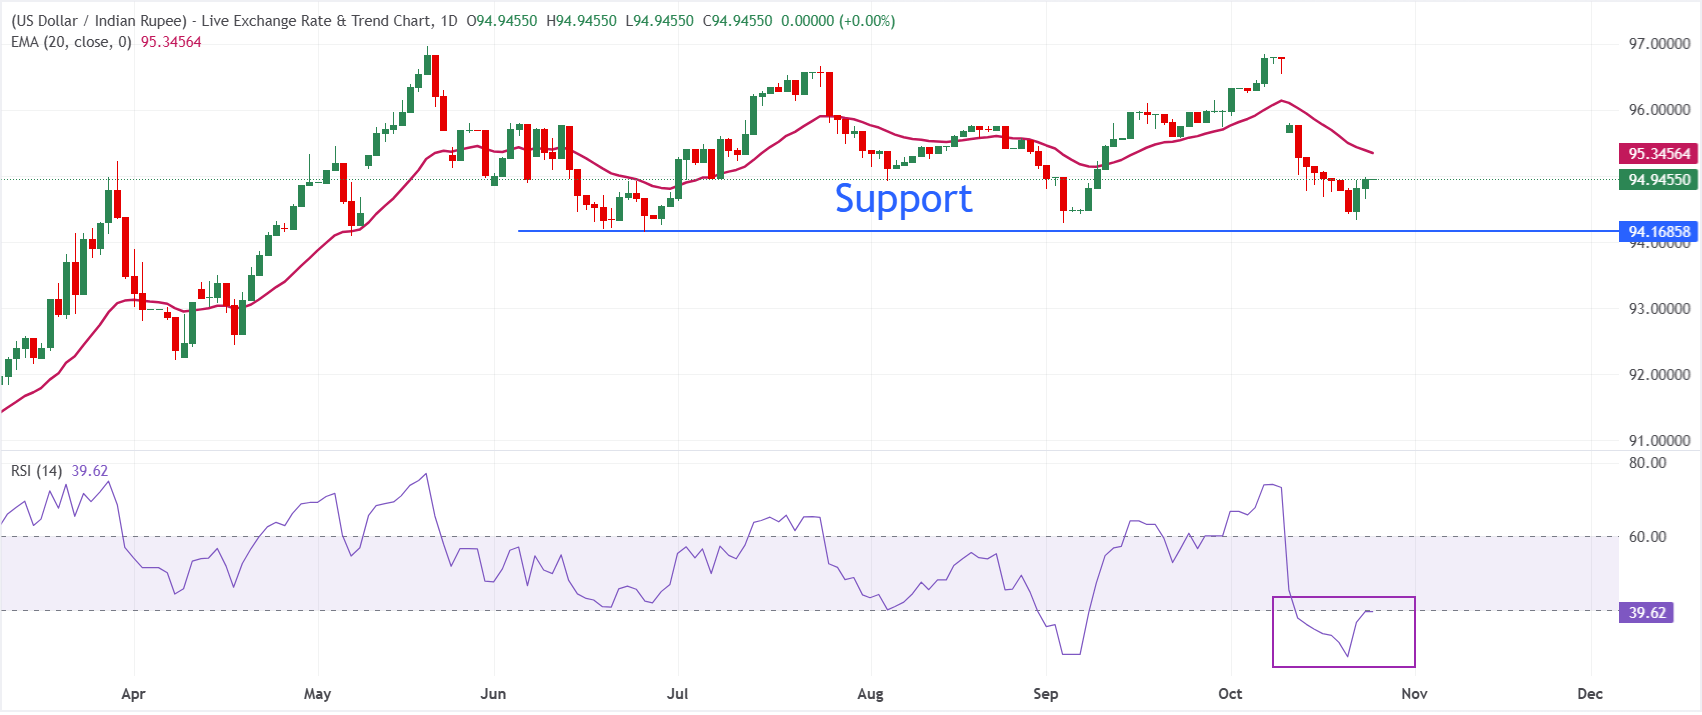
Pada carta harian, USD/INR didagangkan pada 94.9455, mengekalkan kecenderungan menurun dalam jangka pendek apabila harga semasa kekal di bawah purata bergerak eksponen (EMA) 20 hari pada 95.3456. Pasangan ini telah merosot dengan ketara daripada kawasan 96.80 yang dicapai baru-baru ini, dan EMA kini bertindak sebagai rintangan terdekat bagi sebarang usaha pemulihan. Sementara itu, Indeks Kekuatan Relatif (RSI) sekitar 39 menunjukkan momentum penurunan yang lemah tetapi semakin stabil selepas menguji zon terlebih jual pada awal bulan.
Bagi pergerakan menaik, rintangan awal terletak pada EMA 20 hari pada 95.3456, dan penutupan harian di atas halangan ini akan membantu meredakan tekanan jualan semasa serta membuka ruang ke paras yang lebih tinggi. Bagi pergerakan menurun, sokongan momentum ditunjukkan oleh RSI pada 39.62; penurunan berterusan pengayun ini ke arah zon 30 akan mengukuhkan sentimen menurun dan mendedahkan pasangan ini kepada kerugian lanjut di bawah paras 95.
(Analisis teknikal dalam artikel ini ditulis dengan bantuan alat AI. Ketahui lebih lanjut.)
Soalan Lazim tentang Rupee India
Rupee India (INR) ialah antara mata wang yang paling sensitif terhadap faktor luaran. Harga minyak mentah (negara ini sangat bergantung pada minyak import), nilai Dolar AS – kebanyakan perdagangan dijalankan dalam USD – dan tahap pelaburan asing semuanya mempengaruhi Rupee. Campur tangan langsung oleh Reserve Bank of India (RBI) dalam pasaran pertukaran asing untuk mengekalkan kestabilan kadar pertukaran, serta paras kadar faedah yang ditetapkan oleh RBI, juga merupakan faktor utama yang mempengaruhi Rupee.
Reserve Bank of India (RBI) secara aktif campur tangan dalam pasaran pertukaran asing untuk mengekalkan kadar pertukaran yang stabil bagi membantu melancarkan perdagangan. Selain itu, RBI berusaha mengekalkan kadar inflasi pada sasaran 4% dengan melaraskan kadar faedah. Kadar faedah yang lebih tinggi biasanya mengukuhkan Rupee. Ini disebabkan oleh peranan strategi dagangan berasaskan perbezaan kadar faedah (‘carry trade’), yang melibatkan pelabur meminjam di negara berkadar faedah lebih rendah untuk menempatkan dana mereka di negara yang menawarkan kadar faedah relatif lebih tinggi dan meraih keuntungan daripada perbezaan tersebut.
Faktor makroekonomi yang mempengaruhi nilai Rupee termasuk inflasi, kadar faedah, kadar pertumbuhan ekonomi (KDNK), imbangan perdagangan dan aliran masuk pelaburan asing. Kadar pertumbuhan yang lebih tinggi boleh menarik lebih banyak pelaburan dari luar negara, sekali gus meningkatkan permintaan terhadap Rupee. Defisit imbangan perdagangan yang lebih kecil akhirnya akan membawa kepada Rupee yang lebih kukuh. Kadar faedah yang lebih tinggi, khususnya kadar faedah benar (kadar faedah ditolak inflasi), juga menyokong Rupee. Persekitaran yang menggalakkan pengambilan risiko boleh meningkatkan aliran masuk Pelaburan Langsung Asing dan Pelaburan Tidak Langsung Asing (FDI dan FII), yang turut memberikan manfaat kepada Rupee.
Inflasi yang lebih tinggi, khususnya jika melebihi kadar di negara setara India, secara umumnya memberikan kesan negatif terhadap mata wang kerana mencerminkan penyusutan nilai akibat lebihan bekalan. Inflasi juga meningkatkan kos eksport, menyebabkan lebih banyak Rupee dijual untuk membeli barangan import dari luar negara, sekali gus menekan Rupee. Pada masa yang sama, inflasi yang lebih tinggi biasanya mendorong Reserve Bank of India (RBI) menaikkan kadar faedah, dan ini boleh menyokong Rupee berikutan peningkatan permintaan daripada pelabur antarabangsa. Inflasi yang lebih rendah memberikan kesan sebaliknya.
ARTIKEL POPULAR
1Dolar AS: Penangguhan kenaikan kadar oleh Fed kekalkan kemungkinan kenaikan pada Disember – BBH2Yen Jepun: Sentimen menghindari risiko memacu pengukuhan berbanding Dolar AS - MUFG3Ramalan Harga Perak: XAG/USD kelihatan terdedah kepada penurunan berhampiran $54, dasar Fed menjadi tumpuan4Ramalan Harga Solana: SOL mendatar sekitar $100 susulan permintaan institusi yang lemah5Dolar Kanada melemah meskipun BoC dijangka menaikkan kadar faedah6Forex Hari Ini: Sentimen bertambah baik sedikit pada permulaan minggu penting bagi bank pusat7Pound Britain: Ruang kenaikan ke arah 1.3440 berbanding Dolar AS – UOB8Euro: Risiko inflasi yang meningkat mengancam daya tahan - Commerzbank9Ramalan Harga GBP/USD: Perlu menembusi paras 1.3420 dengan tegas untuk memulakan fasa kenaikan baharu


Berhubung Dengan Kami









Hubungan
Telefon: +61 2 8036 8388
Faks: +61 2 8036 8388
E-mel: support@tmgm.com
Laman Web: https://www.tmgmsea.com



Maklumat yang disediakan di laman web ini adalah bersifat umum sahaja dan tidak merupakan nasihat kewangan peribadi. Sebelum bertindak berdasarkan sebarang maklumat di laman web ini, anda harus mempertimbangkan kesesuaian maklumat tersebut berhubung dengan objektif, keadaan kewangan dan keperluan anda. Pelaburan dalam CFD dan Kontrak Margin FX melibatkan risiko yang ketara dan tidak sesuai untuk semua pelabur. Anda mungkin mengalami kerugian melebihi deposit awal anda. Anda tidak memiliki, atau mempunyai, sebarang kepentingan dalam aset pendasar. Kami mengesyorkan agar anda mendapatkan nasihat bebas dan memastikan anda memahami sepenuhnya risiko yang terlibat sebelum berdagang. Adalah penting untuk anda membaca dan mempertimbangkan dokumen pendedahan sebelum anda memperoleh sebarang produk yang disenaraikan di laman web ini. Maklumat dan iklan yang ditawarkan di laman web ini tidak bertujuan untuk digunakan oleh mana-mana individu di mana-mana negara atau bidang kuasa yang penggunaan sedemikian akan bercanggah dengan undang-undang dan peraturan tempatan. Produk dan Perkhidmatan yang ditawarkan di laman web ini tidak ditujukan kepada penduduk Amerika Syarikat, Malaysia dan Thailand.
TMGM diberi kuasa dan dikawal selia dalam pelbagai bidang kuasa.
Trademax Australia Limited, berdagang sebagai TMGM, dikawal selia oleh Suruhanjaya Sekuriti dan Pelaburan Australia (ASIC), AFSL no. 436416 dan terletak di Aras 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
E-mel: support@tmgm.com.au
Trademax Global Limited, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan Vanuatu (VFSC), nombor pendaftaran 40356 dan didaftarkan di 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-mel: support@tmgm.com
Trademax Global Markets (SE) Limited, yang beroperasi sebagai TMGM, dilesenkan dan dikawal selia oleh Pihak Berkuasa Perkhidmatan Kewangan (FSA) Seychelles, dengan nombor lesen SD224. Syarikat ini didaftarkan di Pejabat No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
E-mel: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan, Mauritius (FSC) dengan lesen no. GB22201012, dan didaftarkan di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-mel: support@tmgm.com
Hak Cipta © TMGM. Semua hak terpelihara