

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Nouvelle-Zélande : l’inflation mesurée par l’IPC ralentit à 3,7 % sur un an au troisième trimestre, contre 3,8 % attendu
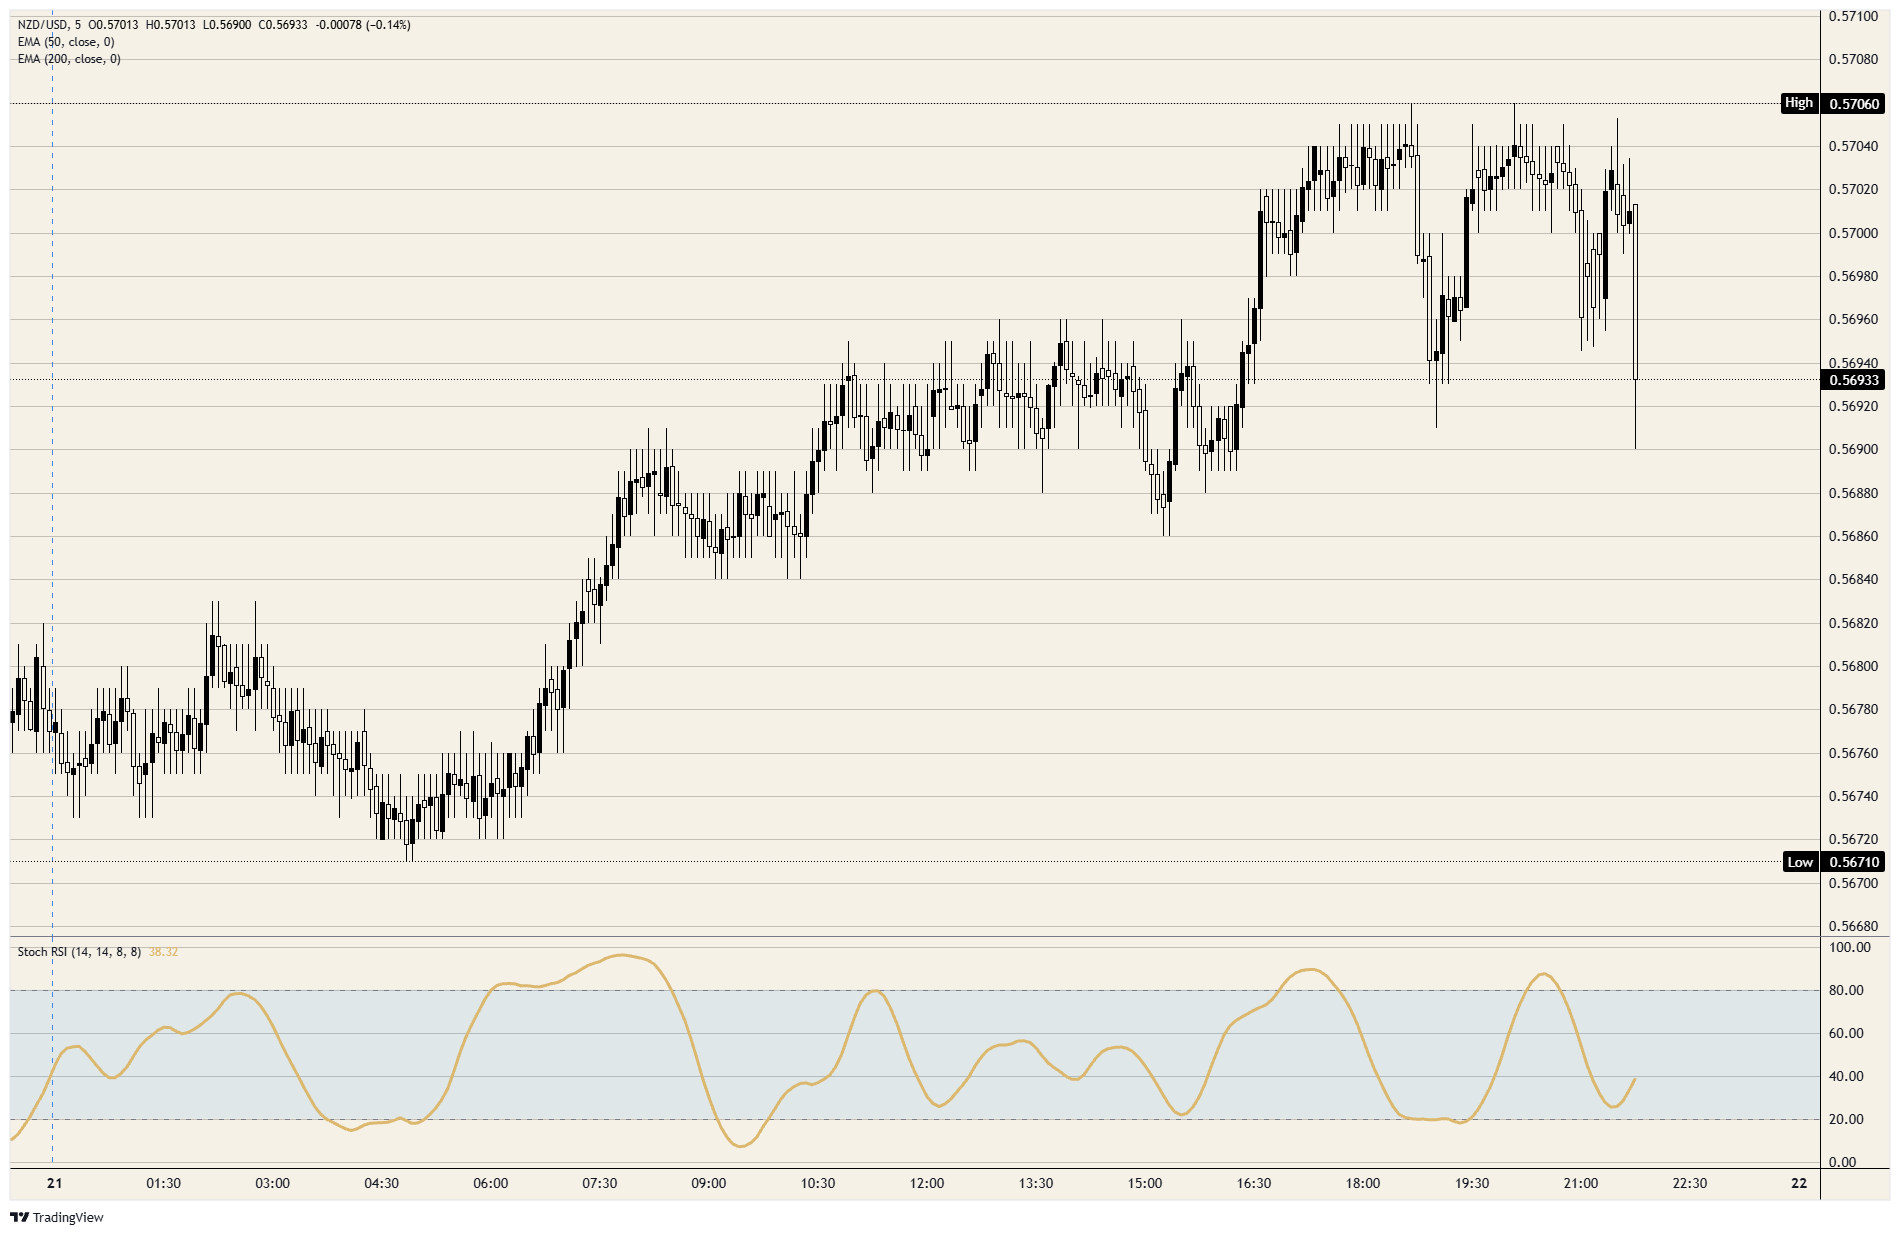
En Nouvelle-Zélande, la hausse de l’indice des prix à la consommation (IPC) au troisième trimestre est ressortie un dixième de point sous les prévisions, tant en rythme trimestriel qu’annuel, faisant reculer le dollar néo-zélandais depuis son plus haut de quatre semaines. Sur la bougie correspondant à la publication, la paire NZD/USD est passée de légèrement au-dessus de 0,5700 à légèrement en dessous, retrouvant ainsi son niveau d’avant le franchissement de ce seuil plus tôt dans la séance.
Les prix ont augmenté de 0,7 % sur le trimestre, contre une prévision de 0,8 %, tandis que le taux annuel a ralenti à 3,7 %, contre 4,1 % auparavant et 3,8 % attendu. La Banque de réserve de Nouvelle-Zélande (RBNZ) avait prévu un taux de 3,9 % en septembre. Sur la base de cette projection, la hausse du dollar néo-zélandais sur cinq séances avait intégré un relèvement des taux le 28 octobre, une anticipation que cette publication a fragilisée.
Les prix des biens et services non échangeables ont augmenté de 1,0 % sur le trimestre et de 3,3 % sur un an. La faiblesse provenait donc des prix des biens et services échangeables, qui incluent l’essence et le gazole. Westpac a estimé que les carburants avaient réduit le taux d’inflation trimestriel d’environ 0,4 point. Seule banque du sondage à avoir prévu un taux de 3,7 %, Westpac avait qualifié ce repli de répit temporaire avant la publication des chiffres.
Réaction du marché
La publication a effacé environ un dixième de la hausse accumulée sur cinq séances depuis le creux du 14 octobre, situé juste au-dessus de 0,5550. Cette progression s’était arrêtée avant la moyenne mobile exponentielle (EMA) à 50 jours, située juste au-dessus de 0,5700, sous laquelle la paire NZD/USD évolue depuis début septembre. La dynamique journalière approchait de la zone de surachat à la veille de la publication.
Graphique NZD/USD en 5 minutes
Questions fréquentes sur l’inflation
L’inflation mesure la hausse des prix d’un panier représentatif de biens et de services. L’inflation globale est généralement exprimée en pourcentage de variation sur un mois et sur un an. L’inflation sous-jacente exclut les composantes les plus volatiles, comme les produits alimentaires et les carburants, dont les prix peuvent fluctuer sous l’effet de facteurs géopolitiques et saisonniers. C’est sur l’inflation sous-jacente que se concentrent les économistes, et c’est elle que ciblent les banques centrales, dont le mandat consiste à maintenir l’inflation à un niveau maîtrisé, généralement autour de 2 %.
L’indice des prix à la consommation (IPC) mesure l’évolution des prix d’un panier de biens et de services sur une période donnée. Il est généralement exprimé en pourcentage de variation sur un mois et sur un an. L’IPC sous-jacent est l’indicateur ciblé par les banques centrales, car il exclut les composantes volatiles que sont les produits alimentaires et les carburants. Lorsque la hausse de l’IPC sous-jacent dépasse 2 %, elle entraîne généralement un relèvement des taux d’intérêt, et inversement lorsqu’elle passe sous 2 %. Des taux d’intérêt plus élevés étant favorables à une devise, une inflation plus forte se traduit généralement par une appréciation de celle-ci. L’inverse se produit lorsque l’inflation diminue.
Bien que cela puisse sembler contre-intuitif, une inflation élevée dans un pays fait monter la valeur de sa devise, tandis qu’une inflation plus faible produit l’effet inverse. En effet, la banque centrale relève normalement ses taux d’intérêt pour lutter contre une inflation plus forte, ce qui attire davantage de capitaux internationaux provenant d’investisseurs à la recherche de placements rémunérateurs.
Autrefois, l’or était l’actif vers lequel les investisseurs se tournaient en période de forte inflation, car il conservait sa valeur. Si les investisseurs continuent souvent d’acheter de l’or pour ses qualités de valeur refuge lors de turbulences extrêmes sur les marchés, ce n’est toutefois pas le cas la plupart du temps. En effet, lorsque l’inflation est élevée, les banques centrales relèvent leurs taux d’intérêt pour la combattre. Des taux d’intérêt plus élevés sont défavorables à l’or, car ils augmentent le coût d’opportunité de sa détention par rapport à un actif rémunéré ou à un placement sur un compte de dépôt. À l’inverse, une inflation plus faible tend à favoriser l’or, car elle fait baisser les taux d’intérêt, ce qui rend le métal précieux plus intéressant comme solution de placement.
ARTICLES POPULAIRES
1Le yen évolue à peine alors qu’un sous-gouverneur de la Banque du Japon souligne les risques inflationnistes2Prévisions du cours de l’AUD/JPY : un double creux place 113,50 dans le viseur des haussiers3Yuan chinois : une appréciation progressive vers 6,6640 face au dollar américain – UOB4Prévisions du cours de GBP/JPY : un doji met à l’épreuve la détermination des acheteurs sous 212,005L’euro attend d’abord les indices PMI, puis la notation de crédit de la France au cours du week-end6Le dollar australien résiste aux craintes liées à la guerre en Iran alors que les paris sur une hausse des taux de la RBA doublent7La livre sterling aborde les chiffres des ventes au détail avec une hausse des taux en novembre déjà intégrée dans les cours8Nouvelle-Zélande : l’inflation mesurée par l’IPC ralentit à 3,7 % sur un an au troisième trimestre, contre 3,8 % attendu9Roupie indonésienne : biais baissier sur fond de risque lié à MSCI – MUFG
COTATIONS EN DIRECT


TOUT SUR FOREX
Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés