

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
مؤشر الدولار الأمريكي يواصل الارتفاع مدفوعًا بتزايد التوقعات برفع آخر من الاحتياطي الفيدرالي
- يدفع DXY إلى أعلى مستوياته منذ أواخر يوليو مع تزايد المبررات لزيادة أخرى.
- تُسعّر العقود الآجلة احتمال رفع الفائدة من جانب Fed في 28 أكتوبر عند 55.36%.
- من المتوقع أن يسجل مؤشر مديري المشتريات الأولي لقطاع الخدمات يوم الأربعاء 56 بعد 56.5.
يتداول مؤشر الدولار قرب 100.70، وهو أعلى مستوى له منذ أواخر يوليو. وقد ارتفع خلال خمس جلسات متتالية من تراجع النفط الخام، على عكس الكيفية التي أثرت بها الحرب عليه خلال معظم هذا العام. والسبب هو Fed. فقد رفع أسعار الفائدة في 16 سبتمبر، وأشار إلى زيادة واحدة أخرى على الأقل هذا العام، وأمضى مسؤولوه الأيام التالية في تأكيد ذلك.
من المفترض أن يضغط انخفاض النفط الخام على الدولار
أفادت وكالة الأنباء اليابانية كيودو، نقلاً عن مسؤول إيراني كبير، بأن إيران ستسمح للسفن بالمرور مجدداً عبر مضيق هرمز خلال أسبوع. وتتمثل الشروط في أن تنهي الولايات المتحدة الحصار على الموانئ الإيرانية وتوقف عملياتها العسكرية حول المضيق، ولم يتم تأكيد هذا العرض بشكل مستقل. وقد تراجع النفط الخام عقب التقرير، وهبط خام Brent، المعيار العالمي، إلى أدنى سعر له منذ 8 سبتمبر.
يؤثر النفط الخام في الدولار عبر Fed. فهبوط النفط الخام يعني تضخماً أقل، ما يعني مبررات أقل لقيام Fed برفع الفائدة مرة أخرى. وعدد أقل من الزيادات يعني فائدة إضافية أقل من الاحتفاظ بالدولار بدلاً من اليورو أو الين. وقد وصل العرض إلى واشنطن عبر وسطاء في 16 سبتمبر، ولم يؤثر في النفط الخام إلا بعد الإبلاغ عنه.
قبل الحرب، كان نحو خُمس النفط الخام والغاز الطبيعي المسال في العالم يمر عبر المضيق. كما تختبر السعودية أيضاً استئناف تشغيل خط أنابيبها شرق-غرب، الذي ينقل النفط الخام من ساحلها على الخليج إلى البحر الأحمر متجاوزاً المضيق. وزيادة عدد البراميل الخارجة تعني سعراً أقل، والسعر الأقل يعني تراجع احتمالات زيادة أخرى من Fed، وهكذا تصل كلتا القصتين إلى مؤشر الدولار.
أعلى مستوى في سبعة أسابيع مع احتمالات تفوق النصف بقليل
ارتد النفط الخام من أدنى مستوياته بعد أن استغل ترامب خطابه في الأمم المتحدة لطرح اتفاق مع إيران بعد انتخابات التجديد النصفي في 3 نوفمبر. وبلغ مؤشر الدولار أعلى مستوى له خلال الجلسة بعد أن تحدثت رئيسة Fed في بوسطن كولينز عند الساعة 15:00 بتوقيت غرينتش. وقالت إنها دعمت زيادة 16 سبتمبر، وحذرت من أن التضخم قد يبقى فوق هدف Fed البالغ 2%. وتشير توقعات Fed نفسها إلى بقائه هناك حتى ما بعد 2028.
تُسعّر الأسعار في سوق العقود الآجلة احتمال الزيادة في 28 أكتوبر عند 55.36%، مقابل 44.64% لعدم حدوث تغيير. وقد تراجعت هذه الاحتمالات بعد تقرير هرمز، وتراجع معها مؤشر الدولار. ومن شأن زيادة أخرى أن توسّع العائد الذي يحققه الدولار مقارنة بالعملات الأخرى في المؤشر. وجاء متوسط ADP لأربعة أسابيع لتوظيف القطاع الخاص، وهو البيانات الأمريكية الوحيدة في الجلسة، عند 20 ألفاً مقابل 16.75 ألفاً سابقاً، ما وفر دفعة طفيفة في الاتجاه نفسه.
ولا تستند مبررات أكتوبر إلى البرميل وحده. فقد قال رئيس Fed في مينيابوليس كاشكاري إن التضخم مرتفع أكثر من اللازم على مستوى الاقتصاد بأكمله، وليس فقط في سعر النفط الخام. وقال رئيس Fed في شيكاغو غولسبي ورئيس Fed في سانت لويس موسالم الشيء نفسه تقريباً يوم الاثنين. ولهذا السبب حرّك تقرير هرمز النفط الخام أكثر مما حرّك الدولار.
تراجع الين للجلسة الثالثة على التوالي، في تداولات ضعيفة مع إغلاق طوكيو بسبب العطلات الرسمية حتى يوم الأربعاء. وجاء ذلك رغم أن Bank of Japan (BoJ) رفع سعر الفائدة إلى 1.25% في 18 سبتمبر. والين جزء من مؤشر الدولار، لذا فإن ضعف الين يعني ارتفاع المؤشر.
استطلاعات يوم الأربعاء تقديرات أولية، ومع ذلك ستتحرك الاحتمالات بناءً عليها
تصدر استطلاعات S&P Global الأولية للمشتريات يوم الأربعاء عند 13:45 بتوقيت غرينتش، مع توقعات لقطاع الخدمات عند 56 بعد 56.5، ولقطاع التصنيع عند 53.5 بعد 53.9. وتشير قراءة مؤشر مديري المشتريات (PMI) فوق 50 إلى أن عدد الشركات التي أبلغت عن نمو يفوق عدد تلك التي أبلغت عن انكماش، لذا من المتوقع أن يواصل كلاهما النمو ولكن بوتيرة أبطأ قليلاً. وتصدر القراءات النهائية في أوائل أكتوبر. وأي أرقام أولية أقوى ستضيف إلى احتمالات أكتوبر نفسها التي ارتفع معها مؤشر الدولار وتراجع يوم الثلاثاء، بينما ستنتقص منها الأرقام الأضعف.
ومن المتوقع أن تبلغ طلبات إعانة البطالة يوم الخميس عند 12:30 بتوقيت غرينتش 201 ألفاً بعد 196 ألفاً. وتليها طلبات السلع المعمرة يوم الجمعة عند 12:30 بتوقيت غرينتش، والتي تقيس الطلبات على السلع المصممة لتدوم ثلاث سنوات أو أكثر، ومن المتوقع أن تسجل -0.4% بعد 1.1%.
ويتضمن مسح جامعة ميشيغان يوم الجمعة عند 14:00 بتوقيت غرينتش توقعات الأسر للتضخم خلال العام المقبل، والمتوقعة عند 4.6%، وهي نفس القراءة السابقة تماماً. وهذا يجعل قراءة التضخم الوحيدة هذا الأسبوع قراءة لا يتوقع أحد أن تتغير.
المستويات والاتجاه
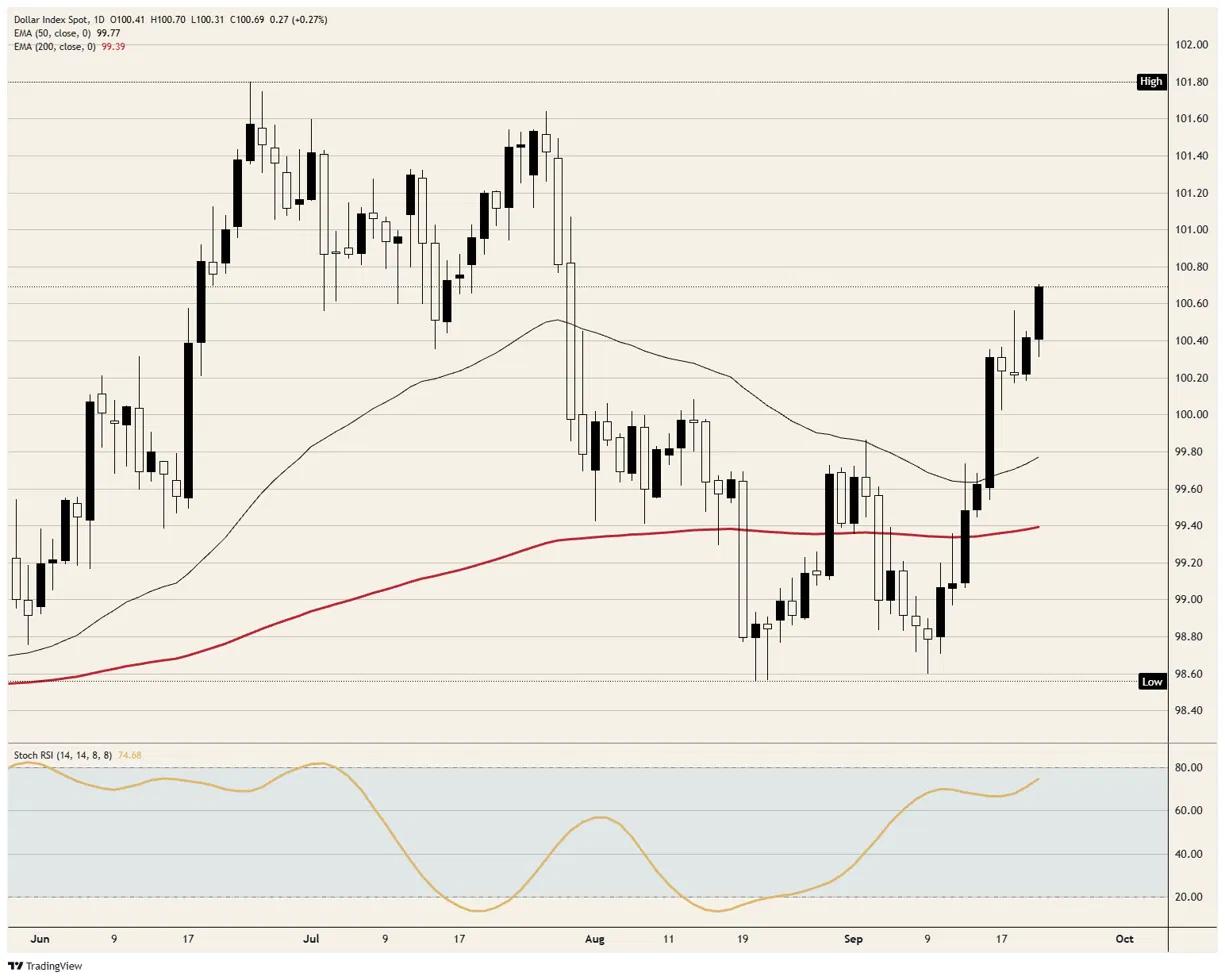
المقاومة: يُعد أعلى مستوى يوم الثلاثاء قرب 100.70 الأعلى منذ أواخر يوليو. وفوقه 101.00، ثم قمم أواخر يوليو فوق 101.50 بقليل، وهو المستوى الذي تراجع منه الدولار في نهاية يوليو.
الدعم: يشكل مستوى 100.50، حيث توقف صعود يوم الجمعة واخترقته حركة يوم الثلاثاء، أول أرضية. ودونه يأتي أدنى مستوى يوم الثلاثاء قرب 100.30، حيث توقف التراجع الناتج عن تقرير هرمز، ثم قاعا يومي الجمعة والاثنين قرب 100.20.
الاتجاه: صعودي فوق 100.50. الهدف الأول هو 101.00 والهدف الثاني هو قمم أواخر يوليو فوق 101.50 بقليل. ويقترب مؤشر القوة النسبية العشوائي اليومي (Stoch RSI)، وهو مقياس للزخم، من 75 ويواصل الارتفاع، أي أقل بقليل من مستوى 80 الذي يشير إلى سوق ممتدة. وتصبح النظرة الصعودية خاطئة إذا أغلق السعر يومياً دون 100.20.
الرسم البياني اليومي لـ DXY
الأسئلة الشائعة حول الدولار الأمريكي
الدولار الأمريكي (USD) هو العملة الرسمية للولايات المتحدة الأمريكية، وهو العملة «الفعلية» لعدد كبير من الدول الأخرى حيث يتداول إلى جانب العملات المحلية. وهو العملة الأكثر تداولاً في العالم، إذ يستحوذ على أكثر من 88% من إجمالي حجم تداولات سوق الصرف الأجنبي العالمية، أو ما متوسطه 6.6 تريليون دولار من المعاملات يومياً، وفقاً لبيانات عام 2022. وبعد الحرب العالمية الثانية، حل USD محل الجنيه الإسترليني كعملة احتياطية عالمية. وخلال معظم تاريخه، كان الدولار الأمريكي مدعوماً بالذهب، إلى أن أنهى اتفاق بريتون وودز في عام 1971 العمل بقاعدة الذهب.
أهم عامل منفرد يؤثر في قيمة الدولار الأمريكي هو السياسة النقدية التي يضعها Federal Reserve (Fed). ولدى Fed مهمتان: تحقيق استقرار الأسعار (السيطرة على التضخم) وتعزيز التوظيف الكامل. وأداته الرئيسية لتحقيق هذين الهدفين هي تعديل أسعار الفائدة. وعندما ترتفع الأسعار بسرعة كبيرة ويكون التضخم أعلى من هدف Fed البالغ 2%، يرفع Fed أسعار الفائدة، ما يدعم قيمة USD. وعندما ينخفض التضخم إلى ما دون 2% أو يكون معدل البطالة مرتفعاً أكثر من اللازم، قد يخفض Fed أسعار الفائدة، ما يضغط على العملة الأمريكية.
في الحالات الاستثنائية، يمكن لـ Federal Reserve أيضاً طباعة المزيد من الدولارات وتطبيق التيسير الكمي (QE). والتيسير الكمي هو العملية التي يزيد من خلالها Fed بشكل كبير تدفق الائتمان في نظام مالي متعثر. وهو إجراء غير تقليدي في السياسة النقدية يُستخدم عندما يجف الائتمان لأن البنوك لا تقرض بعضها بعضاً (خشية تعثر الطرف المقابل). وهو الملاذ الأخير عندما يكون من غير المرجح أن يحقق مجرد خفض أسعار الفائدة النتيجة المطلوبة. وكان التيسير الكمي السلاح المفضل لدى Fed لمواجهة أزمة الائتمان التي حدثت خلال الأزمة المالية العالمية في عام 2008. ويتضمن ذلك قيام Fed بطباعة المزيد من الدولارات واستخدامها لشراء سندات الحكومة الأمريكية بشكل أساسي من المؤسسات المالية. وعادة ما يؤدي التيسير الكمي إلى ضعف الدولار الأمريكي.
التشديد الكمي (QT) هو العملية العكسية التي يتوقف فيها Federal Reserve عن شراء السندات من المؤسسات المالية ولا يعيد استثمار أصل السندات التي يستحق أجلها في مشتريات جديدة. وعادة ما يكون ذلك إيجابياً للدولار الأمريكي.
المقالات الشائعة
1فوركس اليوم: مؤشرات مديري المشتريات الأولية المتقدمة في دائرة الضوء، ولكن ماذا عن الجمعية العامة للأمم المتحدة؟2اليوان الصيني: تراجع تدريجي ضمن نطاقات ضيقة – UOB3يواصل خام WTI تراجعه مع إشارة ترامب إلى إحراز تقدم في المحادثات مع إيران4ترامب يشير إلى تحرك دبلوماسي بشأن أوكرانيا وإيران مع اقتراب فرض حظر على الديزل5الوون الكوري الجنوبي: طفرة الصادرات تدعم تعافي KRW – OCBC6مؤشر الدولار الأمريكي يواصل الارتفاع مدفوعًا بتزايد التوقعات برفع آخر من الاحتياطي الفيدرالي7باركين من الاحتياطي الفيدرالي يدعم رفع أسعار الفائدة، ولا يزال غير متأكد بشأن المزيد من الزيادات8يتراجع الجنيه الإسترليني مع تجاهل الدولار الأمريكي لآمال إعادة فتح مضيق هرمز9يتراجع مؤشر Dow Jones Industrial Average من أعلى مستوى أسبوعي له مع هبوط أسهم البنوك
أسعار مباشرة


كل شيء عن FOREX
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
أنواع التحليل في الفوركس: الفني والأساسي والوجداني
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgmsea.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة