

يتراجع الجنيه الإسترليني مجددًا مع تزايد الرهانات على رفع الفائدة من قبل الاحتياطي الفيدرالي في أكتوبر
- يتراجع GBP/USD مجددًا دون 1.3400 مع تزايد الرهانات على رفع من Fed في أكتوبر.
- من المتوقع أن يبلغ اقتراض المملكة المتحدة في أغسطس 15.7 مليار جنيه إسترليني، بعد 1.8 مليار جنيه إسترليني في يوليو.
- سيتحدث يوم الخميس ثلاثة من أعضاء Bank of England الستة الذين صوتوا للإبقاء على الفائدة دون تغيير.
توقف GBP/USD عند مستوى 1.3400 في كل واحدة من الجلسات الثلاث الماضية، ويتداول مجددًا دون هذا المستوى بقليل يوم الاثنين. ويرتفع الدولار مقابل معظم العملات الرئيسية، لذا فإن هذه الحركة تعود إلى الدولار أكثر من الجنيه الإسترليني. ويُسعّر المتداولون احتمال رفع ثانٍ من Fed في 28 أكتوبر عند 53%، وفقًا لأداة CME FedWatch، ارتفاعًا من نحو 40% مباشرة بعد قرار 16 سبتمبر. ويتضمن التقويم البريطاني قبل يوم الجمعة بيانات اقتراض، ومسحين، وثلاثة خطابات، ولا يغيّر أي منها سعر الفائدة في المملكة المتحدة.
أصبح رفع ثانٍ من Fed الآن أكثر ترجيحًا من عدمه، قبل ثمانية أيام من الاجتماع المقبل لـ Bank of England
قال رئيس Fed في شيكاغو Goolsbee في لندن يوم الاثنين إنه إذا كان التضخم في الولايات المتحدة ناتجًا عن طلب مفرط السخونة بالإضافة إلى النفط والرسوم الجمركية، فينبغي أن تكون زيادات Fed أكبر وأن تأتي في وقت أقرب. ويزيد هذا النوع من التصريحات من احتمالات رفع في أكتوبر، وقد عنت زيادة هذه الاحتمالات قوة أكبر للدولار مقابل الجنيه منذ 16 سبتمبر. وكان رئيس Fed Warsh قد قال في 16 سبتمبر إن Fed ليس مضطرًا إلى الإضرار بسوق العمل لخفض التضخم، بينما تشير تصريحات الرئيس Goolsbee إلى أن القيام بذلك بسرعة يعني دفع التوظيف إلى ما دون هدف Fed.
ظل Bank Rate في المملكة المتحدة، وهو الاسم الذي يطلقه Bank of England (BoE) على سعر الفائدة الرئيسي لديه، عند 3.75% منذ ديسمبر 2025، ولن يجتمع BoE مرة أخرى قبل 5 نوفمبر. ومن شأن رفع من Fed في 28 أكتوبر أن يزيد العائد على الودائع بالدولار قبل أكثر من أسبوع من قدرة BoE على فعل الشيء نفسه بالنسبة للودائع بالجنيه الإسترليني. وهذا التوقيت هو سبب تأثير تحرك الاحتمالات على هذا الزوج.
توقعات اقتراض أغسطس أكبر من الهامش المتبقي لدى وزير الخزانة
من المقرر صدور بيانات اقتراض القطاع العام في المملكة المتحدة لشهر أغسطس عند الساعة 06:00 بتوقيت غرينتش يوم الثلاثاء، مع توقعات عند 15.7 مليار جنيه إسترليني. وتحدث القفزة من 1.8 مليار جنيه إسترليني في يوليو كل عام، لأن يوليو هو الشهر الذي يدفع فيه العاملون لحسابهم الخاص القسط الضريبي الثاني. وقدّرت KPMG يوم الاثنين أن هامش وزير الخزانة Healey مقابل قواعد الاقتراض الحكومية تقلص إلى نحو 12 مليار جنيه إسترليني من 23.6 مليار جنيه إسترليني في توقعات الربيع، مع فقدان نحو 9 مليارات جنيه إسترليني من ذلك بسبب ارتفاع تكاليف الفائدة. والمستثمرون الذين يقلقون بشأن ميزانية بريطانيا يحتفظون بعدد أقل من الجنيهات الإسترلينية.
تحتسب Office for Budget Responsibility (OBR) فاتورة الفائدة الحكومية لميزانية 28 أكتوبر استنادًا إلى عوائد السندات الحكومية البريطانية، وهي سندات الحكومة البريطانية، بمتوسط على مدى عشرة أيام عمل، ولم تحدد بعد أي عشرة أيام هي المقصودة. وقد بلغ عائد السندات البريطانية لأجل 10 سنوات أعلى مستوى له منذ 2008 في 1 سبتمبر، وكل يوم ذي عائد مرتفع يقع ضمن تلك النافذة يعني زيادات ضريبية أكبر أو تخفيضات أكبر في الإنفاق. وكلاهما يبطئ الاقتصاد ويجعل من الصعب على BoE تبرير رفع في نوفمبر، وهذا الرفع هو ما من شأنه أن يدعم الجنيه الإسترليني.
يتطلب رفع نوفمبر أن يغيّر اثنان من أصل ستة موقفهما، وسيتحدث ثلاثة منهم يوم الخميس
من المقرر صدور القراءات الأولية لمسوح مؤشر مديري المشتريات (PMI) في المملكة المتحدة عند الساعة 08:30 بتوقيت غرينتش يوم الأربعاء، وأي قراءة فوق 50 تعني أن نشاط الأعمال ينمو. ومن المتوقع أن يسجل التصنيع 51.4 بعد 51.7، والخدمات 52 بعد 52.5. وقد جادل كبير الاقتصاديين في BoE، Pill، والعضوان الخارجيان Greene وMann، وهم الثلاثة الذين صوتوا لصالح الرفع، بأن النمو الأقوى يعني أن الطاقة الفائضة توقفت عن التوسع. وتدعم المسوح الضعيفة الأعضاء الستة الذين صوتوا للإبقاء، وتجعل رفع نوفمبر أقل احتمالًا، وهو ما يضر بالجنيه الإسترليني.
سيتحدث نائب محافظ BoE، Breeden، والعضو الخارجي Dhingra عند الساعة 09:30 بتوقيت غرينتش يوم الخميس، ثم نائبة المحافظ Lombardelli عند الساعة 14:00 بتوقيت غرينتش. وكان الثلاثة جميعًا قد صوتوا للإبقاء في 17 سبتمبر، لذا فإن أي إشارة إلى تغيير موقفهم سترفع الجنيه الإسترليني. وفي المحضر، رأت العضوة الخارجية Dhingra أن الانتظار لا يزال مجديًا، وقالت نائبة المحافظ Breeden إن الرفع يصبح أكثر ملاءمة إذا ظهرت زيادات انتقالية في الأجور والأسعار. وقالت نائبة المحافظ Lombardelli إن مبررات الرفع تتعزز كلما استمرت حرب الشرق الأوسط من دون حل دائم، وهو تصويت كُتب بقلم رصاص.
وتلي ذلك مسوح PMI الأمريكية عند الساعة 13:45 بتوقيت غرينتش يوم الأربعاء، مع توقعات للخدمات عند 56 بعد 56.5. ومن المقرر صدور طلبيات السلع المعمرة عند الساعة 12:30 بتوقيت غرينتش يوم الجمعة، مع توقعات عند -0.3% بعد 1.1%. كما يُتوقع أن يُظهر مسح جامعة ميشيغان عند الساعة 14:00 بتوقيت غرينتش يوم الجمعة استقرار توقعات التضخم لعام واحد عند 4.6%. وأي أرقام قوية من أي من هذه البيانات ترفع احتمال الرفع في أكتوبر، ما يعني انخفاض GBP/USD.
وأظهر أحدث إحصاء أسبوعي من Commodity Futures Trading Commission (CFTC) أن المضاربين يحتفظون بـ 58.7 ألف عقد أكثر للمراهنة ضد الجنيه الإسترليني مقارنة بالمراهنة لصالحه، ومن المقرر صدور الإحصاء التالي عند الساعة 19:30 بتوقيت غرينتش يوم الجمعة. وأي شيء يوم الخميس يجعل نوفمبر يبدو مرجحًا سيدفع بعض هؤلاء المضاربين إلى تقليص رهاناتهم، وتقليصها يعني شراء الجنيهات الإسترلينية.
المستويات والانحياز
المقاومة: فشل الجنيه الإسترليني في الثبات فوق 1.3400 خلال ثلاث جلسات متتالية، مع وجود المتوسط المتحرك لـ200 يوم فوق هذا المستوى بقليل. وبعد ذلك، يشكل 1.3500 المستوى الذي بدأ منه هبوط 16 سبتمبر.
الدعم: يأتي أولًا أدنى مستوى للجلسة فوق 1.3350 بقليل، ثم قاع سبتمبر أسفله مباشرة، والذي سُجل في 17 سبتمبر وأُعيد اختباره في 18 سبتمبر. ودون ذلك، لم يتداول الجنيه الإسترليني تحت 1.3300 منذ أواخر يوليو.
الانحياز: هبوطي ما دام الجنيه الإسترليني دون 1.3450، مع 1.3300 كهدف أول و1.3200 كهدف ثانٍ. ويقترب مؤشر Stochastic Relative Strength Index (Stoch RSI) اليومي، وهو مقياس للزخم، من 15 وقد ظل مستويًا قرب قاع نطاقه لأكثر من أسبوع، لذا فقد تباطأ الهبوط من دون أن ينعكس. وسيؤدي الإغلاق اليومي فوق 1.3450 إلى إعادة الجنيه الإسترليني فوق متوسطه المتحرك لـ200 يوم وإنهاء السيناريو الهبوطي.
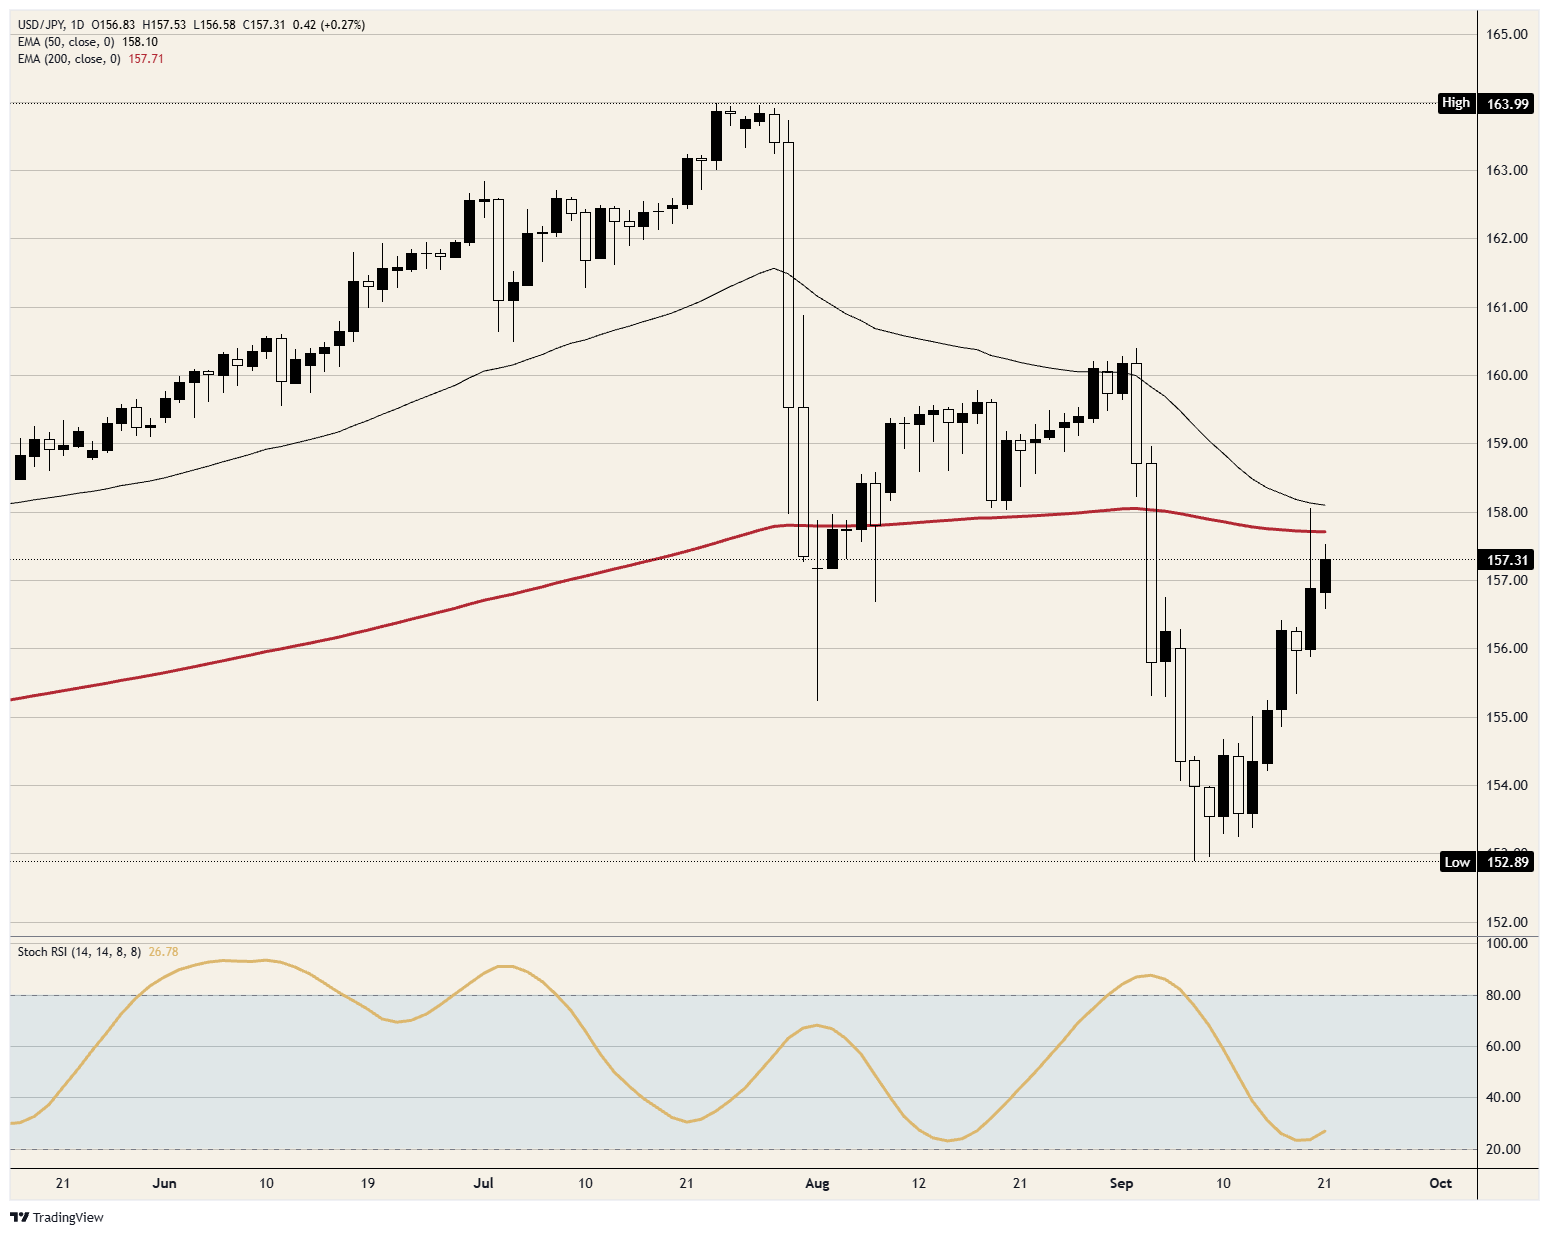
الرسم البياني اليومي لزوج USD/JPY
الأسئلة الشائعة حول الين الياباني
يُعد الين الياباني (JPY) إحدى أكثر العملات تداولًا في العالم. وتتحدد قيمته على نطاق واسع بأداء الاقتصاد الياباني، ولكن بشكل أكثر تحديدًا بسياسة Bank of Japan، والفارق بين عوائد السندات اليابانية والأمريكية، أو شهية المخاطرة لدى المتداولين، من بين عوامل أخرى.
تتمثل إحدى مهام Bank of Japan في التحكم بالعملة، لذا فإن تحركاته تعد أساسية بالنسبة للين. وقد تدخل BoJ مباشرة في أسواق العملات أحيانًا، عمومًا لخفض قيمة الين، رغم أنه يمتنع عن القيام بذلك كثيرًا بسبب المخاوف السياسية لدى شركائه التجاريين الرئيسيين. وأدت السياسة النقدية شديدة التيسير التي اتبعها BoJ بين 2013 و2024 إلى تراجع الين مقابل نظرائه الرئيسيين نتيجة اتساع التباين في السياسات بين Bank of Japan وغيره من البنوك المركزية الرئيسية. وفي الآونة الأخيرة، وفر التفكيك التدريجي لهذه السياسة شديدة التيسير بعض الدعم للين.
على مدى العقد الماضي، أدى تمسك BoJ بسياسة نقدية شديدة التيسير إلى اتساع التباين في السياسات مع البنوك المركزية الأخرى، ولا سيما Federal Reserve الأمريكي. وقد دعم ذلك اتساع الفارق بين السندات الأمريكية واليابانية لأجل 10 سنوات، وهو ما رجّح كفة الدولار الأمريكي مقابل الين الياباني. وقد أدى قرار BoJ في 2024 بالتخلي تدريجيًا عن هذه السياسة شديدة التيسير، إلى جانب خفض أسعار الفائدة في بنوك مركزية رئيسية أخرى، إلى تضييق هذا الفارق.
غالبًا ما يُنظر إلى الين الياباني على أنه ملاذ آمن للاستثمار. وهذا يعني أنه في أوقات ضغوط السوق، يكون المستثمرون أكثر ميلًا إلى توجيه أموالهم إلى العملة اليابانية بسبب ما يُفترض فيها من موثوقية واستقرار. ومن المرجح أن تعزز الفترات المضطربة قيمة الين مقابل العملات الأخرى التي تُعد أكثر مخاطرة للاستثمار فيها.














