


美元指数:鹰派预期遇上超买信号,市场聚焦美联储会议纪要
- 美联储鹰派政策预期提供支撑,美元指数创19个月新高。
- 交易员等待美联储10月会议纪要,以寻找政策前景的新线索。
- 技术指标有利于多头,但RSI接近70,表明市场处于超买状态。
周三,美元指数(DXY)攀升至2025年4月以来的最高水平,交易员继续为美联储连续加息布局。截至发稿时,衡量美元兑一篮子六种主要货币价值的美元指数交投于103.80附近。
美联储官员近期的言论表明,进一步加息获得广泛支持,决策者担忧通胀仍然过高,且走势与预期方向相反。圣路易斯联储主席Alberto Musalem周二表示,为压低通胀,可能需要在2027年春季之前多次加息。纽约联储主席约翰·威廉姆斯也支持进一步收紧政策,但他表示,当前形势并不需要“采取大幅度的政策行动”。
美联储在9月将政策利率上调25个基点至3.75%-4.00%,随后在10月维持利率不变。此后公布的数据进一步强化了再次加息的理由。10月整体和核心消费者通胀均高于预期,生产者价格同比上涨6.5%。零售销售控制组也增长0.6%,表明尽管工业生产整体下滑,消费者支出仍具韧性。
芝商所FedWatch工具显示,交易员已完全消化12月加息的预期,并认为1月再次加息的概率约为70%。交易员目前将注意力转向美联储10月会议纪要,该纪要将于周三格林尼治标准时间19:00公布。
美联储加息预期定价接近峰值,美元料难再获太多支撑
MUFG/BTMU分析师预计,今晚公布的10月联邦公开市场委员会(FOMC)会议纪要将“反映出FOMC成员日益形成的共识,即仍需继续采取行动,并释放明年第一季度进一步加息的信号”。不过,他们指出,“市场此前对加息50个基点风险的定价已大幅消退,目前只有非常强劲的非农就业报告以及能源价格反弹,才会使这一可能性重新进入市场视野”。MUFG/BTMU认为,鉴于“市场目前已计入再加息三次的预期,这将使联邦基金利率升至4.50% - 4.75%,我们仍认为这一水平过高,且不太可能实现”,“这意味着,在我们看来,加息预期定价能为美元带来的额外支撑已相当有限”。
技术分析
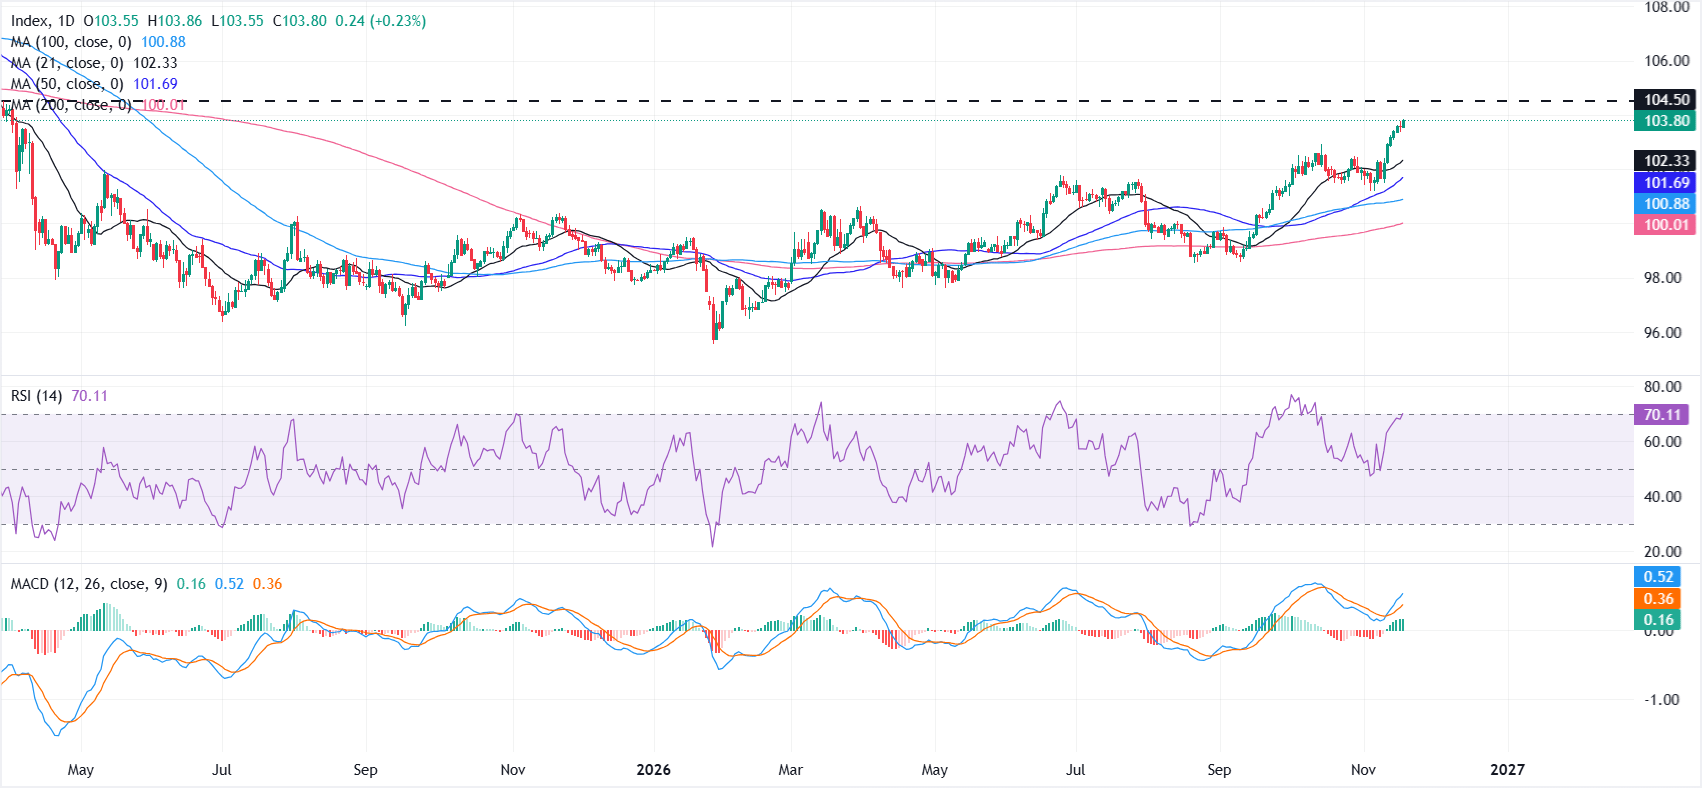
日线图上,美元指数维持在一组向上运行的均线上方,短期走势仍偏多。相对强弱指数(RSI)位于70,在超买区域附近徘徊,暗示上行走势已有些过度;与此同时,平滑异同移动平均线(MACD)仍处于正值区域,并位于信号线上方,柱状图持续扩张,进一步印证了积极的动能格局。
上行方面,初步阻力位于104.50附近的近期水平阻力位,若明确突破,将为整体升势延续打开空间。下行方面,若出现调整回落,可能首先在102.33附近的21日简单移动平均线(SMA)处获得支撑;若跌幅扩大,则可能在101.69的50日SMA处遇到更多买盘,其后更中期的支撑位分别位于100.88的100日SMA和100的200日SMA。
(本文的技术分析部分在人工智能工具辅助下撰写。了解更多。)
今日美元走势
下表显示了今日美元(USD)兑所列主要货币的涨跌幅。美元兑欧元表现最为强劲。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.37% | 0.34% | 0.03% | 0.07% | 0.06% | -0.01% | 0.33% | |
| EUR | -0.37% | -0.03% | -0.33% | -0.28% | -0.32% | -0.40% | -0.05% | |
| GBP | -0.34% | 0.03% | -0.31% | -0.27% | -0.29% | -0.35% | -0.02% | |
| JPY | -0.03% | 0.33% | 0.31% | 0.04% | 0.03% | -0.05% | 0.30% | |
| CAD | -0.07% | 0.28% | 0.27% | -0.04% | -0.01% | -0.09% | 0.25% | |
| AUD | -0.06% | 0.32% | 0.29% | -0.03% | 0.01% | -0.06% | 0.28% | |
| NZD | 0.01% | 0.40% | 0.35% | 0.05% | 0.09% | 0.06% | 0.35% | |
| CHF | -0.33% | 0.05% | 0.02% | -0.30% | -0.25% | -0.28% | -0.35% |
该热力图显示了主要货币相互之间的涨跌幅。基础货币从左侧一列选取,报价货币则从顶部一行选取。例如,若从左侧一列选取美元,再沿该行向右找到日元,则对应单元格中显示的涨跌幅代表USD(基础货币)/JPY(报价货币)的变动。














本网站提供的信息仅具有一般性质,不构成个人财务建议。在根据本网站上的任何信息采取行动之前,您应结合自身的目标、财务状况和需求,考虑该信息是否适合您。投资差价合约(CFD)和外汇保证金合约具有重大风险,并不适合所有投资者。您的亏损可能超过初始入金。您并不拥有,也不享有任何相关标的资产的权益。我们建议您寻求独立意见,并在交易前确保您已充分了解所涉及的风险。在购买本网站列出的任何产品之前,务必阅读并考虑相关披露文件。本网站提供的信息和广告并非面向任何在其所在国家或司法管辖区使用此类信息会违反当地法律法规的人士。本网站提供的产品和服务不面向美国、马来西亚和泰国居民。
TMGM 是由多家金融监管机构授权。
TMGM 集团下的 Trademax Australia Limited 公司(交易名称为TMGM),是由澳大利亚证券和投资委员(ASIC)监管的金融服务公司,金融服务牌照号为 436416,公司地址为 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
邮箱:support@tmgm.com.au
TMGM 集团下的 Trademax Global Limited公司(交易名称为TMGM),是由瓦努阿图金融服务委员会(VFSC)监管的金融服务公司,金融牌照号为 40356,注册地址为 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
邮箱:support@tmgm.com
Trademax Global Markets (SE) Limited,以 TMGM 名义经营,获塞舌尔金融服务管理局(FSA)授权并监管,许可证号为 SD224。公司注册地址为塞舌尔马埃岛 Providence Estate ABIS 中心13号办公室。
邮箱:support@tmgm.com
TMGM集团下的Trademax Global Markets (International) Pty Ltd公司(交易名称为TMGM),是由毛里求斯金融服务委员会监管的金融服务公司. 牌照号为 GB22201012,注册地址为33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
邮箱:support@tmgm.com
版权所有 © TMGM。保留所有权利